Thứ sáu, 23/10/2026

Điện thoại (024) 6287 3463

Đường dây nóng (024) 6287 3463

Liên hệ quảng cáo (+84)915.632.345

Thứ sáu, 23/10/2026
Share on Facebook
Copy to Clipboard

Hoàn thành kế hoạch kiểm toán với yêu cầu chất lượng cao nhất

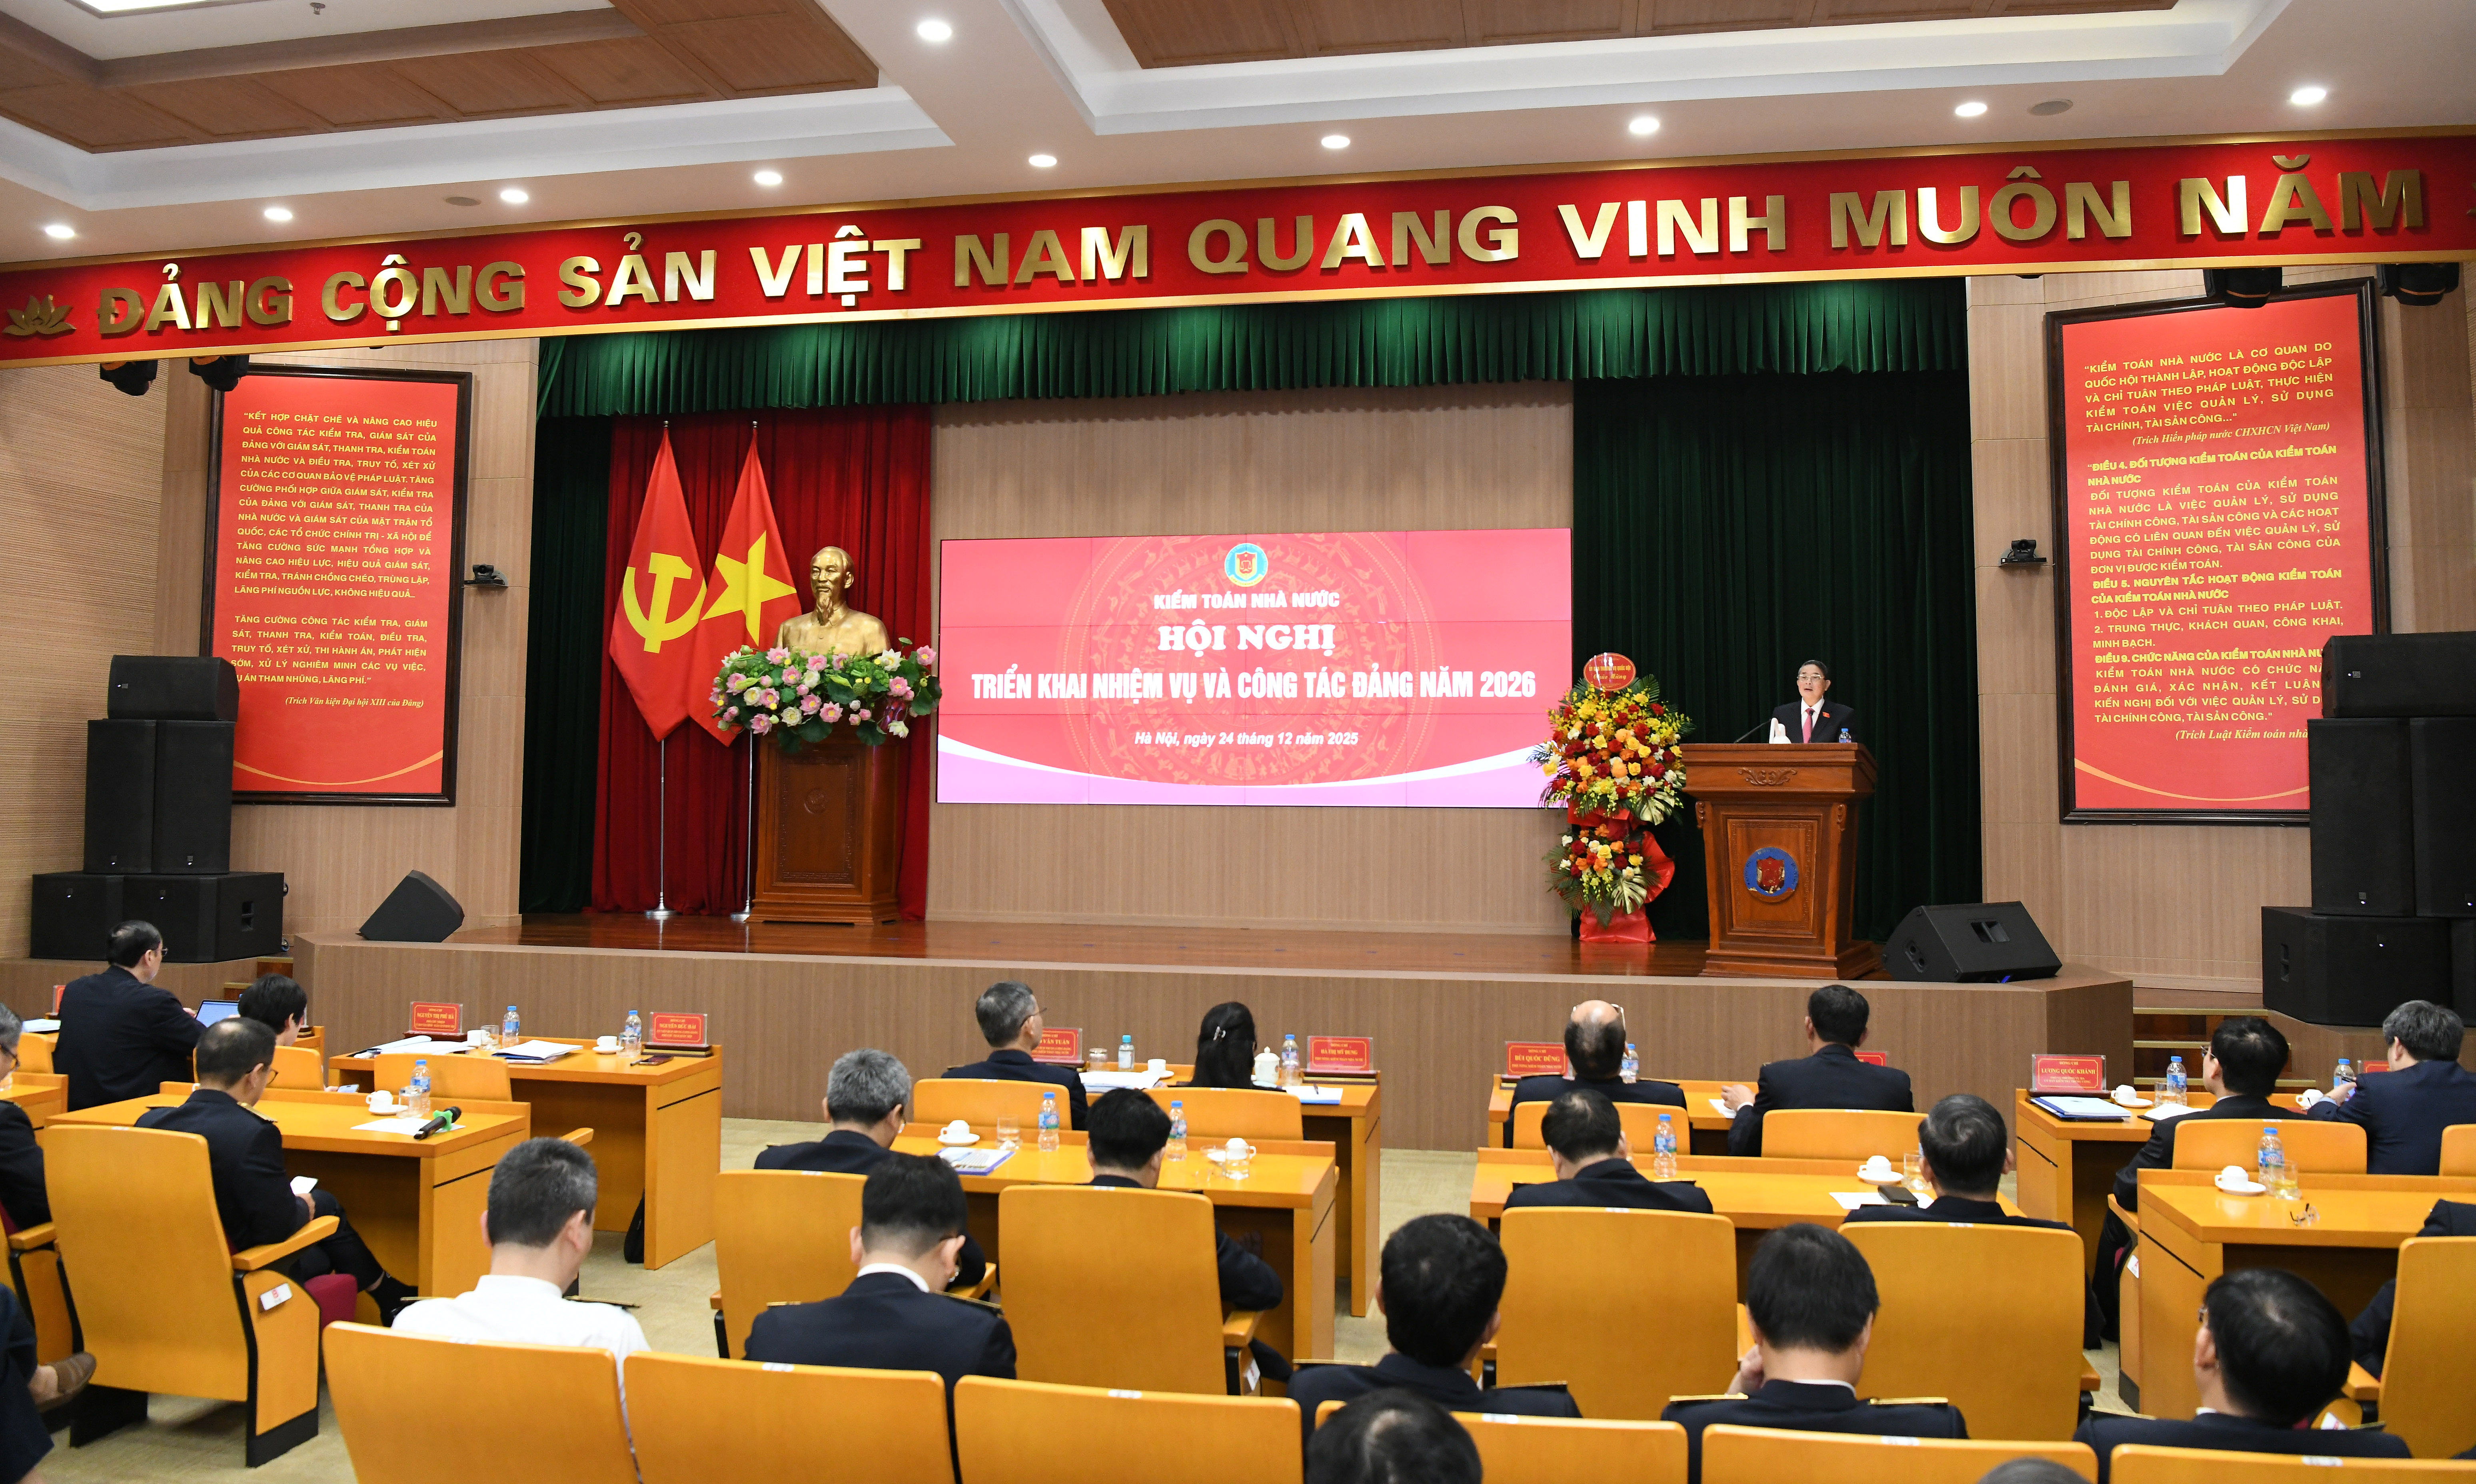
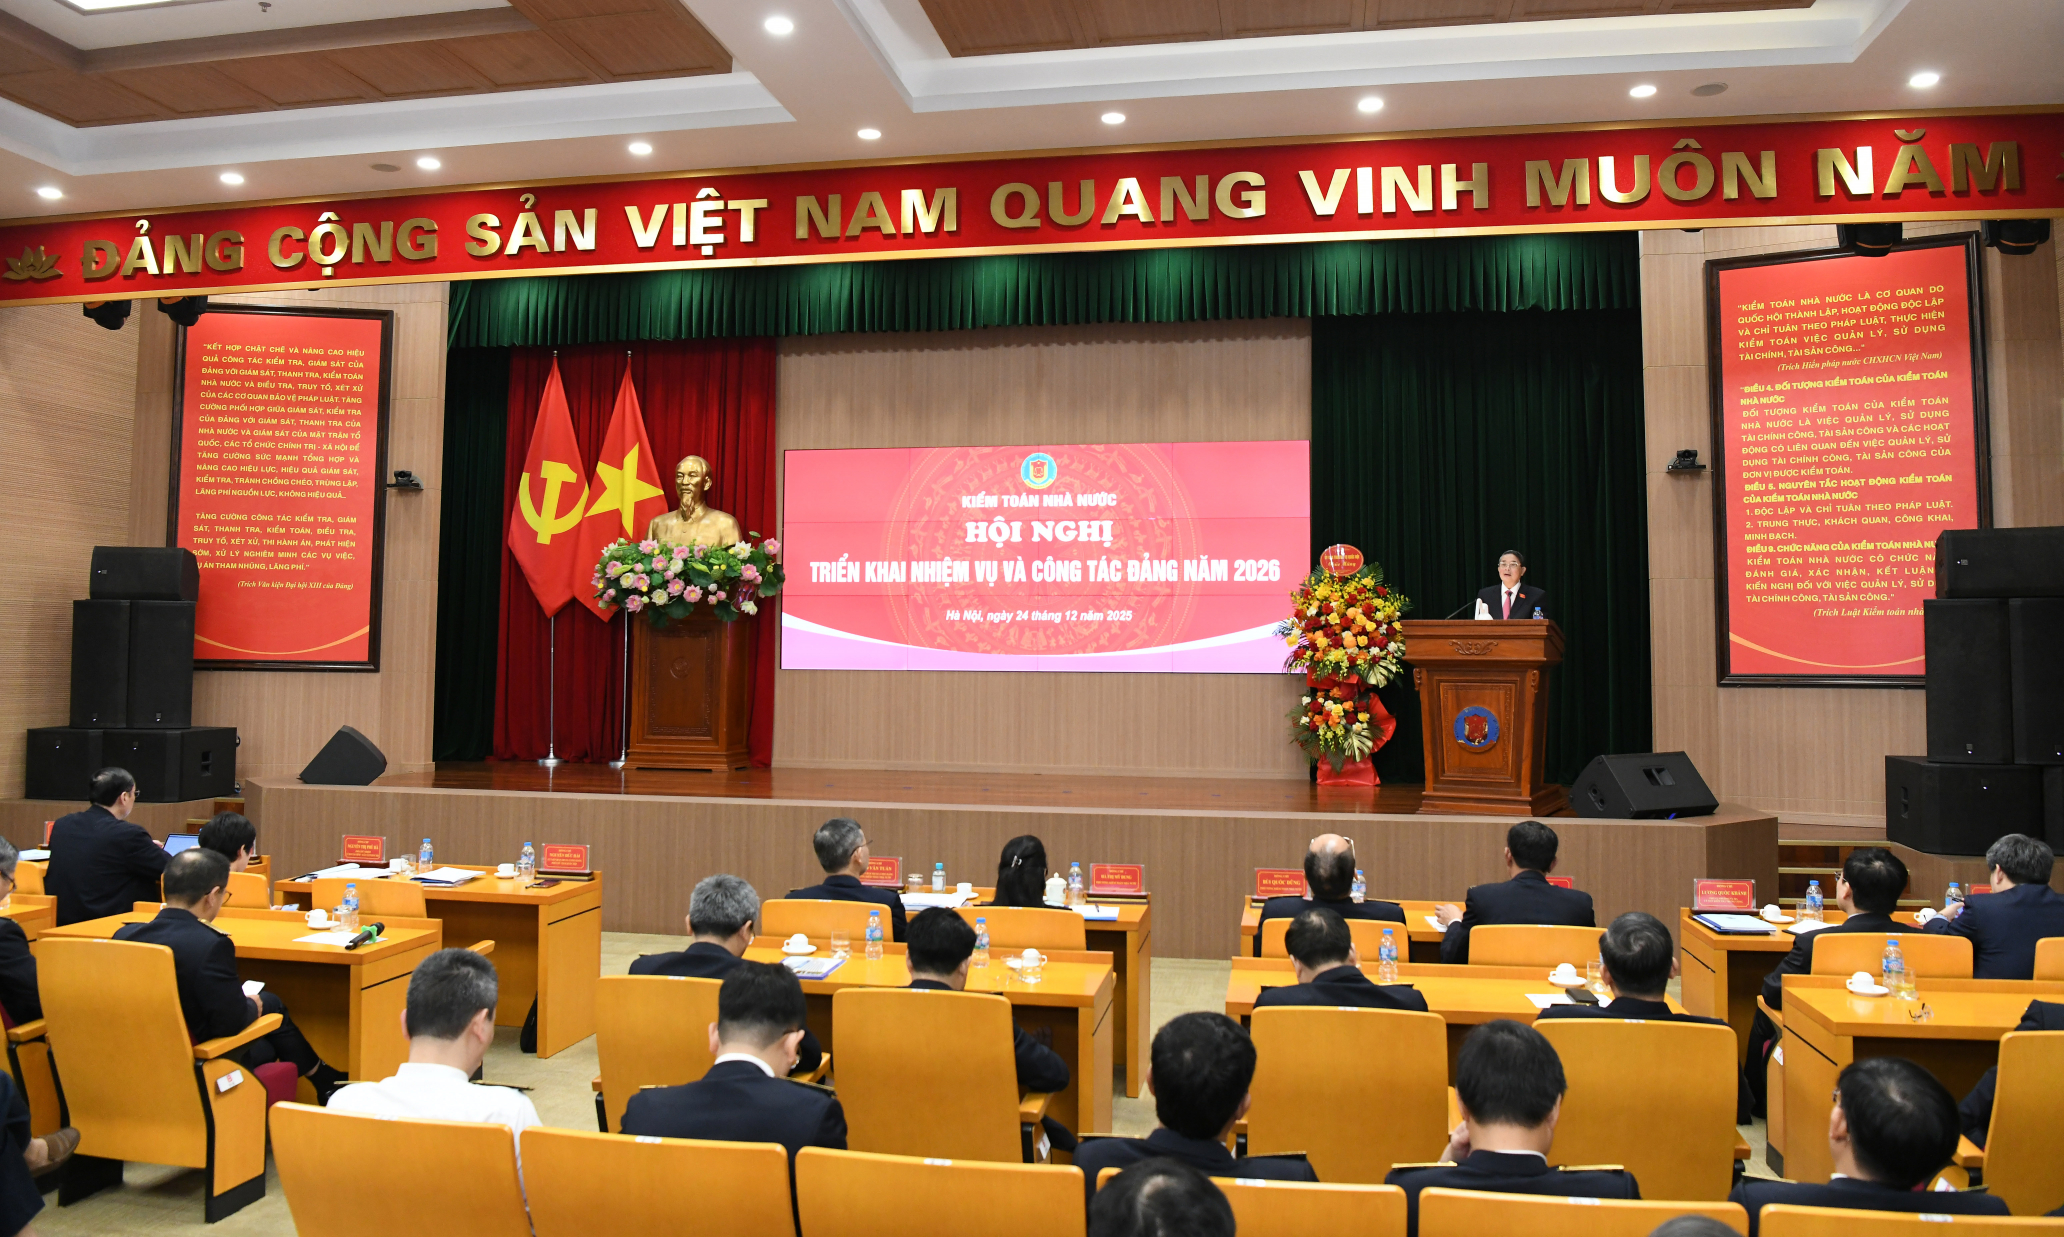
Chiều 24/12, Kiểm toán nhà nước tổ chức Hội nghị triển khai nhiệm vụ và công tác Đảng năm 2026 nhằm đánh giá toàn diện kết quả đã đạt được trong năm 2025; chỉ ra những hạn chế cần khắc phục; đồng thời đề ra phương hướng, nhiệm vụ trọng tâm cho năm 2026 và giai đoạn tiếp theo.

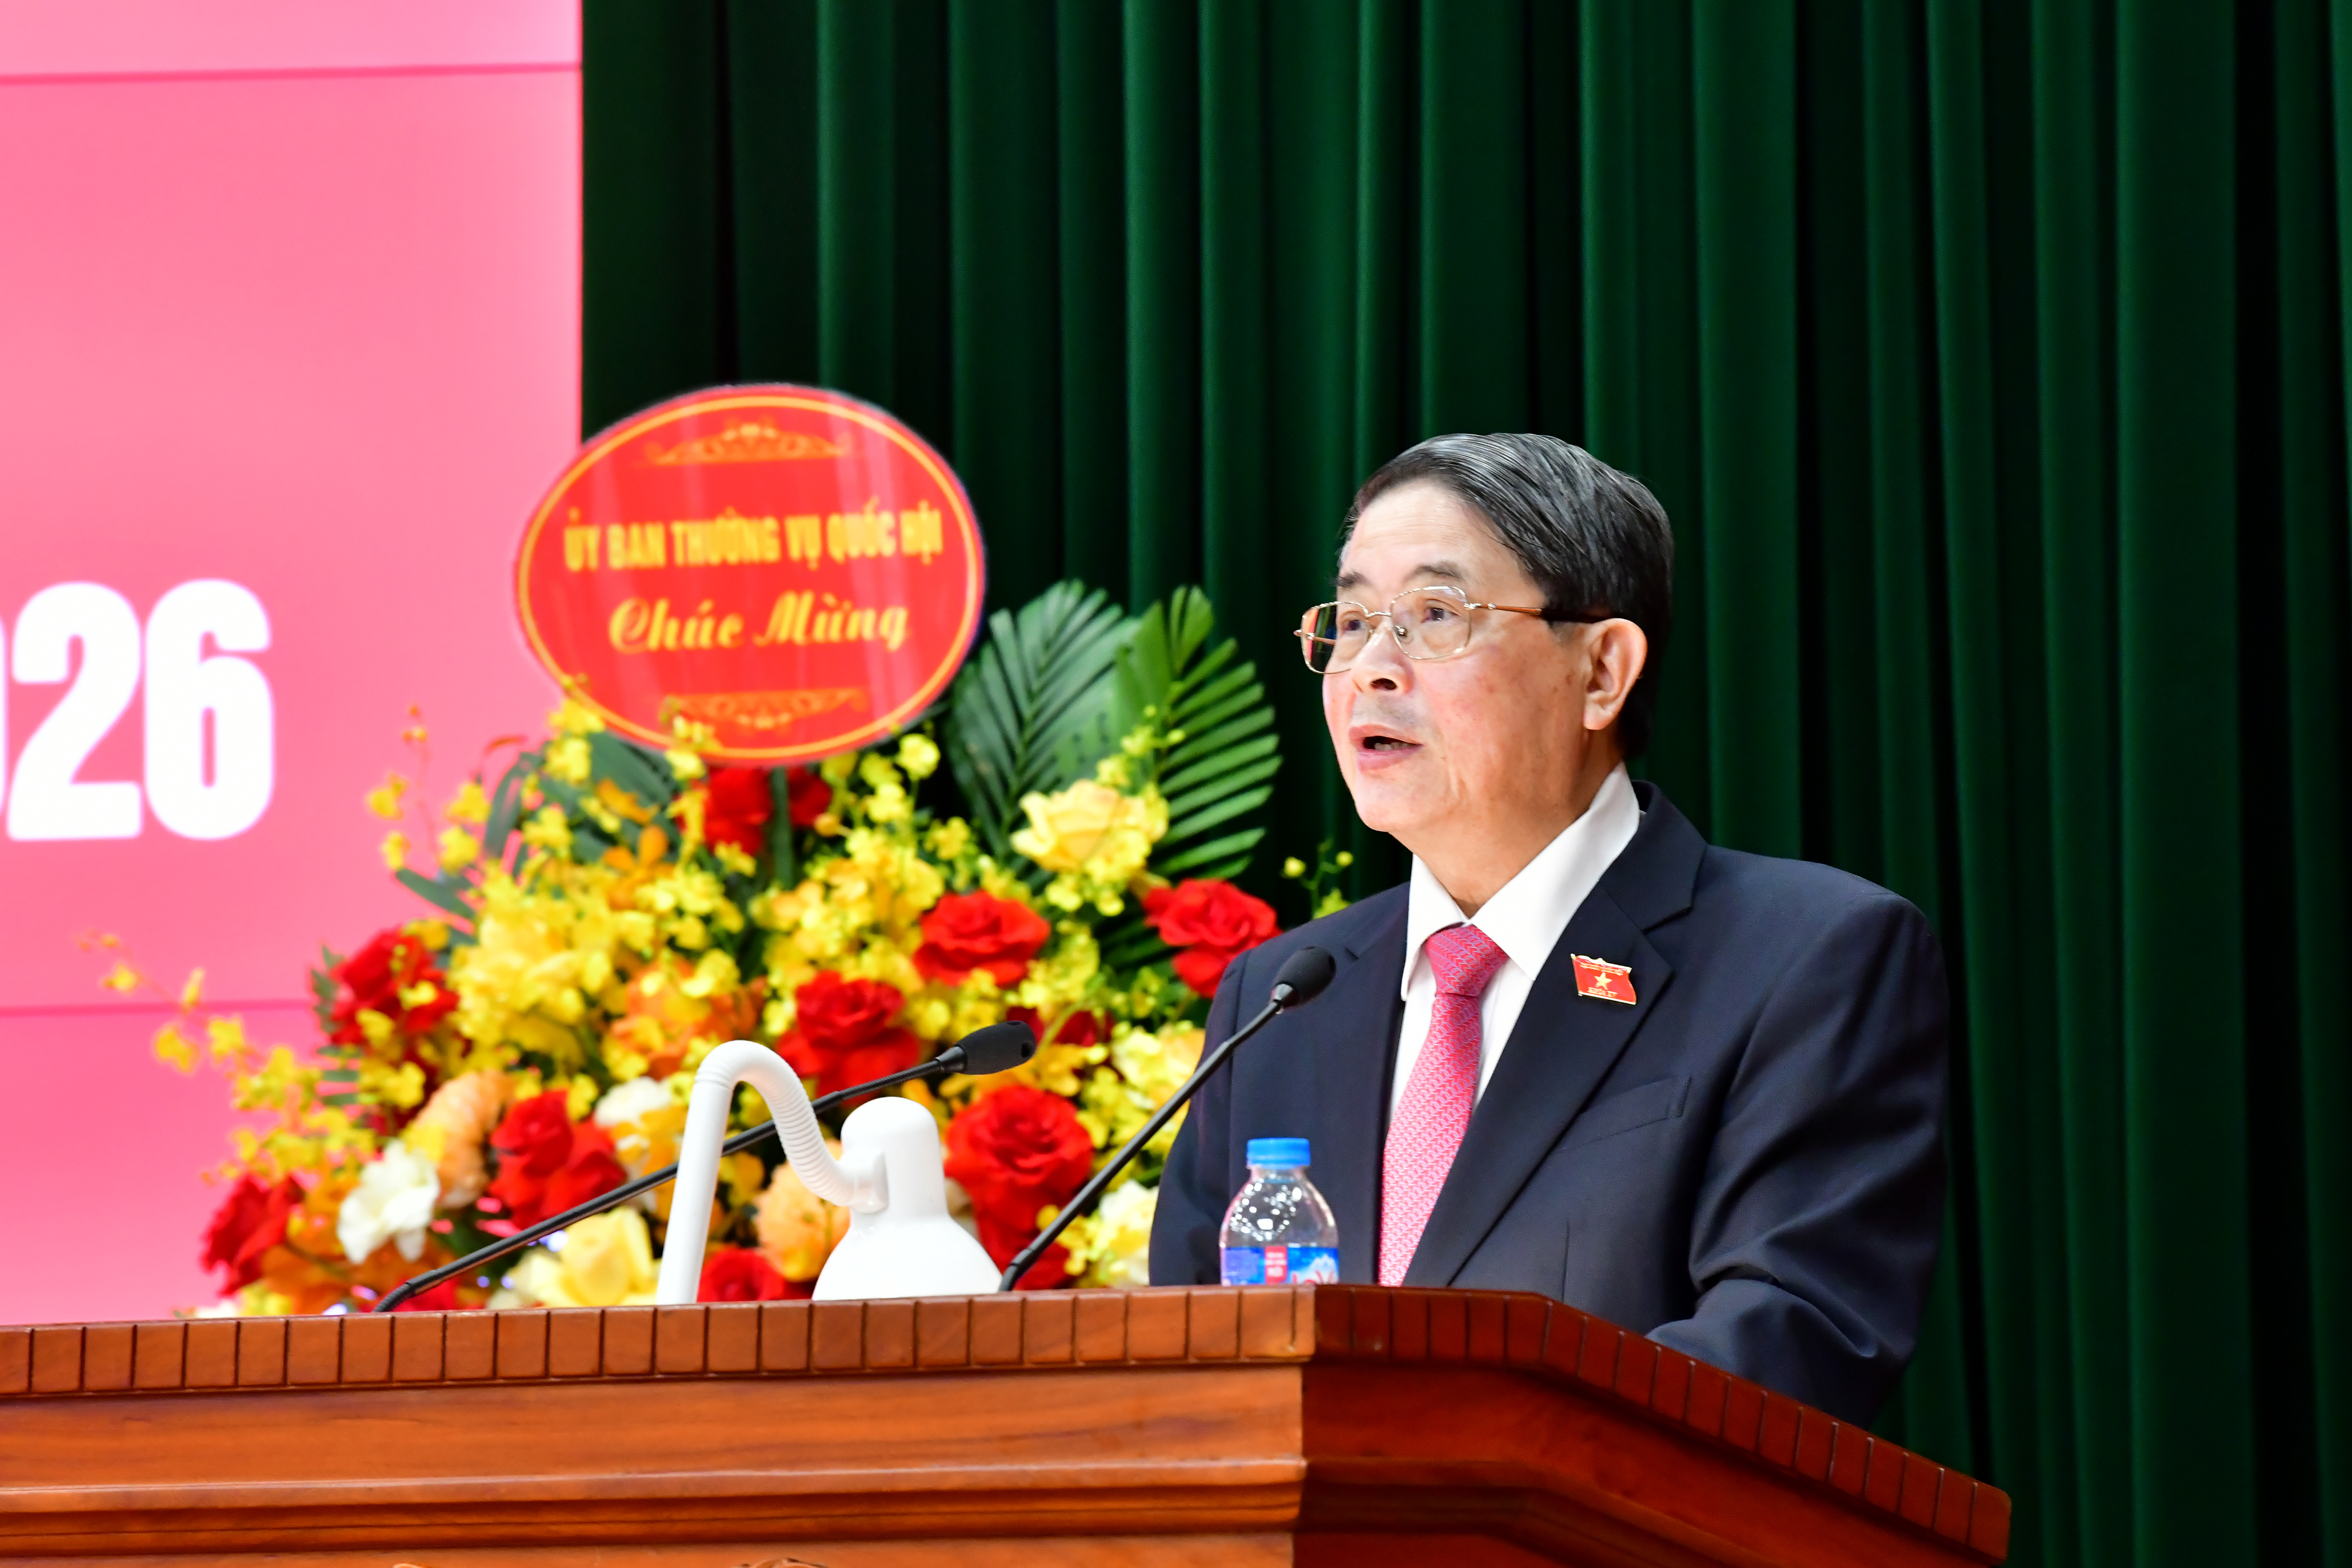
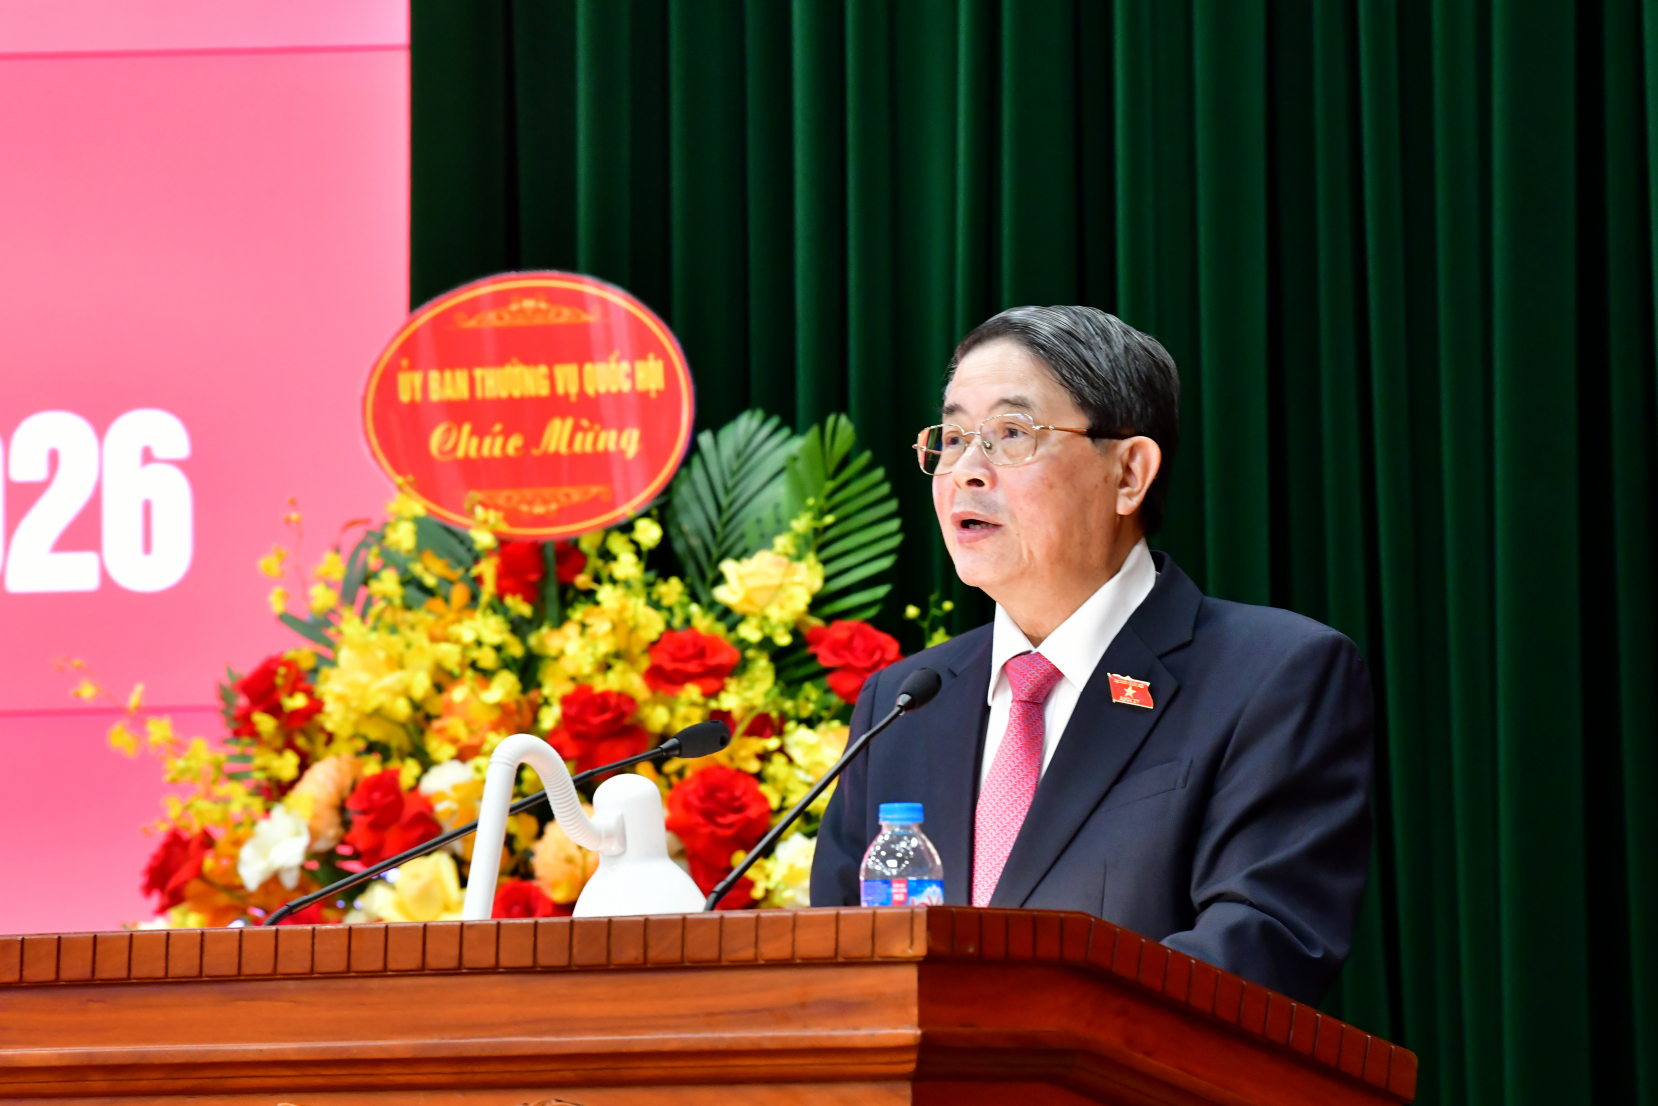
Đồng chí Nguyễn Đức Hải - Ủy viên Ban Chấp hành Trung ương Đảng, Phó Chủ tịch Quốc hội nước Cộng hòa xã hội chủ nghĩa Việt Nam - dự và chỉ đạo Hội nghị. Dự Hội nghị có các đồng chí: Phùng Khánh Tài - Phó Bí thư Đảng ủy Quốc hội; Nguyễn Thị Phú Hà - Phó Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội; các đồng chí đại diện: Văn phòng Trung ương Đảng, Ban Nội chính Trung ương, Ban Tổ chức Trung ương, Ủy Ban kiểm tra Trung ương.
thumbnail
Phó Chủ tịch Quốc hội Nguyễn Đức Hải dự và chỉ đạo Hội nghị

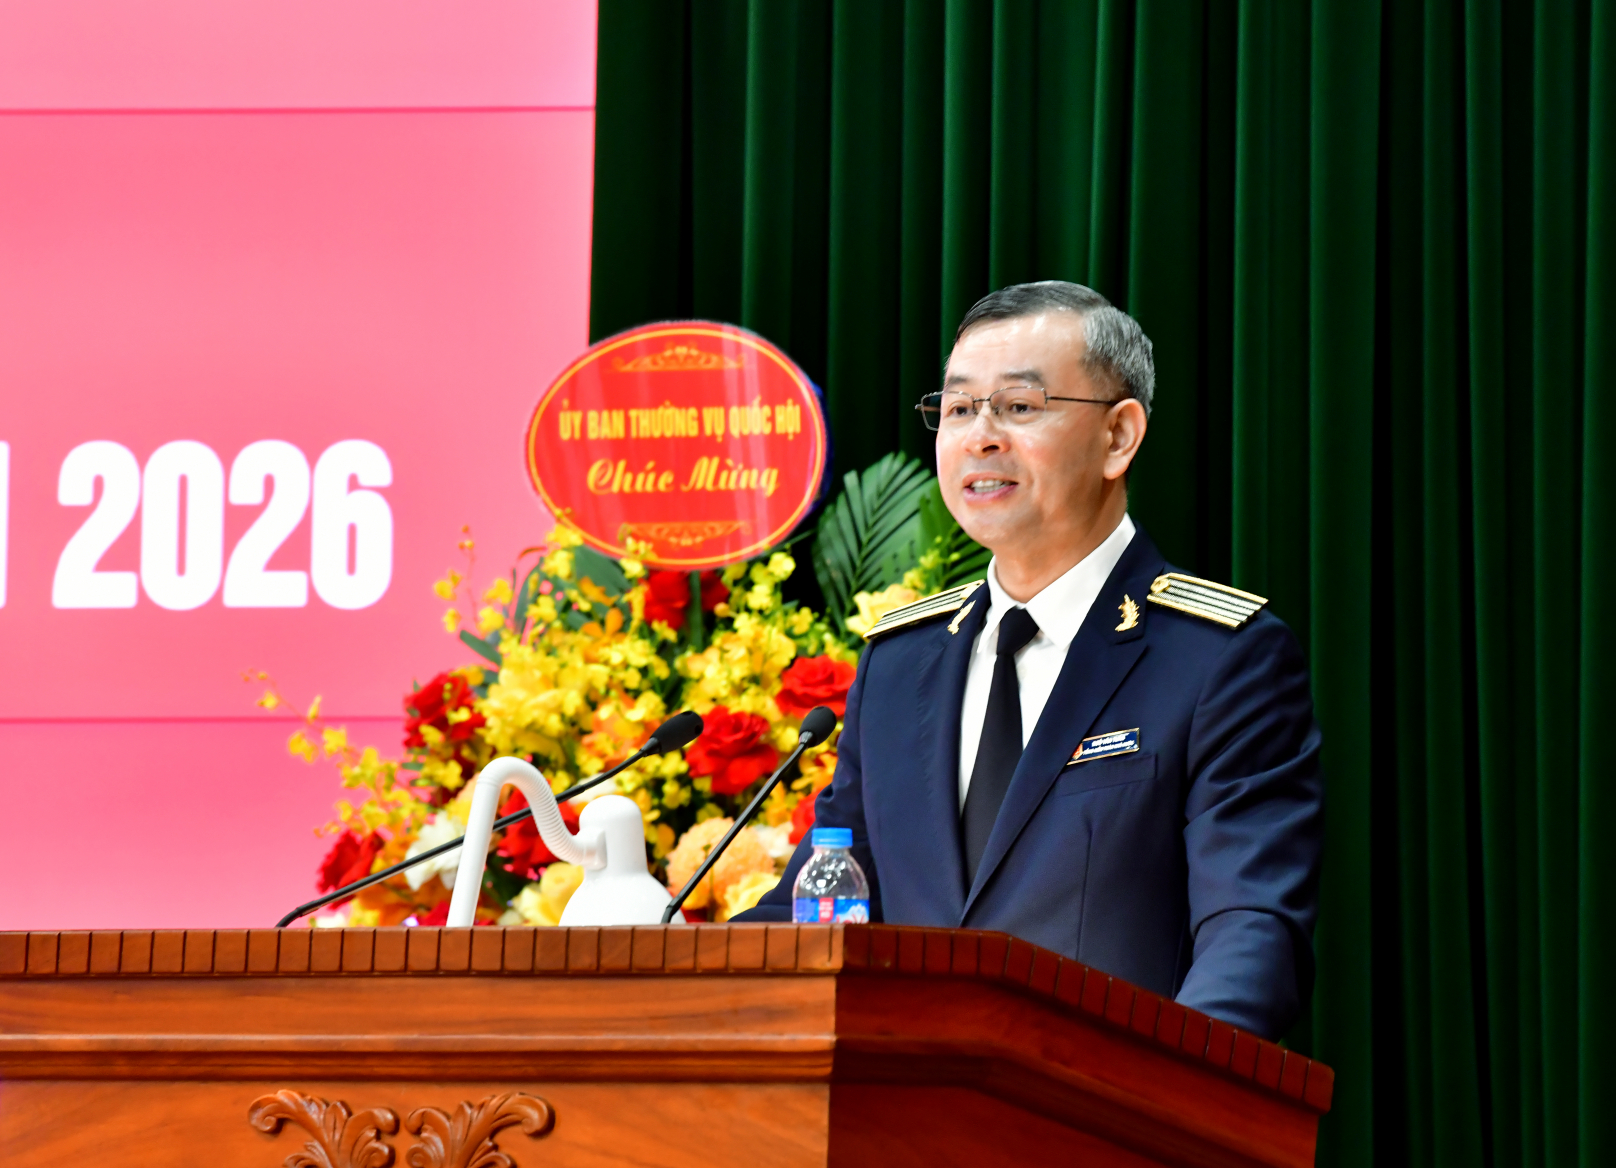
Về phía Kiểm toán nhà nước, tham dự Hội nghị có đồng chí Ngô Văn Tuấn - Ủy viên Ban Chấp hành Trung ương Đảng, Ủy viên Ban Thường vụ Đảng ủy Quốc hội, Bí thư Đảng ủy, Tổng Kiểm toán nhà nước; các Phó Tổng Kiểm toán nhà nước: Hà Thị Mỹ Dung, Doãn Anh Thơ, Bùi Quốc Dũng và Trần Minh Khương; các đồng chí Ủy viên Ban Thường vụ Đảng ủy; lãnh đạo các đơn vị trực thuộc; lãnh đạo các cơ quan giúp việc của Đảng ủy cùng đại diện các tập thể, cá nhân đạt danh hiệu thi đua năm 2025.

Năm 2025, toàn Ngành đã hoàn thành cơ bản kế hoạch công tác với nhiều kết quả nổi bật như: Kiểm toán nhà nước đã gửi báo cáo Quốc hội báo cáo kiểm toán quyết toán ngân sách năm 2023, Báo cáo tổng hợp kết quả kiểm toán năm 2024 tại kỳ họp thứ 9, Quốc hội khóa XV. Kế hoạch kiểm toán năm 2025 được xây dựng chủ động, minh bạch, chi tiết các đầu mối kiểm toán, đã giảm thiểu sự chồng chéo giữa hoạt động kiểm toán và thanh tra. Tổng Kiểm toán nhà nước đã kịp thời chỉ đạo, điều hành hoạt động kiểm toán với nhiều giải pháp đồng bộ, quyết liệt, sát tình hình thực tiễn như: tổ chức thực hiện kiểm toán báo cáo quyết toán ngân sách cấp tỉnh; ban hành hướng dẫn một số nội dung về kiểm toán thực hành tiết kiệm, chống lãng phí trong quản lý, sử dụng tài chính, tài sản công; việc công khai kết quả kiểm toán được thực hiện kịp thời, đúng quy định; việc hoàn thiện khuôn khổ pháp lý cho hoạt động của Kiểm toán nhà nước tiếp tục được đẩy mạnh giúp cho hoạt động của Kiểm toán nhà nước ngày càng đảm bảo hiệu lực, hiệu quả; toàn Ngành đã đẩy mạnh cải cách hành chính, tăng cường ứng dụng công nghệ thông tin, siết chặt kỷ luật, kỷ cương trong hoạt động công vụ, đẩy mạnh phòng, chống tham nhũng, lãng phí, tiêu cực thông qua hoạt động kiểm toán, đồng thời tích cực triển khai sắp xếp, tinh gọn bộ máy nên chất lượng, hiệu lực và hiệu quả hoạt động kiểm toán được nâng lên rõ rệt, có nhiều kết quả nổi bật. Các nhiệm vụ công tác đoàn thể đều được Kiểm toán nhà nước hoàn thành theo đúng tiến độ, đảm bảo đúng quy định.
thumbnail
Tổng Kiểm toán nhà nước Ngô Văn Tuấn 

Tổng hợp sơ bộ kết quả kiểm toán, đến 30/11/2025, Kiểm toán nhà nước kiến nghị xử lý 37.345 tỷ đồng và 125.423.654,63 USD, trong đó: tăng thu ngân sách nhà nước 4.242 tỷ đồng, giảm chi ngân sách nhà nước 16.603 tỷ đồng và 108.890.155,79 USD, kiến nghị khác 16.500 tỷ đồng và 16.533.498,84 USD; đồng thời kiến nghị hủy bỏ, sửa đổi, bổ sung và ban hành mới một số nội dung không phù hợp thuộc 109 văn bản quy phạm pháp luật, văn bản quản lý; chuyển thông tin 04 vụ việc có dấu hiệu vi phạm pháp luật sang cơ quan cảnh sát điều tra để điều tra, làm rõ; cung cấp 624 hồ sơ, báo cáo kiểm toán và tài liệu liên quan cho các cơ quan của Quốc hội, Ủy ban Kiểm tra Trung ương, cơ quan điều tra các cấp và các cơ quan nhà nước khác có thẩm quyền để phục vụ công tác điều tra, kiểm tra, giám sát; kịp thời cung cấp thông tin phục vụ các phiên họp của Chính phủ, Quốc hội và các cơ quan chức năng có liên quan; tích cực cử cán bộ, công chức tham gia các Đoàn kiểm tra, giám sát, tổ công tác của Ban Chỉ đạo Trung ương về phòng, chống tham nhũng, lãng phí, tiêu cực, Quốc hội, Ủy ban Thường vụ Quốc hội, Chính phủ; công tác tổ chức cán bộ, đào tạo bồi dưỡng, NCKH tiếp tục được quan tâm...
thumbnail
Quang cảnh Hội nghị

Bước sang năm 2026, nhằm thực hiện tốt chức năng, nhiệm vụ được giao, Kiểm toán nhà nước xác định phương hướng hoạt động trong năm là: Siết chặt kỷ luật, kỷ cương trong thực thi công vụ; triển khai thực hiện có hiệu quả, chất lượng Nghị quyết Đại hội đại biểu toàn quốc lần thứ XIV của Đảng; Nghị quyết Đại hội Đảng bộ Quốc hội lần thứ I nhiệm kỳ 2025-2030 và Nghị quyết Đại hội Đảng bộ Kiểm toán nhà nước lần thứ VIII nhiệm kỳ 2025-2030; tiếp tục sắp xếp, tinh gọn bộ máy hoạt động hiệu lực, hiệu quả; không ngừng nâng cao chất lượng hoạt động kiểm toán dựa trên ứng dụng mạnh mẽ công nghệ thông tin, đẩy mạnh cải cách hành chính; nâng cao hiệu lực của các kết luận và kiến nghị kiểm toán; tăng cường hợp tác và hội nhập quốc tế, nâng cao vai trò và vị thế của Kiểm toán nhà nước Việt Nam trong khu vực và trên thế giới đồng thời đề ra các nhiệm vụ, giải pháp trọng tâm:

Tiếp tục bám sát sự chỉ đạo của Đảng, Nhà nước, Chiến lược phát triển Kiểm toán nhà nước đến năm 2030; các chỉ tiêu cụ thể tại Nghị quyết Đại hội Đảng toàn quốc lần thứ XIV nhiệm kỳ 2026-2031, Nghị quyết của Đảng ủy Quốc hội lần thứ I nhiệm kỳ 2025-2030 và Nghị quyết Đại hội Đảng bộ Kiểm toán nhà nước lần thứ VIII, nhiệm kỳ 2025-2030;

Đẩy mạnh tuyên truyền, phổ biến các quy định của pháp luật về Kiểm toán nhà nước. Tiếp tục hoàn thiện khuôn khổ pháp lý đầy đủ, đồng bộ cho tổ chức và hoạt động của Kiểm toán nhà nước, trọng tâm là: Rà soát, sửa đổi, bổ sung hệ thống văn bản hướng dẫn trong hoạt động kiểm toán để đảm bảo phù hợp với Chuẩn mực Kiểm toán nhà nước được ban hành; nâng cao chất lượng xây dựng các đề cương hướng dẫn kiểm toán đối với lĩnh vực kiểm toán mới để triển khai thống nhất trong toàn ngành nhằm nâng cao chất lượng, hiệu quả kiểm toán;

Tổ chức xây dựng và thực hiện kế hoạch kiểm toán năm 2026 chất lượng, hiệu quả;

Thường xuyên đôn đốc, theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán. Phối hợp chặt chẽ với các cơ quan có liên quan trong việc xây dựng cơ chế xử lý chung đối với các kiến nghị kiểm toán không còn khả năng thực hiện do cơ quan, đơn vị phá sản, giải thể hoặc cá nhân đã chết, mất năng lực hành vi dân sự và các trường hợp bất khả kháng khác;

Tiếp tục thực hiện đa dạng hóa các hình thức công khai kết quả kiểm toán, công khai danh sách các tổ chức, cá nhân không thực hiện hoặc thực hiện không đầy đủ kết luận, kiến nghị kiểm toán. Cung cấp kịp thời báo cáo kiểm toán cho cơ quan có thẩm quyền phục vụ công tác kiểm tra, giám sát, thanh tra, điều tra;

Tiếp tục củng cố, kiện toàn bộ máy tổ chức đảm bảo tinh gọn, chuyên nghiệp, hiệu lực và hiệu quả; đổi mới phương pháp đánh giá chất lượng công chức, viên chức gắn với kết quả, hiệu quả công việc được giao; có chính sách tuyển dụng, đãi ngộ để thu hút, giữ chân nhân tài nhân tài trong điều kiện môi trường làn việc đặc thù của Kiểm toán nhà nước;

Nâng cao chất lượng xây dựng kế hoạch đào tạo, bồi dưỡng, đảm bảo thiết thực, đúng nhu cầu người học theo từng loại đối tượng; kiện toàn đội ngũ giảng viên, báo cáo viên, đảm bảo truyền đạt tốt về lý thuyết và thực tiễn; đổi mới nội dung, phương pháp đào tạo, tăng cường trao đổi, thảo luận, phù hợp với từng đối tượng học. Có kế hoạch đào tạo chuyên sâu, tăng cường hợp tác với các chuyên gia bên ngoài để giúp xử lý các vấn đề mới, phức tạp có thể gặp trong quá trình kiểm toán;
thumbnail
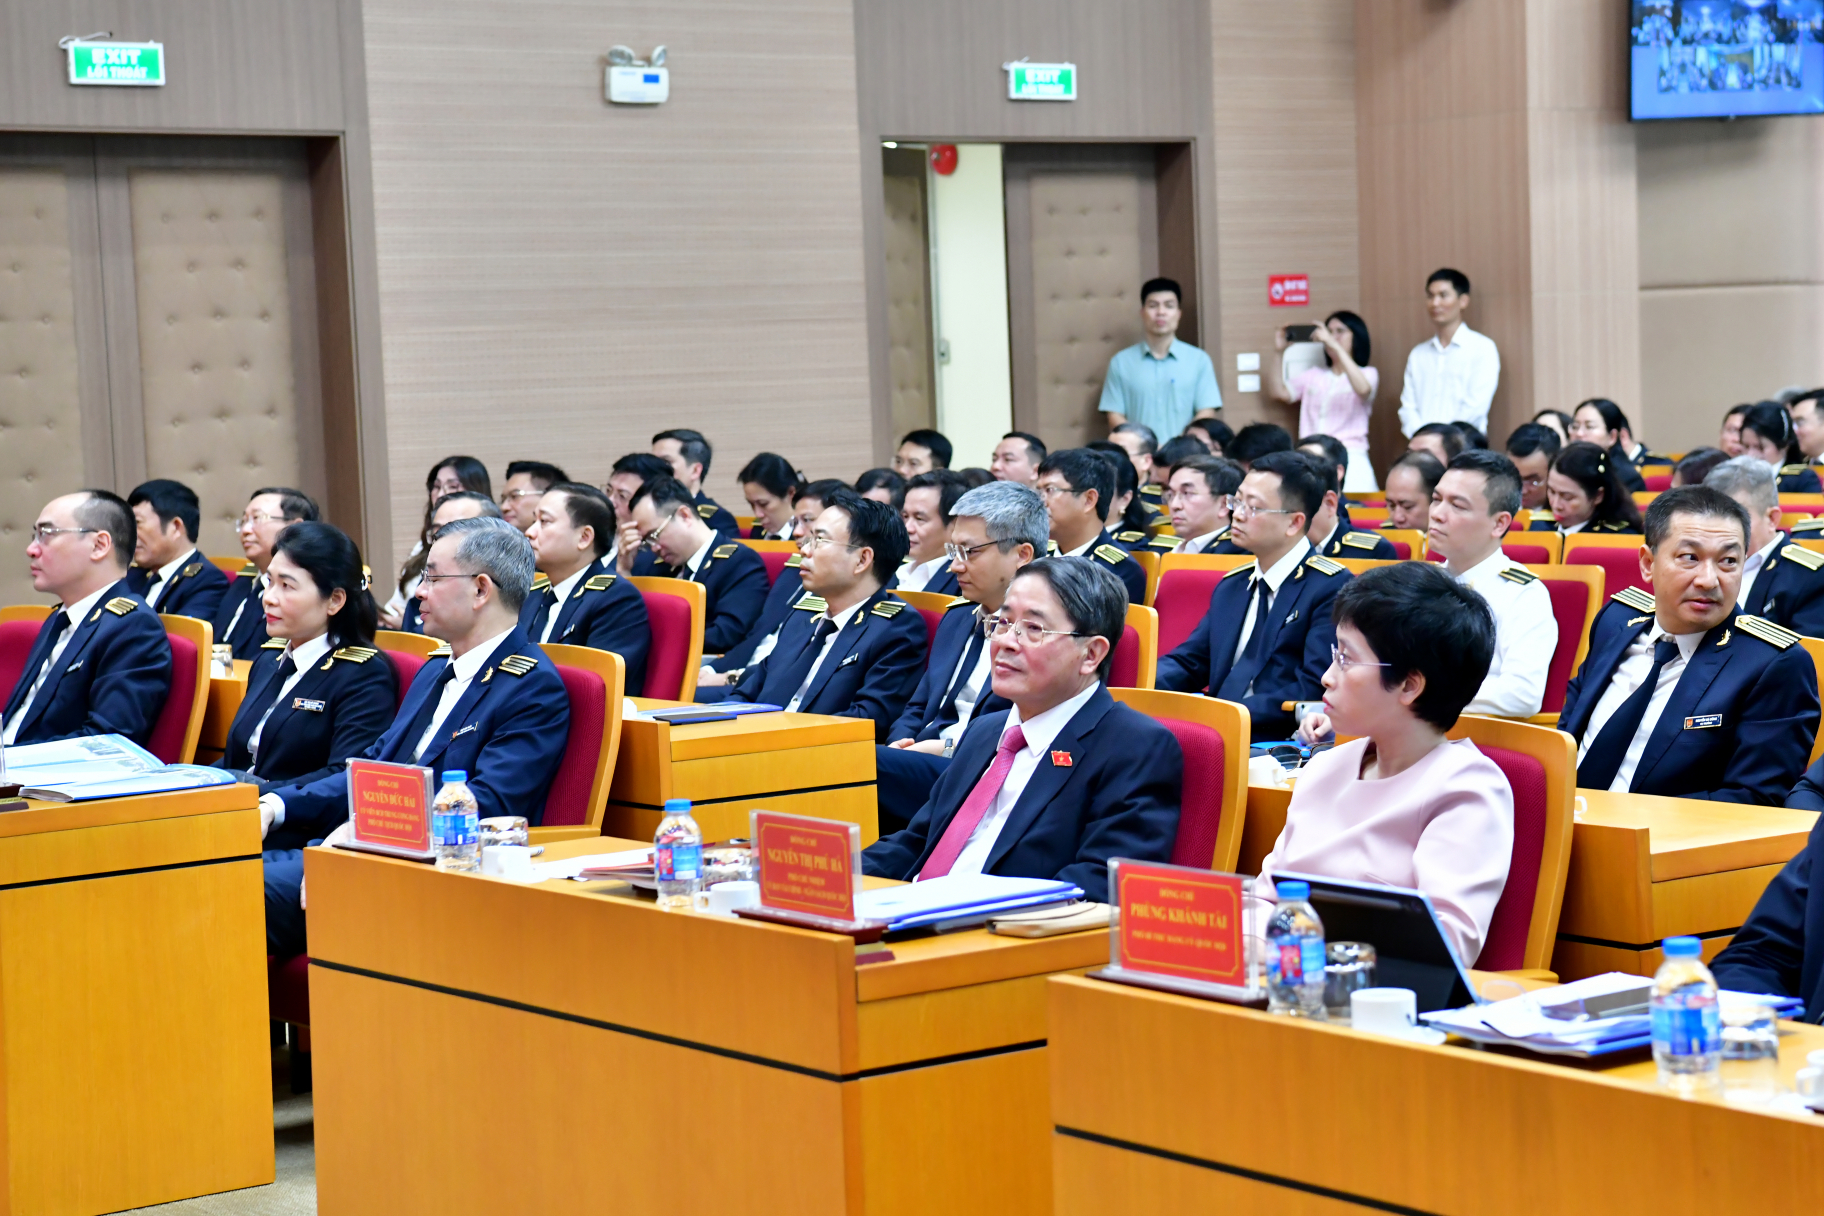
Các đại biểu tham dự Hội nghị

Tiếp tục củng cố và phát huy vai trò quan trọng của Kiểm toán nhà nước Việt Nam trong ASOSAI và INTOSAI; triển khai, thực hiện đầy đủ các quyền và nghĩa vụ của Kiểm toán nhà nước trên trường quốc tế, tăng cường mối quan hệ hợp tác với một số cơ quan kiểm toán chiến lược, có thế mạnh trên một số lĩnh vực, đặc biệt chú trọng đến hiệu lực, hiệu quả của các hoạt động hợp tác trên các mặt: nâng cao địa vị pháp lý của Việt Nam trên trường quốc tế trong đó có Kiểm toán nhà nước, đồng thời khai thác được thế mạnh của các nước bạn trong quá trình hợp tác, học tập kinh nghiệm;

Đẩy nhanh tiến độ thực hiện các dự án đầu tư xây dựng; tăng cường cải cách hành chính gắn với việc ứng dụng công nghệ thông tin về chuyển đổi số vào hoạt động công vụ (ứng dụng AI vào hoạt động kiểm toán, tăng cường việc ứng dụng các phần mềm hỗ trợ hoạt động kiểm toán theo lĩnh vực và các phần mềm phục vụ quản lý, kiểm soát hoạt động kiểm toán để nâng cao hiệu quả kiểm soát, chất lượng các báo cáo kiểm toán; phối hợp với các bộ, cơ quan Trung ương trong việc kết nối, chia sẻ dữ liệu phục vụ hoạt động kiểm toán). Đặc biệt, phối hợp, đề xuất các cơ quan có thẩm quyền trong việc bố trí kinh phí để đầu tư cơ sở hạ tầng, mở rộng ứng dụng công nghệ, đào tạo nhân lực về công nghệ để đạt được mục tiêu kiểm toán trên môi trường số trong thời gian tới.

Đến dự và chỉ đạo Hội nghị, đồng chí Nguyễn Đức Hải, Phó Chủ tịch Quốc hội đánh giá cao và biểu dương kết quả thành tích đã đạt được của Kiểm toán nhà nước trong năm 2025. Kiểm toán nhà nước đã có nhiều sáng tạo, linh hoạt, bám sát chỉ đạo của Trung ương, của Quốc hội, chiến lược phát triển Kiểm toán nhà nước và tình hình thực tiễn để tổ chức triển khai hoạt động kiểm toán và các mặt công tác. Tiếp tục góp phần siết chặt kỷ cương, kỷ luật trong quản lý, sử dụng tài chính, tài sản công, phòng, chống tham nhũng, lãng phí, tiêu cực; cung cấp nhiều thông tin cho Quốc hội trong lập pháp, giám sát, quyết định các vấn đề quan trọng của đất nước.

Đồng chí Phó Chủ tịch Quốc hội tán thành với phương hướng, nhiệm vụ trọng tâm, giải pháp Kiểm toán nhà nước đã đặt ra. Tuy nhiên trước những thay đổi của đất nước, để đáp ứng yêu cầu nhiệm vụ, Phó Chủ tịch Quốc hội đề nghị Kiểm toán nhà nước tập trung triển khai 5 nội dung trọng tâm:

Thứ nhất, tiếp tục bám sát chủ trương của Đảng, Nhà nước, Nghị quyết của Quốc hội, Chiến lược phát triển Kiểm toán nhà nước, các chỉ tiêu cụ thể tại Nghị quyết Đại hội Đảng toàn quốc lần thứ XIV nhiệm kỳ 2026-2031, Nghị quyết của Đảng ủy Quốc hội lần thứ I nhiệm kỳ 2025-2030 để thực hiện nhiệm vụ năm 2026 đảm bảo tiến độ, chất lượng và phòng, chống tham nhũng, tiêu cực, thực hành tiết kiệm, chống lãng phí hiệu quả.

Thứ hai, tiếp tục thực hiện tốt nguyên tắc tập trung dân chủ; bám sát các mục tiêu, chỉ tiêu đề ra trong nghị quyết đại hội Đảng bộ Kiểm toán nhà nước để thực hiện nhiệm vụ; dự phòng cho các nhiệm vụ phát sinh, đột xuất được cấp có thẩm quyền giao. Tiếp tục thực hiện tốt công tác xây dựng Đảng; xây dựng tổ chức bộ máy tinh gọn, hoạt động hiệu năng, hiệu lực, hiệu quả gắn với cải cách hành chính và chuyển đổi số; nâng cao năng lực, trách nhiệm của tập thể lãnh đạo, quản lý; trách nhiệm nêu gương. Làm tốt công tác đấu tranh phòng, chống tham nhũng, tiêu cực, lãng phí; tăng cường giáo dục về đạo đức, văn hóa, ứng xử, trách nhiệm và lòng tự tôn nghề nghiệp cho đội ngũ kiểm toán viên.

Thứ ba, tiếp tục đổi mới phương thức kiểm toán; tập trung nâng cao chất lượng kiểm toán báo cáo quyết toán ngân sách bộ, ngành, địa phương, thực hiện kiểm toán 100% báo cáo quyết toán ngân sách bộ, ngành, địa phương đảm bảo chất lượng, tiến độ, thực hiện việc rút ngắn thời gian tổng hợp quyết toán ngân sách nhà nước xuống còn 1 năm để phục vụ kịp thời công tác xây dựng dự toán ngân sách hằng năm. Tiếp tục nâng cao chất lượng ý kiến về dự toán, quyết toán ngân sách nhà nước. Xây dựng phương án tổ chức kiểm toán, theo dõi, đôn đốc kiến nghị kiểm toán chặt chẽ, khoa học, hiệu quả để phù hợp với mô hình chính quyền hiện nay (sáp nhập bộ, tỉnh; sắp xếp lại xã, phường, kết thúc hoạt động của cấp huyện). Đẩy mạnh hơn nữa ứng dụng công nghệ thông tin, chuyển đổi số vào hoạt động kiểm toán.

Tập trung kiểm toán việc tổ chức thực hiện pháp luật và kiến nghị hoàn thiện hệ thống pháp luật, đặc biệt là các nội dung liên quan đến các cơ chế đặc thù, phân cấp, phân quyền trong phân bổ, sử dụng nguồn lực và thực hiện các dự án, công trình trọng điểm; việc quản lý, sử dụng tài chính, tài sản công khi thực hiện chủ trương sắp xếp, tinh gọn bộ máy; việc phân bổ, quản lý, sử dụng nguồn lực để thực hiện các đột phá, cách mạng theo các Nghị quyết của Trung ương.

Tăng cường kiểm toán đánh giá cơ chế, chính sách của Nhà nước, đặc biệt các chính sách có ảnh hưởng rộng, lớn đến đời sống kinh tế xã hội. Tập trung kiểm toán để đánh giá đúng thực trạng bội chi, nợ công, rủi ro về cân đối ngân sách và kiến nghị các giải pháp bảo đảm an ninh tài chính, ngân sách quốc gia.

Thứ tư, tiếp tục nâng cao vị thế, hình ảnh cơ quan Kiểm toán nhà nước nói riêng và đất nước Việt Nam nói chung trên trường quốc tế. Tăng cường năng lực chuyên môn đối ngoại, kiến thức và kinh nghiệm kiểm toán nhất là các lĩnh vực kiểm toán mới nhằm nâng cao chất lượng kiểm toán; có chính sách tuyển dụng, đãi ngộ để thu hút, giữ chân nhân tài nhân tài trong điều kiện môi trường làm việc đặc thù của Kiểm toán nhà nước

Thứ năm, nghiên cứu sửa đổi Luật Kiểm toán nhà nước để hoàn thiện hành lang pháp lý và có cơ chế, điều kiện đảm bảo cho hoạt động kiểm toán phù hợp với tình hình mới.

Thay mặt cho tập thể Lãnh đạo, công chức, viên chức, người lao động Kiểm toán nhà nước, Tổng Kiểm toán nhà nước khẳng định, trong thời gian qua, Ngành Kiểm toán nhà nước luôn nhận được sự quan tâm chỉ đạo lãnh đạo của các đồng chí lãnh đạo Đảng, Nhà nước, đặc biệt là lãnh đạo Quốc hội. Tổng Kiểm toán nhà nước trân trọng cảm ơn và tiếp thu các chỉ đạo của Phó Chủ tịch Quốc hội Nguyễn Đức Hải cũng như khẳng định sẽ cùng tập thể Lãnh đạo, công chức, viên chức, người lao động toàn Ngành hoàn thành các nhiệm vụ do Đảng, Nhà nước và Nhân dân giao phó.
thumbnail
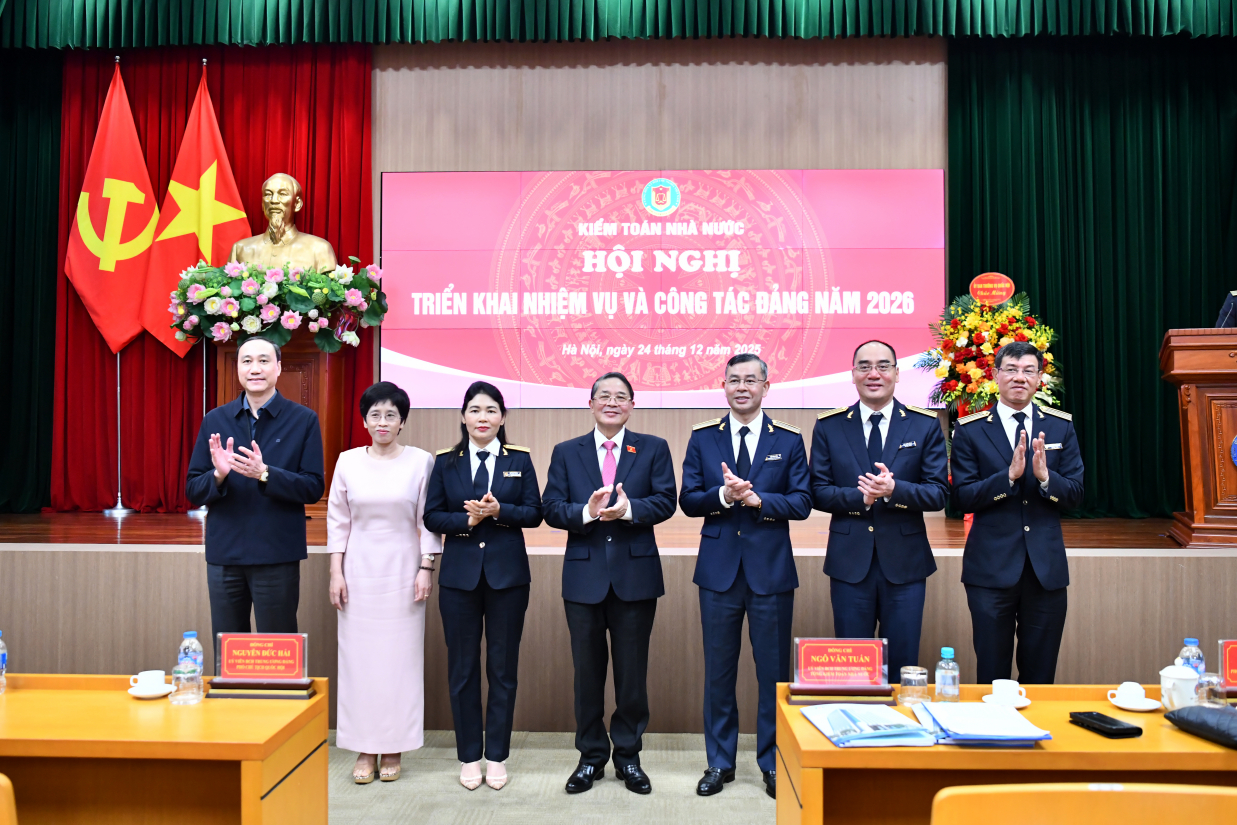
Phó Chủ tịch Quốc hội Nguyễn Đức Hải chụp ảnh lưu niệm cùng Lãnh đạo Kiểm toán nhà nước và đại biểu

Tổng Kiểm toán nhà nước Ngô Văn Tuấn cho biết, năm 2026 được dự báo có nhiều thay đổi mang tính bước ngoặt, đặc biệt trong bối cảnh triển khai mô hình chính quyền địa phương hai cấp và thực hiện quy định mới về rút ngắn thời gian báo cáo quyết toán từ 18 tháng xuống còn 12 tháng theo Luật Ngân sách nhà nước. Trước bối cảnh đó, Kiểm toán nhà nước cần kịp thời tháo gỡ các vướng mắc phát sinh trong quá trình thực hiện nhiệm vụ.

Một trong những nhiệm vụ trọng tâm được Tổng Kiểm toán nhà nước đặt ra là tiếp tục thực hiện Nghị quyết số 18-NQ/TW; rà soát, kiện toàn tổ chức bộ máy; phát triển nguồn nhân lực đáp ứng yêu cầu trong giai đoạn mới. Đồng thời, đẩy mạnh ứng dụng công nghệ thông tin, đặc biệt là xây dựng cơ sở dữ liệu của Ngành. Theo Tổng Kiểm toán nhà nước, đây chính là “linh hồn và xương sống” của hoạt động kiểm toán; bảo đảm dữ liệu “đúng, đủ, sạch, sống” để ứng dụng trí tuệ nhân tạo hiệu quả, phục vụ triển khai Nghị quyết số 57-NQ/TW của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia.

Tổng Kiểm toán nhà nước lưu ý, nhiệm vụ đặc biệt quan trọng của toàn Ngành là hoàn thành Kế hoạch kiểm toán năm 2026 với yêu cầu chất lượng cao nhất với 129 nhiệm vụ kiểm toán, tập trung kiểm toán, đánh giá việc sử dụng trụ sở, phương tiện trong quá trình sáp nhập; đánh giá hiệu quả hoạt động của mô hình chính quyền hai cấp, đặc biệt là chính quyền cấp xã trong cung cấp dịch vụ công cho người dân và doanh nghiệp, qua đó thể hiện rõ vai trò, trách nhiệm của Kiểm toán nhà nước.

Trong quá trình triển khai nhiệm vụ, Tổng Kiểm toán nhà nước yêu cầu toàn Ngành tuân thủ nghiêm Quy định số 131-QĐ/TW của Bộ Chính trị; tiếp tục đẩy mạnh hợp tác quốc tế, học hỏi kinh nghiệm của các cơ quan kiểm toán tối cao; nâng cao vai trò, vị thế của Kiểm toán nhà nước Việt Nam; hoàn thiện cơ sở vật chất đáp ứng yêu cầu nhiệm vụ; thực hiện tốt công tác Đảng, đoàn thể, phục vụ hiệu quả nhiệm vụ chính trị.
thumbnail
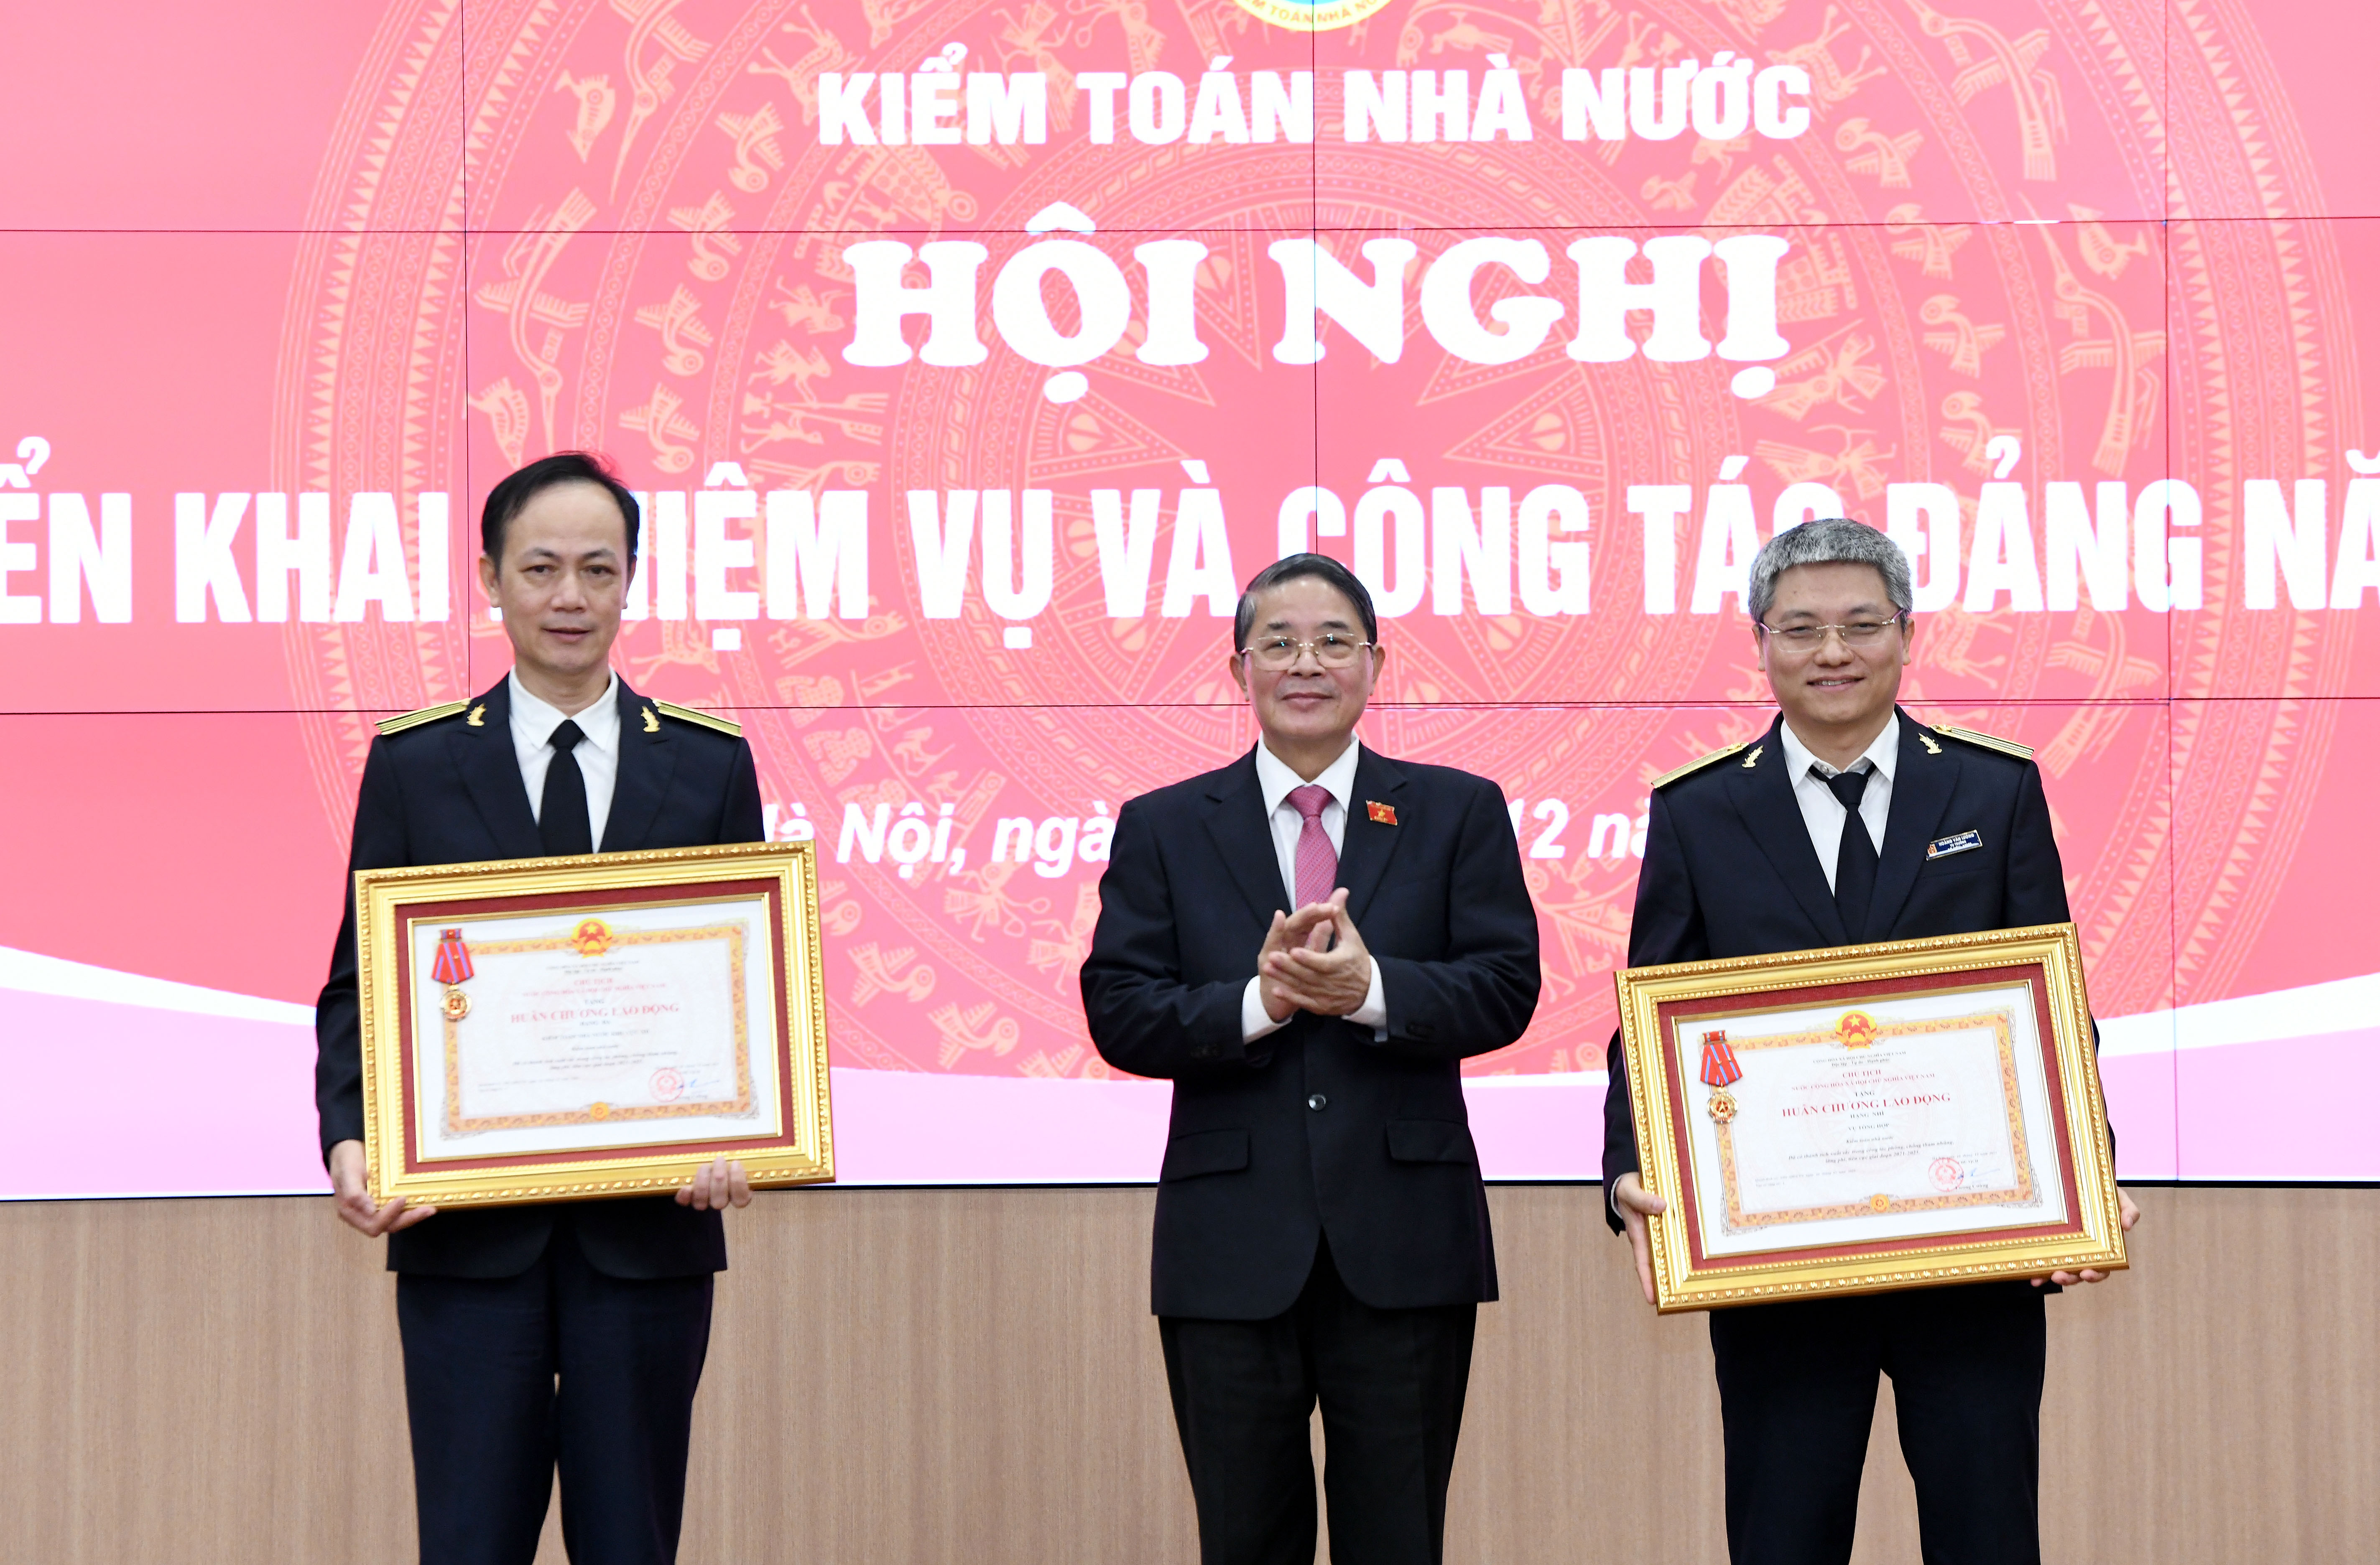
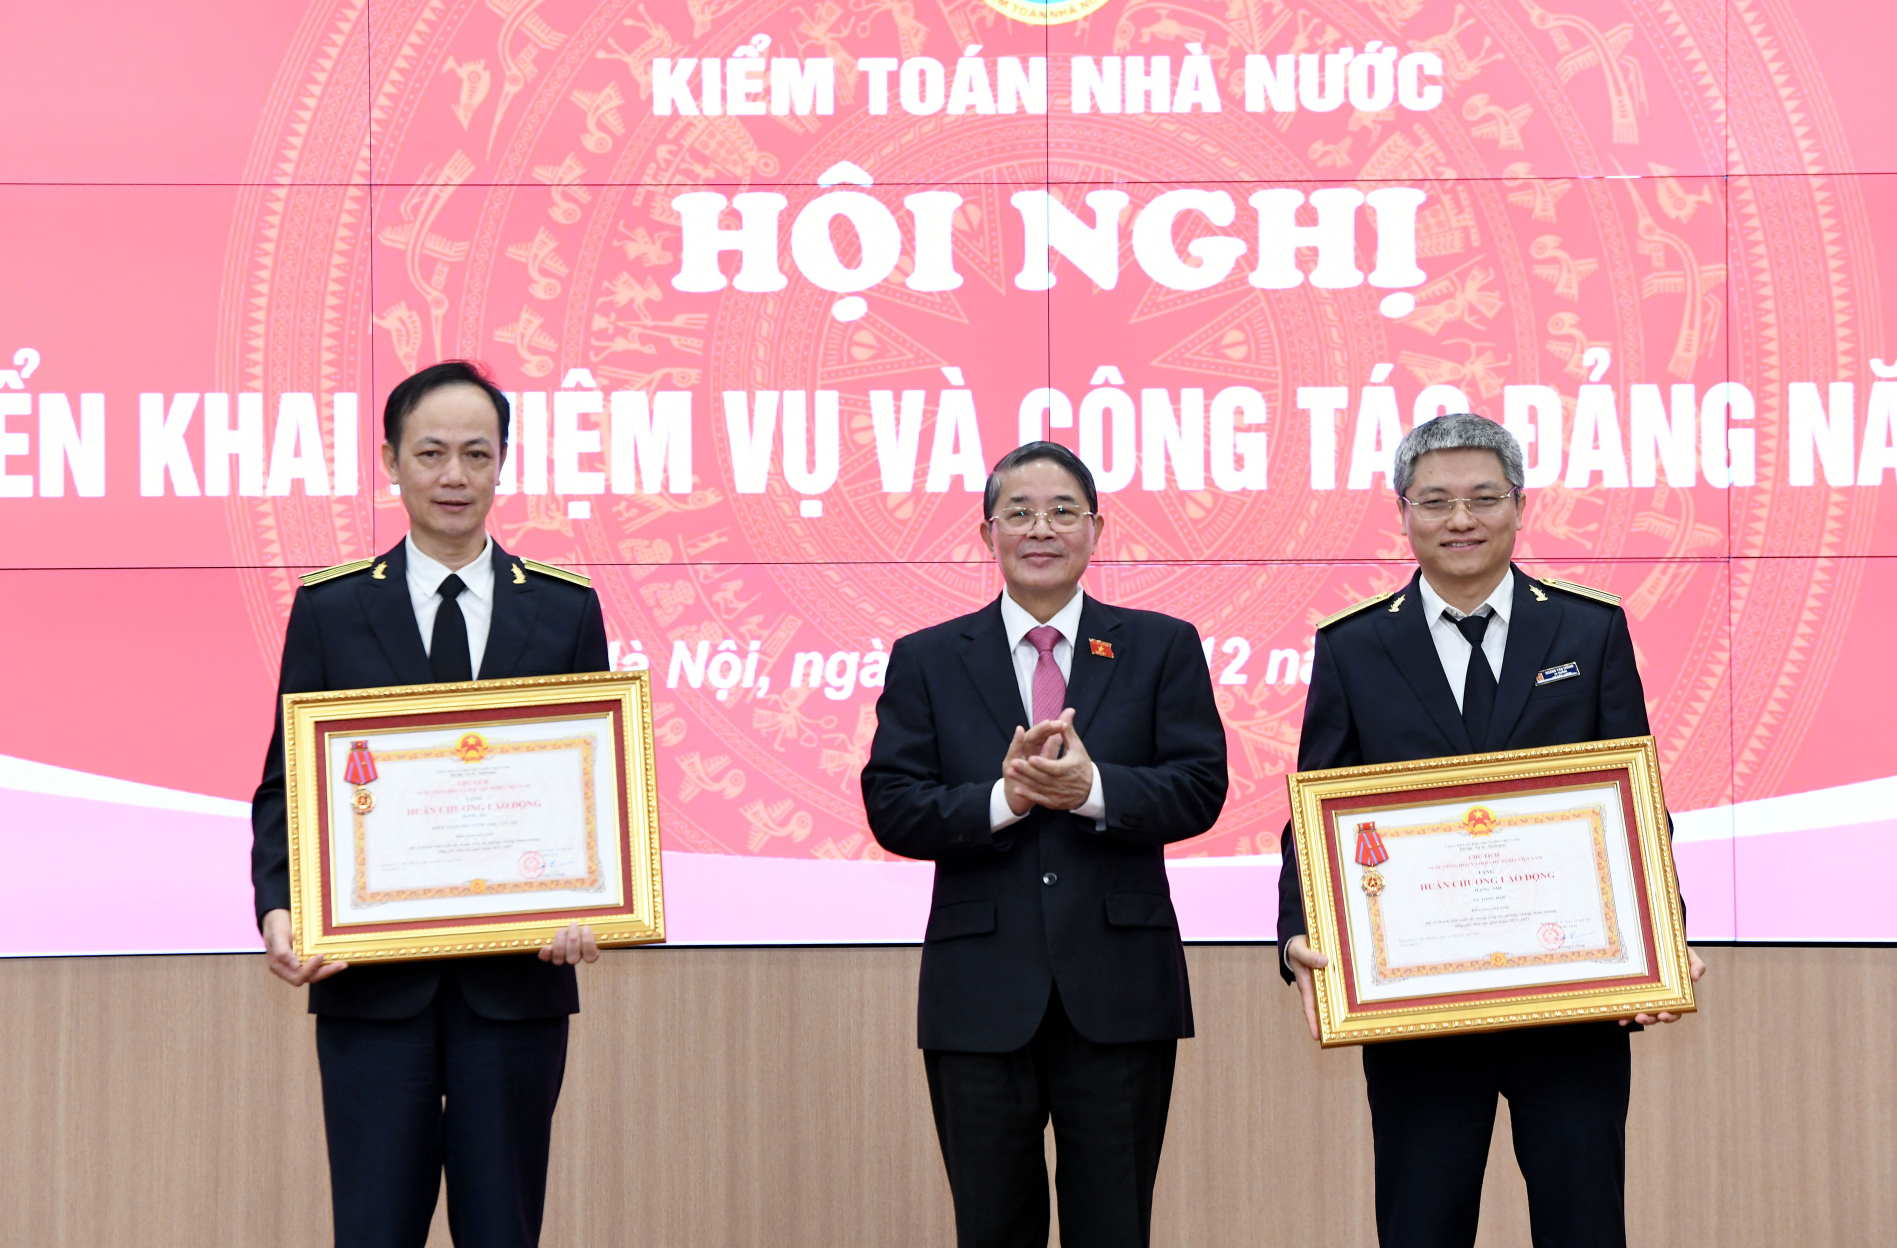
Phó Chủ tịch Quốc hội Nguyễn Đức Hải trao tặng Huân chương Lao động hạng Nhì và hạng Ba cho tập thể Vụ Tổng hợp và Kiểm toán nhà nước khu vực XI

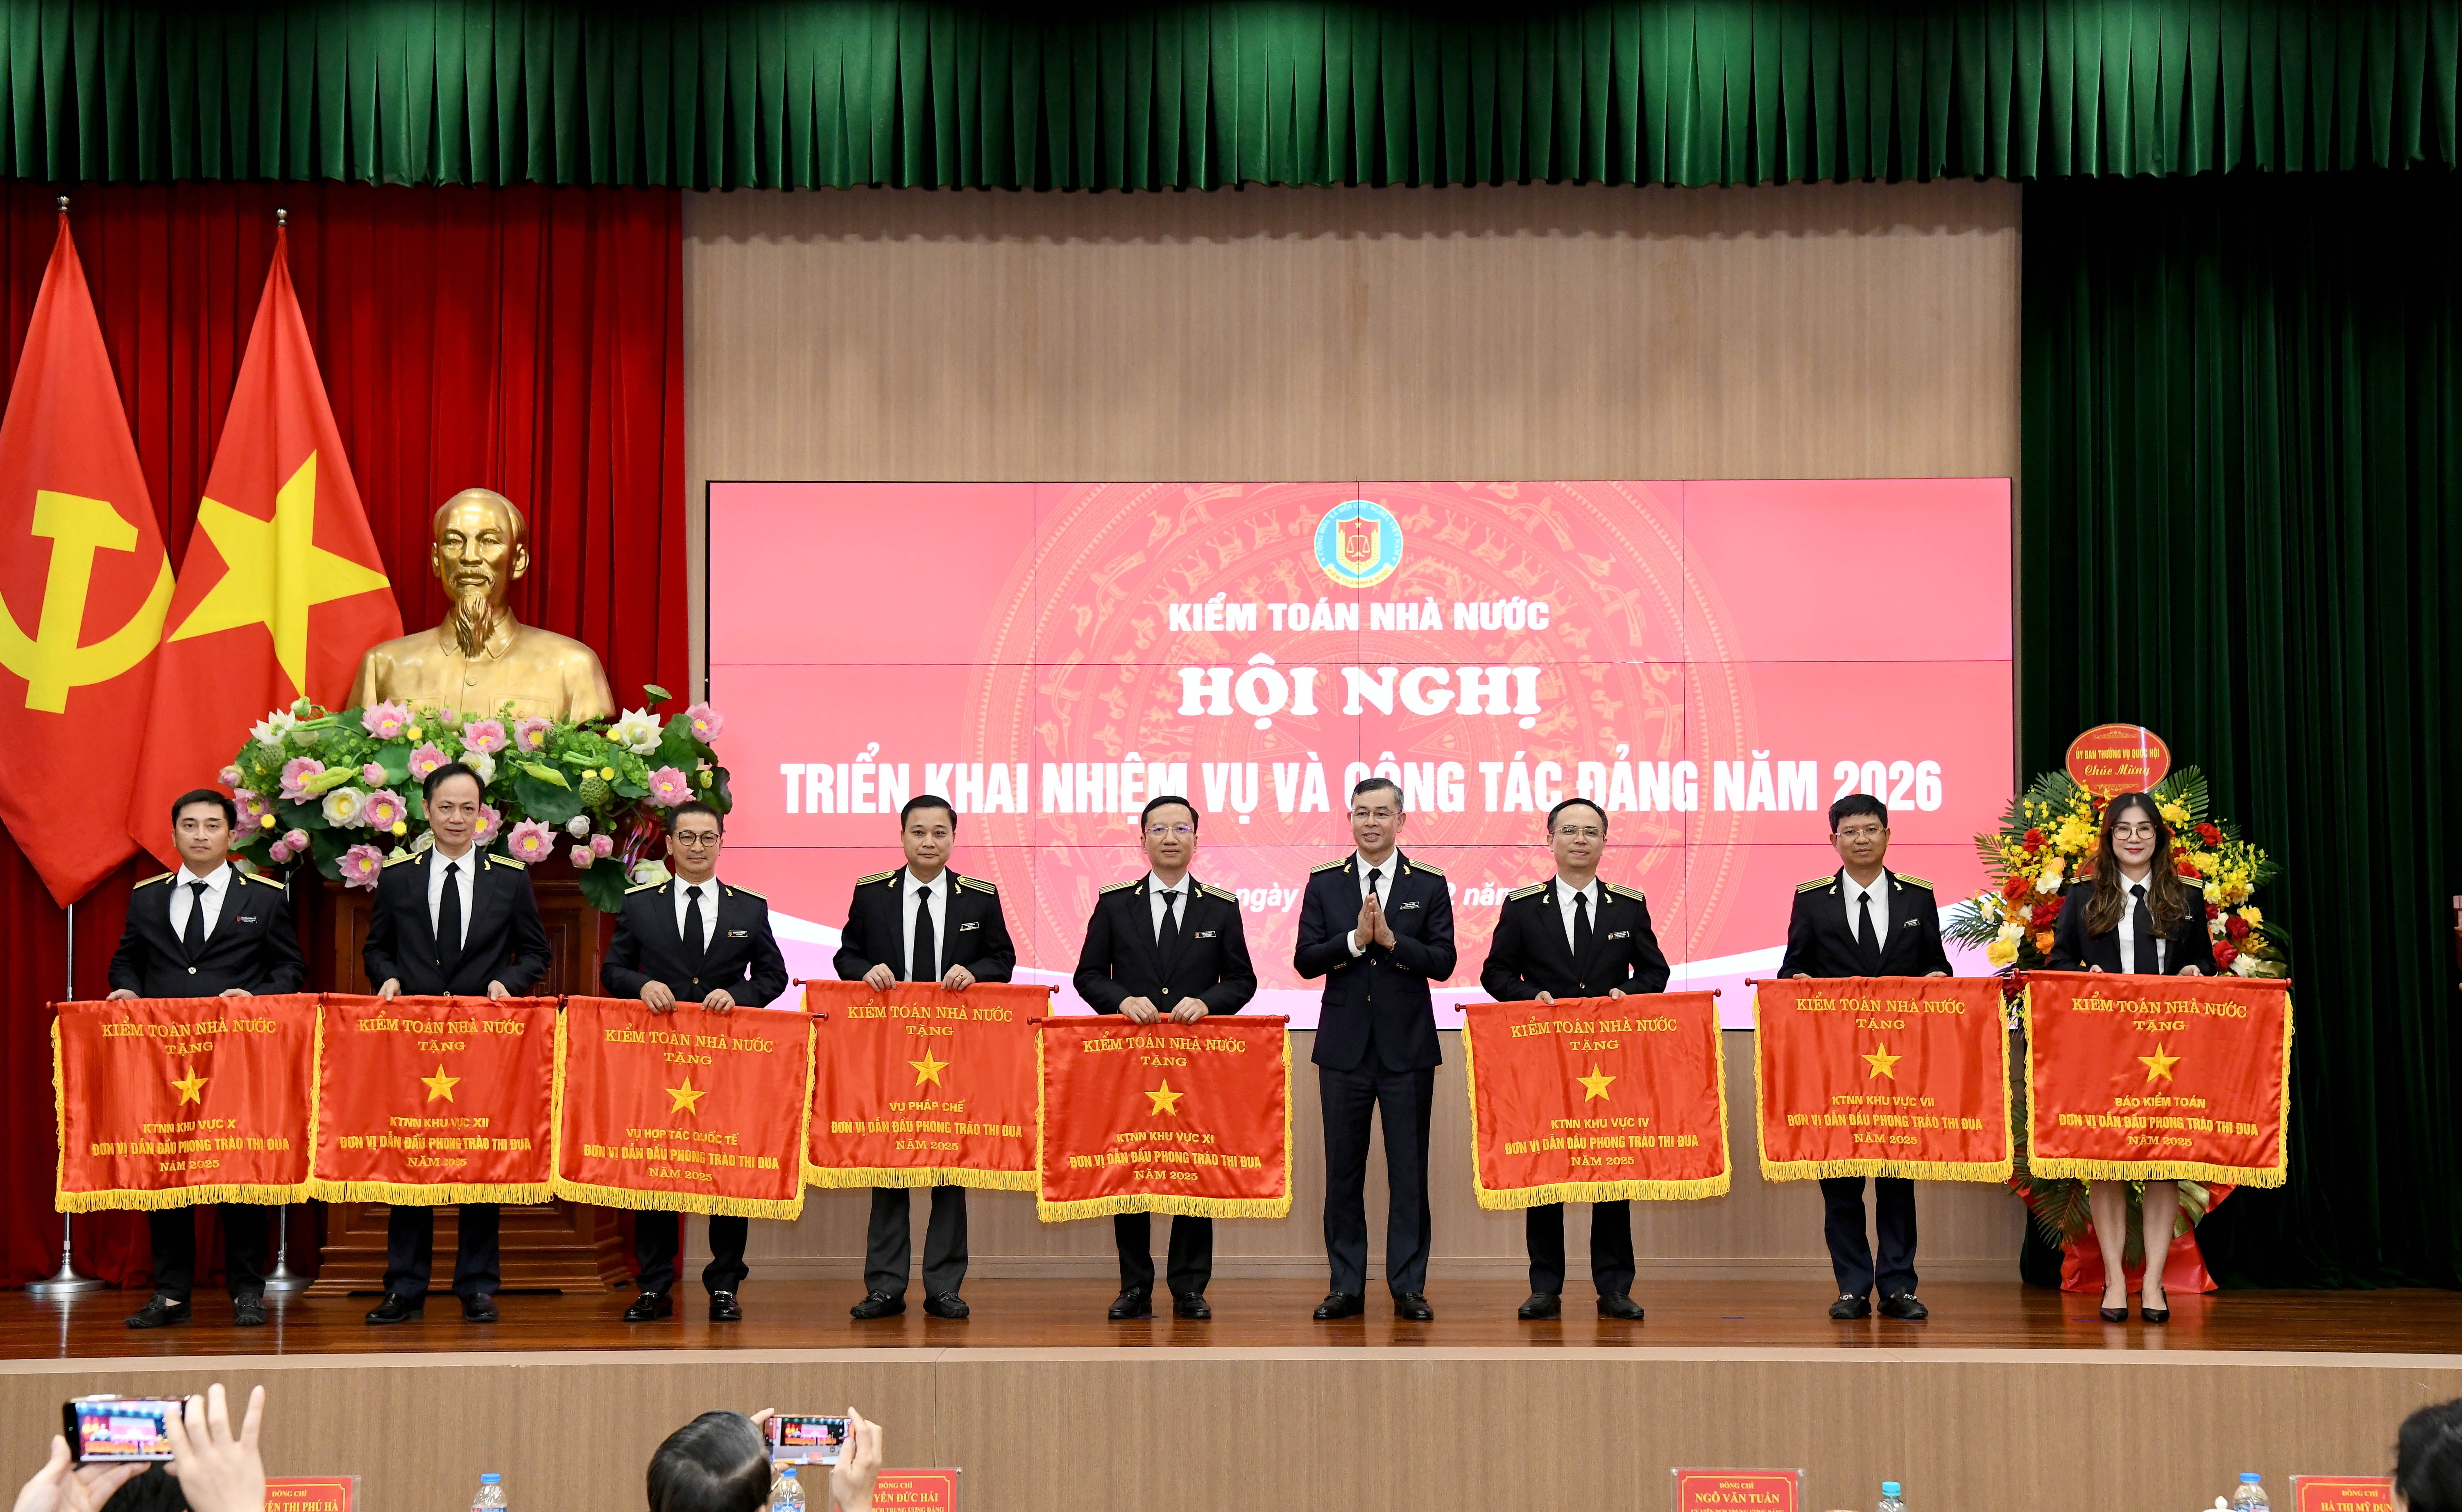
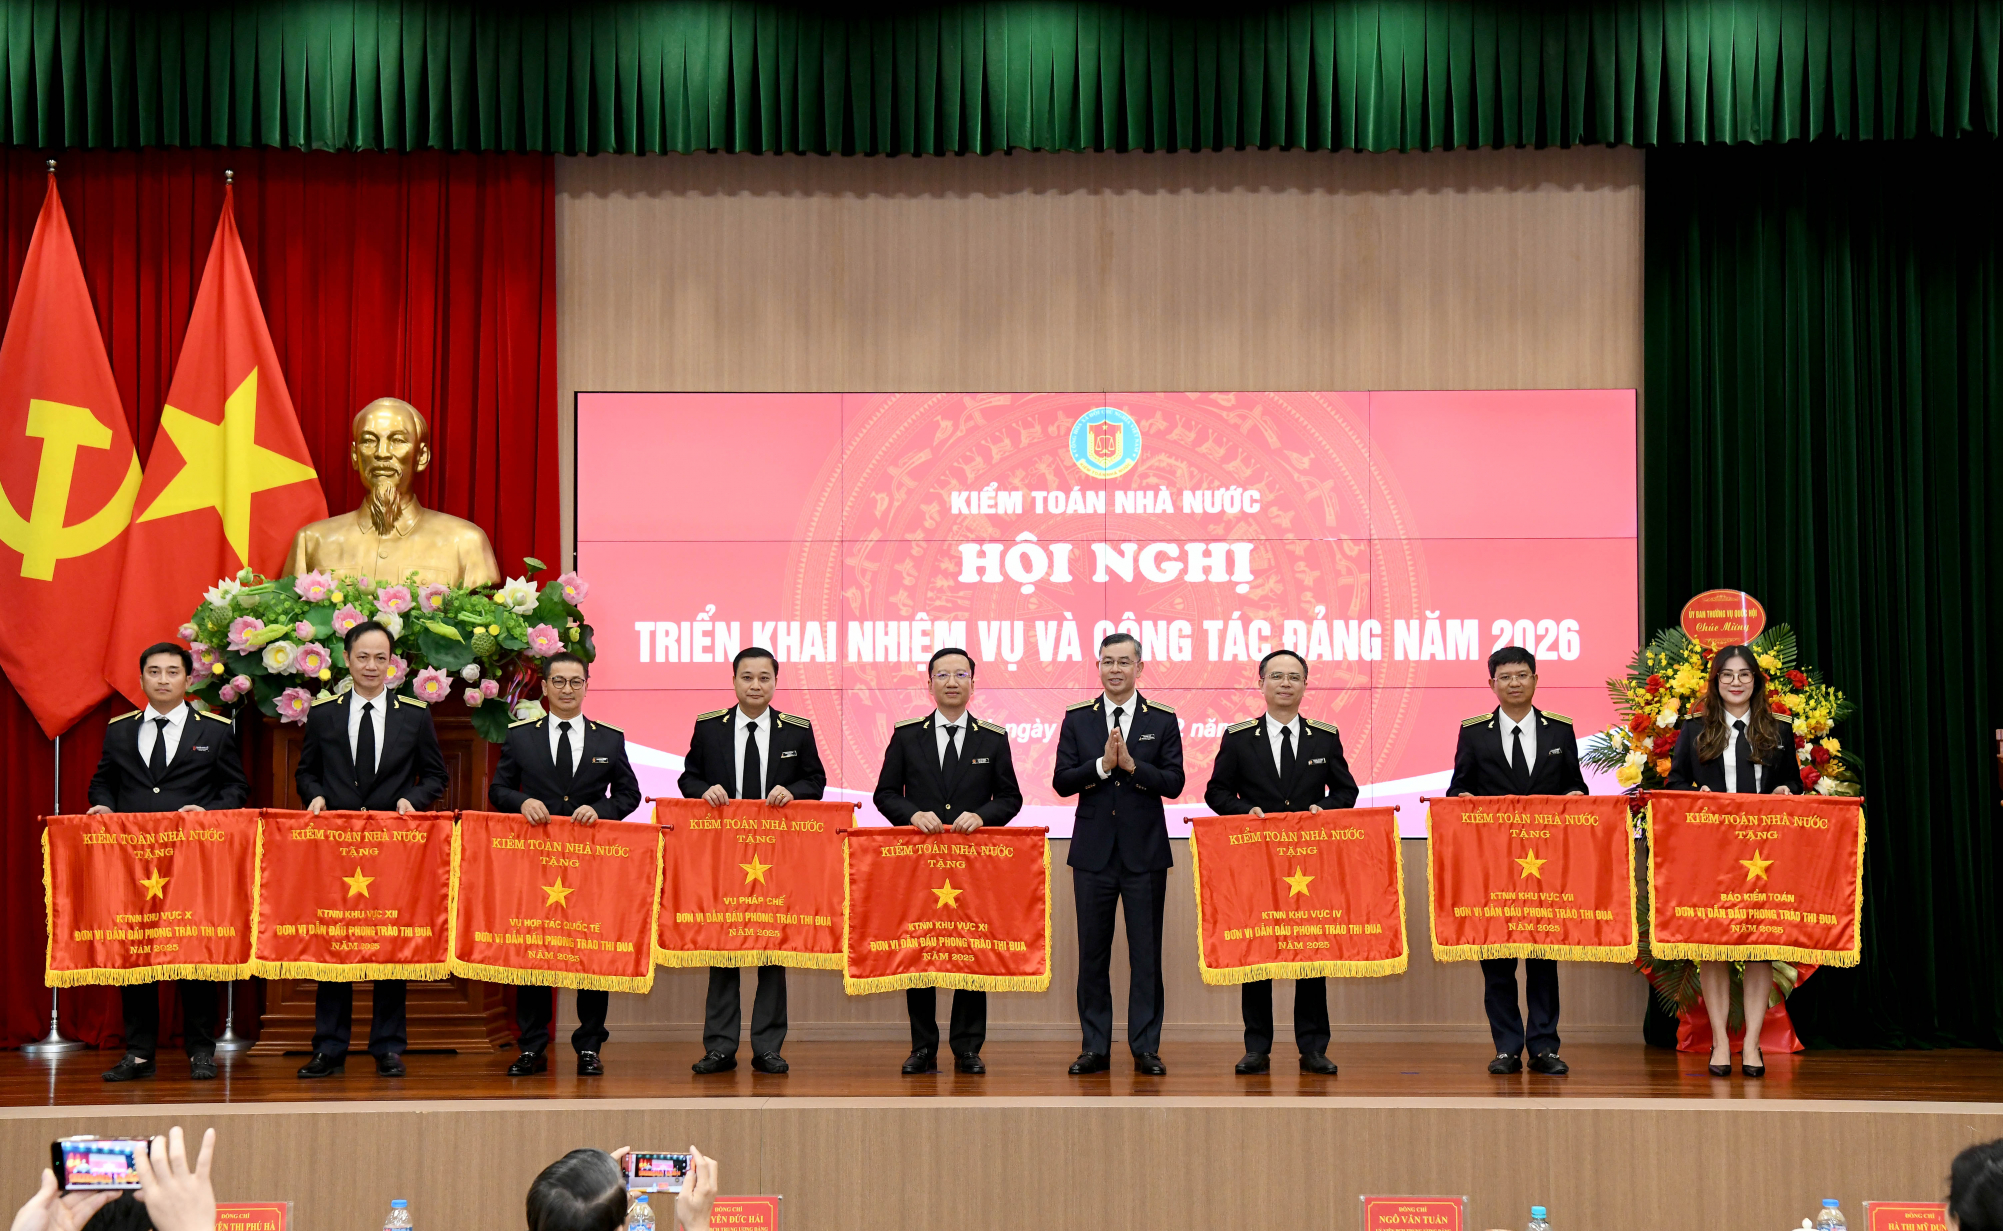
Cũng tại Hội nghị, Phó Chủ tịch Quốc hội Nguyễn Đức Hải đã trao tặng Huân chương Lao động hạng Nhì và hạng Ba cho tập thể Vụ Tổng hợp và Kiểm toán nhà nước khu vực XII; Tổng Kiểm toán nhà nước Ngô Văn Tuấn tặng cờ thi đua và các hình thức khen thưởng cho các tập thể đạt thành tích xuất sắc trong thực hiện nhiệm vụ năm 2025.
thumbnail
Tổng Kiểm toán nhà nước Ngô Văn Tuấn tặng cờ thi đua cho các đơn vị đạt thành tích xuất sắc trên các mặt công tác
Lượt xem: 13

Thẩm định Chương trình, tài liệu bồi dưỡng kỹ năng kiểm toán ngân sách nhà nước cấp độ 3

Sáng 15/10/2026, Kiểm toán nhà nước đã tổ chức họp thẩm định Chương trình, tài liệu bồi dưỡng kỹ năng kiểm toán ngân sách nhà nước cấp độ 3 do TS Nguyễn Hữu Phúc, Kiểm toán trưởng Kiểm toán nhà nước khu vực I làm chủ tịch Hội đồng thẩm định. TS Vũ Ngọc Tuấn, Kiểm toán trưởng Kiểm toán nhà nước chuyên ngành III, Trưởng ban rà soát tài liệu cùng các thành viên ban rà soát và hội đồng thẩm định cùng tham dự cuộc họp. Tài liệu bồi dưỡng “Kỹ năng kiểm toán ngân sách nhà nước” thuộc Hệ thống Chương trình đào tạo, bồi dưỡng kiểm toán viên của Kiểm toán nhà nước. Tài liệu trang bị cho người học kiến thức và kỹ năng kiểm toán trong lĩnh vực ngân sách nhà nước. Tài liệu được chia thành 3 cấp độ (Cấp độ 1, Cấp độ 2 và Cấp độ 3), với 12 chuyên đề đào tạo. Tài liệu bồi dưỡng Cấp độ 3 dành cho đối tượng là công chức được phân công kiểm toán trong lĩnh vực ngân sách có từ 9 năm kinh nghiệm trở lên và các đối tượng khác cần bồi dưỡng kỹ năng chuyên môn nghiệp vụ kiểm toán trong lĩnh vực ngân sách nhà nước. Tài liệu gồm 4 chuyên đề, với thời lượng đào tạo là 40 tiết nhằm cung cấp cho học viên những kiến thức và kỹ năng khảo sát, lập kế hoạch kiểm toán; kỹ năng phân tích, đánh giá khi thực hiện kiểm toán tại đơn vị sử dụng ngân sách nhà nước hay khi kiểm toán ngân sách nhà nước (trọng tâm là ngân sách địa phương); kỹ năng lập báo cáo kiểm toán ngân sách nhà nước; kỹ năng ứng dụng công nghệ thông tin, khai thác dữ liệu và trí tuệ nhân tạo trong khảo sát, lập kế hoạch kiểm toán và lập báo cáo kiểm toán ngân sách nhà nước. Tài liệu bồi dưỡng được xây dựng theo hướng kết hợp giảng dạy lý thuyết với trao đổi, thảo luận; lấy học viên làm trung tâm, sử dụng bài tập tình huống, nghiên cứu hồ sơ kiểm toán mẫu, thực hành trên hệ thống mẫu biểu hồ sơ kiểm toán hiện hành của Kiểm toán nhà nước. Được xây dựng theo hướng mở để tiếp tục cập nhật, bổ sung phù hợp thực tiễn, nội dung tài liệu được cập nhật theo các văn bản quy phạm pháp luật còn hiệu lực tại thời điểm biên soạn; khi văn bản dẫn chiếu được sửa đổi, bổ sung, thay thế thì rà soát, cập nhật kịp thời. Hội đồng thẩm định đánh giá cao chất lượng chương trình, tài liệu bồi dưỡng Trên cơ sở đó, Tài liệu Kỹ năng kiểm toán ngân sách nhà nước cấp độ 3 được sửa đổi, bổ sung tại 04 chuyên đề với các vấn đề chủ yếu như: (i) lược bỏ các văn bản, tài liệu và nội dung không còn hiệu lực, không còn phù hợp; cập nhật các quy định mới của pháp luật và Kiểm toán nhà nước, trọng tâm là Luật Ngân sách nhà nước năm 2025, Luật Tiết kiệm, chống lãng phí năm 2025, Quy trình kiểm toán của Kiểm toán nhà nước năm 2025, Hệ thống Chuẩn mực Kiểm toán nhà nước năm 2026, các hướng dẫn kiểm toán, hồ sơ và mẫu biểu hiện hành; (ii) Biên tập nội dung chuyên môn phù hợp với những thay đổi về cơ chế quản lý ngân sách, mô hình chính quyền địa phương 02 cấp, tổ chức cơ quan tài chính, thuế, Kho bạc Nhà nước, cơ chế tự chủ, đầu tư công và quản lý tài sản công; (iii) Bổ sung, cụ thể hóa các nội dung phân tích, đánh giá và các tình huống thực tiễn nhằm nâng cao khả năng vận dụng trong hoạt động kiểm toán ngân sách nhà nước; (iv) Bổ sung thêm nội dung về chuyển đổi số, khai thác dữ liệu điện tử và ứng dụng công nghệ, trí tuệ nhân tạo trong hoạt động kiểm toán; (v) Bổ sung thêm một số kỹ năng về tổ chức, quản trị cuộc kiểm toán, kiểm soát chất lượng, tổng hợp phát hiện, lập và bảo vệ kết luận kiểm toán, xử lý khác biệt quan điểm, xây dựng kiến nghị kiểm toán có tính khả thi và kiến nghị hoàn thiện cơ chế, chính sách tài khóa. Đánh giá cao giá trị của tài liệu bồi dưỡng, Hội đồng thẩm đánh giá tài liệu được biên soạn công phu, có phạm vi nội dung cơ bản bám sát Chương trình bồi dưỡng kỹ năng kiểm toán ngân sách nhà nước cấp độ 3. Bốn chuyên đề của Tài liệu đã bao quát các nhóm kỹ năng quan trọng trong kiểm toán ngân sách nhà nước. Tài liệu đã được rà soát, cập nhật tương đối toàn diện theo hệ thống pháp luật và các quy định nghiệp vụ hiện hành về ngân sách nhà nước, tài chính, kế toán, tài sản công, đầu tư công, chuẩn mực Kiểm toán nhà nước và quy trình kiểm toán. Nội dung Tài liệu đã chú trọng kỹ năng phân tích, đánh giá và kinh nghiệm nghề nghiệp. Về kết cấu, tài liệu có kết cấu logic và cơ bản phù hợp với cấu trúc Chương trình. Nội dung được triển khai từ cơ sở nghiệp vụ đến phương pháp, kỹ năng và câu hỏi, bài tập, tạo thuận lợi cho việc tổ chức giảng dạy, các nội dung phân tích, đánh giá đã được xây dựng kết hợp giữa yêu cầu nghiệp vụ kiểm toán với các phương pháp phân tích. TS Vũ Ngọc Tuấn, Đại diện Ban rà soát báo cáo giải trình kết quả rà soát chương trình, tài liệu Để hoàn thiện tài liệu, Hội đồng đề nghị Ban rà soát tăng hàm lượng thực hành và các bài tập tình huống trong từng chuyên đề. Cần cụ thể hóa yêu cầu vận dụng chuẩn mực Kiểm toán nhà nước và bằng chứng kiểm toán trong từng chuyên đề; một số câu hỏi, bài tập cần được nâng mức độ yêu cầu để phù hợp với đối tượng cấp độ 3. Về việc trích dẫn các văn bản quy phạm pháp luật trong tài liệu: Phần lớn các nội dung chỉnh sửa tài liệu đào tạo là việc cập nhật theo các văn bản mới ban hành và các quy định quản lý tài chính, tài sản công theo chính quyền địa phương 02 cấp, trong đó, nhiều nội dung trích dẫn cụ thể các điều, khoản quy định. Điều này có thể thuận lợi cho học viên tra cứu và thực hành song dẫn đến việc tài liệu thường xuyên phải cập nhật, bổ sung khi có các thay đổi về văn bản, quy định. Ban biên tập nên cân nhắc việc nêu vấn đề trong các văn bản pháp luật thay cho việc trích dẫn cụ thể điều khoản. Tài liệu cần tiếp tục được rà soát, biên tập kỹ thuật trước khi ban hành do Tài liệu có dung lượng lớn, nhiều mục, tiểu mục, số liệu và dẫn chiếu. Trong đó cần tập trung vào tính thống nhất của thuật ngữ; tên mục, tiểu mục; cách viết hoa; đánh số; mục lục; tên và số hiệu văn bản; đồng thời đối chiếu với Chương trình để bảo đảm nội dung Tài liệu không thiếu hoặc vượt ra ngoài phạm vi Chương trình.

Nghiên cứu những mâu thuẫn, bất cập trong Luật Doanh nghiệp và giải pháp hoàn thiện thông qua vai trò của Kiểm toán nhà nước

Sáng 8/10/2026, Hội đồng khoa học Kiểm toán nhà nước đã tổ chức nghiệm thu đề tài nghiên cứu khoa học cấp bộ “Nghiên cứu những mâu thuẫn, bất cập trong Luật Doanh nghiệp và giải pháp hoàn thiện thông qua vai trò của Kiểm toán nhà nước” do ThS Phạm Quang Hưng, Phó Kiểm toán trưởng Kiểm toán nhà nước khu vực V làm chủ nhiệm. Hội đồng nghiệm thu do Phó Tổng Kiểm toán nhà nước Doãn Anh Thơ làm Chủ tịch. Phó Tổng Kiểm toán nhà nước Doãn Anh Thơ đánh giá Đề tài có cách tiếp cận phù hợp, tổng kết các phát hiện về mâu thuẫn, bất cập trong luật doanh nghiệp, phương pháp nghiên cứu, định tính phù hợp với mục tiêu nghiên cứu Với chức năng đánh giá, xác nhận, kết luận và kiến nghị đối với việc quản lý, sử dụng tài chính công, tài sản công, Kiểm toán nhà nước bên cạnh việc kiểm toán phát hiện ra những vi phạm pháp luật để kiến nghị xử lý theo quy định, còn đóng vai trò quan trọng trong việc phát hiện những vướng mắc, bất cập trong các quy định pháp lý và kiến nghị Nhà nước hoàn thiện hệ thống pháp luật về quản lý tài chính công, tài sản công nói chung và Luật Doanh nghiệp nói riêng. Qua hơn 10 năm triển khai thực hiện, bên cạnh những kết quả tích cực, Luật Doanh nghiệp năm 2020 đã bộc lộ những vướng mắc, bất cập: Một số quy định của Luật Doanh nghiệp chưa thống nhất với quy định của các luật chuyên ngành khác; một số quy định về gia nhập thị trường và công tác quản lý nhà nước không còn phù hợp với yêu cầu của thực tiễn; một số quy định của Luật về tổ chức quản lý và quản trị doanh nghiệp chưa rõ ràng, có thể bị diễn giải theo nhiều cách khác nhau, dẫn tới khó khăn trong áp dụng và thực thi Luật; Luật Doanh nghiệp chưa thể chế hóa cam kết quốc tế về phòng, chống rửa tiền, tài trợ khủng bố; thiếu cơ sở pháp lý vững chắc cho hoạt động của các thương nhân thể nhân. Thực tiễn kiểm toán của Kiểm toán nhà nước những năm qua cũng đã cho thấy hệ thống pháp luật về quản lý tài chính công, tài sản công nói chung và Luật Doanh nghiệp nói riêng vẫn còn có những bất cập như: Chồng chéo, mâu thuẫn, không thống nhất giữa các văn bản luật; văn bản dưới không phù hợp với quy định văn bản có hiệu lực pháp lý cao hơn; nội dung quy định, hướng dẫn chưa rõ ràng; còn có những lỗ hổng pháp lý gây thất thoát, lãng phí nguồn lực công. Những mâu thuẫn, bất cập trong hệ thống pháp luật gây khó khăn trong việc áp dụng các quy định pháp luật trong thực tiễn công tác quản lý, sử dụng tài chính công, tài sản công cũng như trong công tác thanh tra, kiểm tra, kiểm toán; làm giảm tính hiệu lực của pháp luật, tính hiệu quả trong quản lý, sử dụng các nguồn lực công nói chung và hoạt động kinh doanh của doanh nghiệp nói riêng, là điểm nghẽn trong thúc đẩy phát triển kinh tế nhanh và bền vững. Bằng phương pháp tiếp cận và nghiên cứu khoa học phù hợp, Đề tài đã làm rõ và hệ thống hóa những vấn đề lý luận về vai trò của Kiểm toán nhà nước trong phát hiện và kiến nghị xử lý những mâu thuẫn, bất cập trong Luật Doanh nghiệp, trong đó, đã phân tích, làm rõ: Khái niệm, đặc điểm, vai trò của Luật Doanh nghiệp, nhận diện những mâu thuẫn, bất cập trong Luật này; nghiên cứu làm rõ vai trò của Kiểm toán nhà nước trong phát hiện và kiến nghị xử lý những mâu thuẫn, bất cập trong Luật. Đề tài cũng đã tiến hành phân tích, đánh giá thực trạng mâu thuẫn, bất cập đó và vai trò của Kiểm toán nhà nước trong phát hiện và kiến nghị xử lý thông qua phân tích, đánh giá những kết quả đạt được, những tồn tại, hạn chế và luận giải những nguyên nhân của những tồn tại, hạn chế. Đây là cơ sở thực tiễn để đưa ra các giải pháp hoàn thiện Luật Doanh nghiệp thông qua vai trò của Kiểm toán nhà nước ở Việt Nam hiện nay có tính khả thi cao. Căn cứ vào những yêu cầu khách quan và xuất phát từ thực trạng đó, đề tài đã đề xuất định hướng và giải pháp hoàn thiện Luật Doanh nghiệp thông qua vai trò của Kiểm toán nhà nước ở Việt Nam hiện nay với ba nhóm giải pháp lớn: Nhóm giải pháp hoàn thiện Luật Doanh nghiệp; Nhóm giải pháp hoàn thiện pháp luật Kiểm toán nhà nước trong kiểm toán doanh nghiệp; Nhóm giải pháp nâng cao vai trò của Kiểm toán nhà nước trong hoàn thiện Luật Doanh nghiệp. ThS Phạm Quang Hưng, Phó Kiểm toán trưởng Kiểm toán nhà nước khu vực V làm chủ nhiệm đề tài Đánh giá cao giá trị thực tiễn của Đề tài, Hội đồng nghiệm thu cho rằng Đề tài đã đánh giá thực trạng về hoạt động kiểm toán của Kiểm toán nhà nước đối với lĩnh vực của doanh nghiệp trong 5 năm gần đây, chú trọng phân tích trên khía cạnh liên quan đến khung khổ pháp lý cho các hoạt động của doanh nghiệp; phân tích được các nguyên nhân đối với các hạn chế, bất cập của Luật Doanh nghiệp thông qua kết quả của Kiểm toán nhà nước và những hạn chế cần phải khắc phục của các kiểm toán viên khi kiểm toán lĩnh vực này. Tuy nhiên, Đề tài cần làm rõ hơn kết quả nghiên cứu gắn với thực tiễn kiểm toán, phân tích cụ thể những mâu thuẫn, bất cập trong Luật Doanh nghiệp đã được Kiểm toán nhà nước phát hiện, nội dung đã kiến nghị xử lý, điều khoản đã kiến nghị sửa đổi và kết quả thực hiện; kiểm tra lại số liệu và chỉnh sửa các đánh giá cho phù hợp, rà soát các nhận định và kiến nghị theo pháp luật đã được sửa đổi, bổ sung. Đảm bảo sự thống nhất giữa thực trạng, nguyên nhân và giải pháp, rà soát cách trình bày và tên cơ quan, đơn vị cập nhật, tiếp tục làm rõ căn cứ, cơ sở khoa học phục vụ việc sửa đổi Luật Kiểm toán nhà nước, bám sát các chủ trương của cụm trung ương, quốc hội. Đồng tình với nhận định của Hội đồng, Phó Tổng Kiểm toán nhà nước Doãn Anh Thơ cho rằng việc sử dụng kết quả kiểm toán đã phát hiện những mâu thuẫn, bất cập và kiến nghị hoàn thiện pháp luật doanh nghiệp là hướng nghiên cứu cần thiết, có giá trị đối với hoạt động của Ngành. Đề tài có cách tiếp cận phù hợp, tổng kết các phát hiện về mâu thuẫn, bất cập trong luật doanh nghiệp, phương pháp nghiên cứu, định tính phù hợp với mục tiêu nghiên cứu. Để gia tăng giá trị của Đề tài, Ban chủ nhiệm nghiên cứu những nghị quyết của trung ương về phát triển kinh tế tư nhân, kinh tế nhà nước, về doanh nghiệp cần gắn giải pháp hoàn thiện luật doanh nghiệp với yêu cầu sửa luật, đề án, Chiến lược phát triển Kiểm toán nhà nước, nghiên cứu những khoảng trống liên quan đến hệ sinh thái doanh nghiệp gắn với cải cách thủ tục hành chính… Đề tài được Hội đồng nghiệm thu đánh giá loại Khá.

Đẩy mạnh khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước

Thực hiện Quyết định số 1620/QĐ-KTNN ngày 25/9/2026 của Kiểm toán nhà nước về việc thành lập Hội đồng nghiệm thu đề tài nghiên cứu khoa học cấp Bộ năm 2025, sáng 06/10/2026, Hội đồng khoa học Kiểm toán nhà nước đã tổ chức nghiệm thu đề tài nghiên cứu khoa học cấp Bộ “Giải pháp nâng cao hiệu quả khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước trong điều kiện Cách mạng công nghiệp 4.0” do ThS. Huỳnh Ngọc Quang - Kiểm toán trưởng Kiểm toán nhà nước khu vực VIII làm chủ nhiệm. GS.TS Đoàn Xuân Tiên, Phó Chủ tịch Hội đồng khoa học Kiểm toán nhà nước làm Chủ tịch Hội đồng. Trong những năm gần đây việc ứng dụng công nghệ thông tin trong hoạt động kiểm toán đã được Kiểm toán nhà nước đặc biệt quan tâm và đạt được những kết quả quan trọng. Đặc biệt, Luật sửa đổi, bổ sung một số điều của Luật Kiểm toán nhà nước năm 2019 đã quy định cho phép Trưởng Đoàn kiểm toán “được truy cập vào cơ sở dữ liệu quốc gia và dữ liệu điện tử của đơn vị được kiểm toán, của cơ quan, tổ chức, cá nhân có liên quan đến hoạt động kiểm toán” đã tạo cơ sở pháp lý cho việc khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán. Tuy nhiên, hiện nay các văn bản dưới luật để thực thi, hướng dẫn, quy định chi tiết các vấn đề liên quan đến việc truy cập cơ sở dữ liệu của các đối tượng kiểm toán như quy trình, cách thức truy cập, tần suất truy cập, các loại dữ liệu cần khai thác… vẫn chưa được ban hành đầy đủ, kịp thời, cũng như việc phối hợp từ phía các đơn vị được kiểm toán chưa đầy đủ, gây khó khăn cho việc tiếp cận và thu thập dữ liệu của Kiểm toán nhà nước và Kiểm toán viên nhà nước. GS.TS Đoàn Xuân Tiên làm Chủ tịch Hội đồng nghiệm thu Trên cơ sở đó, đề tài đã làm rõ và hệ thống hóa cơ sở lý luận về khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước trong điều kiện Cách mạng công nghiệp 4.0; phân tích, đánh giá thực trạng khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước từ đó đề xuất các quan điểm, định hướng và giải pháp nâng cao hiệu quả khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước trong điều kiện Cách mạng công nghiệp 4.0. Đề tài tập trung phân tích, đánh giá thực trạng khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước thông qua phân tích thực trạng khai thác dữ liệu điện tử trong các bước của quy trình kiểm toán; đánh giá thực trạng khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước thông qua việc phân tích, đánh giá những kết quả đạt được, những hạn chế, tồn tại và luận giải nguyên nhân của những hạn chế, tồn tại làm cơ sở thực tiễn cho việc đề ra các giải pháp bảo đảm tính khả thi cao. Đề tài cũng đã phân tích, làm rõ các quan điểm và định hướng nâng cao hiệu quả khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước trong điều kiện Cách mạng công nghiệp 4.0; trên cơ sở đó, đề xuất 5 nhóm giải pháp nhằm nâng cao hiệu quả khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước trong điều kiện Cách mạng công nghiệp 4.0. ThS. Huỳnh Ngọc Quang báo cáo tóm tắt kết quả nghiên cứu trước Hội đồng Nhận xét về Đề tài, Hội đồng nghiệm thu khẳng định tính cấp thiết của nghiên cứu, phù hợp với yêu cầu chuyển đổi số, hiện đại hóa hoạt động kiểm toán và chiến lược phát triển Kiểm toán nhà nước. Nội dung nghiên cứu bám sát yêu cầu nâng cao hiệu quả khai thách dữ liệu điện tử phục vụ hoạt động kiểm toán. Để nâng cao giá trị của nghiên cứu, Ban đề tài cần làm rõ nội hàm và tiêu chí đánh giá hiệu quả khai thác dữ liệu điện tử, nhất là các tiêu chí về khả năng tiếp cận, độ tin cậy, mức độ sử dụng dữ liệu trong quy trình kiểm toán, khả năng phát hiện rủi ro và tác động đến chất lượng kết luận, kiến nghị kiểm toán. Đề tài cần lượng hóa thực trạng khai thác dữ liệu điện tử, hạn chế việc chỉ mô tả kết quả ứng dụng công nghệ thông tin mà chưa đánh giá rõ hiệu quả khai thác dữ liệu. Tiếp tục cập nhật, rà soát cơ sở pháp lý liên quan đến truy cập, khai thác, chia sẻ và bảo vệ dữ liệu điện tử, làm rõ nội dung thuộc thẩm quyền của Tổng Kiểm toán nhà nước và nội dung cần kiến nghị cơ quan có thầm quyền. Đề tài được Hội đồng nghiệm thu xếp loại Khá.

Khai giảng Lớp tập huấn, trao đổi kinh nghiệm với kiểm toán viên Kiểm toán nhà nước Lào

Sáng 30/9/2026, Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán tổ chức khóa Tập huấn trao đổi kinh nghiệm công tác kiểm toán cho cán bộ, kiểm toán viên Kiểm toán nhà nước Lào. Đây là lớp tập huấn được tổ chức hằng năm dành cho kiểm toán viên Kiểm toán nhà nước Lào. Theo đó, khóa tập huấn năm 2026 không chỉ cập nhật kiến thức và kỹ năng chuyên môn, mà còn tạo cơ hội để các giảng viên Kiểm toán nhà nước Việt Nam và cán bộ, kiểm toán viên Lào cùng trao đổi, chia sẻ kinh nghiệm thực tiễn, qua đó tăng cường sự hiểu biết, gắn kết và hợp tác giữa hai cơ quan. Lớp tập huấn, trao đổi kinh nghiệm kiểm toán với Kiểm toán nhà nước Lào được tổ chức thường niên Nội dung chương trình đào tạo được xây dựng theo hướng kết hợp giữa kiến thức lý luận và kinh nghiệm thực tiễn, tập trung vào những vấn đề thiết thực như: kiểm toán báo cáo tài chính doanh nghiệp, chính sách tài khóa và tiền tệ, kiểm toán ngân sách nhà nước, kiểm toán hoạt động và kiểm toán ngân hàng trung ương. Tham dự khóa học, các học viên sẽ được các giảng viên là các Kiểm toán viên nhà nước giàu kinh nghiệm đến từ các đơn vị Kiểm toán nhà nước chuyên ngành và khu vực giảng dạy, chia sẻ, trao đổi chuyên môn nghiệp vụ. Bên cạnh đó, các hoạt động làm việc nhóm, trao đổi kinh nghiệm và khảo sát thực tế tại Kiểm toán nhà nước khu vực IV sẽ góp phần giúp các kiểm toán viên Lào có thêm những trải nghiệm thực tiễn trong thời gian học tập tại Việt Nam. Phát biểu khai giảng khóa học, Phó Giám đốc Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán Hà Minh Tuấn nhấn mạnh, Việt Nam và Lào có mối quan hệ hữu nghị, đoàn kết và hợp tác đặc biệt. Trên nền tảng đó, quan hệ hợp tác giữa Kiểm toán nhà nước Việt Nam và Kiểm toán nhà nước Lào được triển khai trên nhiều lĩnh vực, trong đó có đào tạo, bồi dưỡng cán bộ, kiểm toán viên và trao đổi kinh nghiệm chuyên môn. Ông Kham ASAY, Phó Vụ trưởng, Kiểm toán nhà nước khu vực 2 Kiểm toán nhà nước Lào phát biểu tại Khóa học Phó Giám đốc Trường đề nghị, các giảng viên phát huy tối đa năng lực chuyên môn, kinh nghiệm thực tiễn, dành nhiều thời gian để trao đổi những nội dung thiết thực, bám sát yêu cầu công việc của học viên. Các học viên chủ động trao đổi, thảo luận để quá trình học tập đạt hiệu quả cao nhất, vận dụng hiệu quả vào công việc của mình. Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán sẽ phối hợp với các đơn vị liên quan, tạo mọi điều kiện thuận lợi nhất để các kiểm toán viên Lào học tập và sinh hoạt tại Việt Nam. Học viên sẽ được giảng viên giàu kinh nghiệm đến từ các đơn vị trong Ngành Chương trình Tập huấn diễn ra từ ngày 28/9 đến 27/11/2026, gồm các chủ đề chính: Tổng quan về Kiểm toán nhà nước Việt Nam; Phát triển và nâng cao năng lực cho Viện nghiên cứu và Đào tạo kiểm toán; Kỹ năng lãnh đạo dành cho Tổ trưởng Tổ kiểm toán; Kiểm toán chi phí sản xuất, xây dựng và cung cấp dịch vụ của doanh nghiệp trong báo cáo tài chính doanh nghiệp; Kiểm toán chính sách tài khóa và chính sách tiền tệ; Kiểm toán ngân hàng trung ương về công tác giám sát đối với các ngân hàng thương mại và kiểm toán chính sách tiền tệ; Kiểm toán ngân sách nhà nước; Kiểm toán hoạt động.

Thẩm định Chương trình bồi dưỡng chuyên môn theo vị trí việc làm ngạch Kiểm toán viên chính

Chiều 10/9/2026, Kiểm toán nhà nước đã tổ chức họp thẩm định Chương trình bồi dưỡng chuyên môn theo vị trí việc làm ngạch Kiểm toán viên chính cho Kiểm toán viên Nhà nước. TS Nguyễn Lương Thuyết, Vụ trưởng Vụ Chính sách Kiểm toán nhà nước làm chủ tịch Hội đồng thẩm định. TS Vũ Thanh Hải, Kiểm toán trưởng Kiểm toán nhà nước chuyên ngành IV, Trưởng ban rà soát tài liệu cùng các thành viên ban rà soát và hội đồng thẩm định cùng tham dự cuộc họp. Căn cứ Quyết định số 409/QĐ-KTNN ngày 07/4/2026 của Tổng Kiểm toán nhà nước về việc thành lập Ban rà soát, sửa đổi Chương trình bồi dưỡng chuyên môn theo vị trí việc làm ngạch Kiểm toán viên chính, Ban rà soát đã tiến hành cơ cấu lại chương trình (ban hành theo Quyết định số 420/QĐ-KTNN ngày 11/4/2023) thành 03 chương trình bồi dưỡng có liên kết chặt chẽ về nội dung, đồng thời đáp ứng thời lượng bồi dưỡng theo quy định của Nghị định số 171/2025/NĐ-CP ngày 30/6/2025 của Chính phủ Quy định về đào tạo, bồi dưỡng công chức. Hội đồng thẩm định đề nghị Ban rà soát nghiên cứu bổ sung, chỉnh sửa một số nội dung để hoàn thiện tài liệu Theo đó, Chương trình bồi dưỡng chuyên môn theo vị trí việc làm ngạch Kiểm toán viên chính hướng tới công chức đang ở ngạch kiểm toán viên có thời gian giữ ngạch 03 năm trở lên hoặc ở ngạch tương đương có thời gian giữ ngạch 06 năm trở lên và có chứng chỉ bồi dưỡng chuyên môn ngạch kiểm toán viên; công chức đang ở ngạch Chuyên viên chính và tương đương có chứng chỉ bồi dưỡng chuyên môn ngạch kiểm toán viên và các đối tượng khác cần bồi dưỡng, bổ trợ kiến thức và kỹ năng chuyên môn nghiệp vụ kiểm toán theo quyết định của Tổng Kiểm toán nhà nước. Chương trình được xây dựng theo ba hợp phần, trong đó, Hợp phần 1 - Kiến thức cơ sở - nhằm trang bị cho học viên kiến thức, kỹ năng chuyên môn kiểm toán nâng cao và tương đối phức tạp để người học vận dụng vào hoạt động kiểm toán đáp ứng tiêu chuẩn của ngạch kiểm toán viên chính theo quy định. Học viên sẽ được cập nhật, nâng cao kiến thức về chính sách tài khóa, tiền tệ, đầu tư công, nợ công; kỹ năng phân tích, đánh giá các chính sách công. Hợp phần 1 được tổ chức thành 3 chuyên đề với tổng thời lượng 76 tiết, bao gồm: Phân tích báo cáo quyết toán ngân sách nhà nước; Phân tích, đánh giá chính sách tài khóa, chính sách tiền tệ và nợ công; và Phân tích, đánh giá chính sách đầu tư công. Đại diện Ban rà soát báo cáo tóm tắt kết quả rà soát Hợp phần 2 - Kiến thức chuyên môn, nghiệp vụ kiểm toán - hướng đến mục tiêu cập nhật, nâng cao kiến thức và khả năng xử lý các thách thức, tình huống trong quá trình thực hiện nhiệm vụ kiểm toán tương ứng với tiêu chuẩn về năng lực chuyên môn, nghiệp vụ của kiểm toán viên chính, như: lập kế hoạch kiểm toán chi tiết, biên bản kiểm toán; lập, thẩm định kế hoạch kiểm toán và báo cáo của Đoàn kiểm toán; kiếm soát chất lượng kiểm toán; nội dung, phương pháp tổ chức, quản lý hoạt động Tổ kiểm toán, Đoàn kiểm toán; tổ chức kiểm toán chuyên đề; kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán... Học viên tham gia chương trình bồi dưỡng sẽ được trao đổi về 6 chuyên đề: Lập kế hoạch kiểm toán chi tiết và biên bản kiểm toán của Tổ kiểm toán; Đảm bảo chất lượng kiểm toán và Kiểm soát chất lượng kiểm toán của Kiểm toán nhà nước; Nội dung, phương pháp tổ chức, quản lý hoạt động Tổ kiểm toán và Đoàn kiểm toán; Lập, thẩm định kế hoạch kiểm toán và báo cáo kiểm toán của Đoàn kiểm toán; Tổ chức kiểm toán chuyên đề; Kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán. Hợp phần 3 - Kỹ năng - bao gồm 5 chuyên đề: Hệ thống chính trị và vị trí của Kiểm toán nhà nước trong mối quan hệ với các tổ chức thuộc hệ thống chính trị ở Việt Nam; Xây dựng báo cáo tổng hợp kết quả kiểm toán năm; Kỹ năng lãnh đạo, quản lý của Kiểm toán viên chính; Kỹ năng tổng hợp kết quả kiểm toán để lập báo cáo kiểm toán của đoàn kiểm toán và thông báo kết quả kiểm toán của Tổ kiểm toán và Chuyên đề báo cáo (chuyên đề được xác định trước khi tổ chức lớp học, phù hợp với mục tiêu, đối tượng đào tạo, cập nhật tình hình thực tiễn trong hoạt động chuyên môn kiểm toán nhà nước hoặc của nền kinh tế). Học phần 3 hướng tới mục tiêu cung cấp các kỹ năng tương ứng với chức trách của kiểm toán viên chính, như: kỹ năng xây dựng báo cáo, kỹ năng lãnh đạo, quản lý; kỹ năng tổng hợp kết quả kiểm toán; vị trí của Kiểm toán nhà nước trong mối quan hệ với các tổ chức thuộc hệ thống chính trị ở Việt Nam... nhằm trang bị phương pháp tư duy và khả năng thực thi nhiệm vụ theo một quy trình khoa học và hiệu quả. Chương trình bồi dưỡng chuyên môn theo vị trí việc làm ngạch Kiểm toán viên chính được rà soát lại trên cơ sở chương trình bồi dưỡng đã ban hành năm 2023 Tài liệu bồi dưỡng sau rà soát được các thành viên Hội đồng thẩm định đánh giá cao, đảm bảo chất lượng, có kết cầu phù hợp. Để hoàn thiện tài liệu, Hội đồng đề nghị Ban rà soát nghiên cứu điều chuyển các chuyên đề cụ thể trong từng Hợp phần; lồng ghép các chuyên đề phù hợp; nghiên cứu sắp xếp thứ tự nội dung trong chuyên đề để đảm bảo logic, xuyên suốt, tránh trùng lặp nội dung, nghiên cứu bổ sung thêm các quy định pháp luật về kiểm soát quyền lực, phân cấp phân quyền, trách nhiệm giải trình, cũng như quy trình kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán và chế độ công khai đối với các đơn vị không thực hiện kiến nghị kiểm toán. Bên cạnh đó, các chuyên đề về kỹ năng tổng hợp cần được xây dựng theo chuỗi logic xuyên suốt từ cấp Tổ kiểm toán, Đoàn kiểm toán và cấp Ngành, giúp nâng cao chất lượng lập báo cáo kiểm toán tổng hợp.

Khai giảng Lớp tập huấn, trao đổi kinh nghiệm với kiểm toán viên Kiểm toán nhà nước Lào

Sáng 30/9/2026, Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán tổ chức khóa Tập huấn trao đổi kinh nghiệm công tác kiểm toán cho cán bộ, kiểm toán viên Kiểm toán nhà nước Lào. Đây là lớp tập huấn được tổ chức hằng năm dành cho kiểm toán viên Kiểm toán nhà nước Lào. Theo đó, khóa tập huấn năm 2026 không chỉ cập nhật kiến thức và kỹ năng chuyên môn, mà còn tạo cơ hội để các giảng viên Kiểm toán nhà nước Việt Nam và cán bộ, kiểm toán viên Lào cùng trao đổi, chia sẻ kinh nghiệm thực tiễn, qua đó tăng cường sự hiểu biết, gắn kết và hợp tác giữa hai cơ quan. Lớp tập huấn, trao đổi kinh nghiệm kiểm toán với Kiểm toán nhà nước Lào được tổ chức thường niên Nội dung chương trình đào tạo được xây dựng theo hướng kết hợp giữa kiến thức lý luận và kinh nghiệm thực tiễn, tập trung vào những vấn đề thiết thực như: kiểm toán báo cáo tài chính doanh nghiệp, chính sách tài khóa và tiền tệ, kiểm toán ngân sách nhà nước, kiểm toán hoạt động và kiểm toán ngân hàng trung ương. Tham dự khóa học, các học viên sẽ được các giảng viên là các Kiểm toán viên nhà nước giàu kinh nghiệm đến từ các đơn vị Kiểm toán nhà nước chuyên ngành và khu vực giảng dạy, chia sẻ, trao đổi chuyên môn nghiệp vụ. Bên cạnh đó, các hoạt động làm việc nhóm, trao đổi kinh nghiệm và khảo sát thực tế tại Kiểm toán nhà nước khu vực IV sẽ góp phần giúp các kiểm toán viên Lào có thêm những trải nghiệm thực tiễn trong thời gian học tập tại Việt Nam. Phát biểu khai giảng khóa học, Phó Giám đốc Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán Hà Minh Tuấn nhấn mạnh, Việt Nam và Lào có mối quan hệ hữu nghị, đoàn kết và hợp tác đặc biệt. Trên nền tảng đó, quan hệ hợp tác giữa Kiểm toán nhà nước Việt Nam và Kiểm toán nhà nước Lào được triển khai trên nhiều lĩnh vực, trong đó có đào tạo, bồi dưỡng cán bộ, kiểm toán viên và trao đổi kinh nghiệm chuyên môn. Ông Kham ASAY, Phó Vụ trưởng, Kiểm toán nhà nước khu vực 2 Kiểm toán nhà nước Lào phát biểu tại Khóa học Phó Giám đốc Trường đề nghị, các giảng viên phát huy tối đa năng lực chuyên môn, kinh nghiệm thực tiễn, dành nhiều thời gian để trao đổi những nội dung thiết thực, bám sát yêu cầu công việc của học viên. Các học viên chủ động trao đổi, thảo luận để quá trình học tập đạt hiệu quả cao nhất, vận dụng hiệu quả vào công việc của mình. Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán sẽ phối hợp với các đơn vị liên quan, tạo mọi điều kiện thuận lợi nhất để các kiểm toán viên Lào học tập và sinh hoạt tại Việt Nam. Học viên sẽ được giảng viên giàu kinh nghiệm đến từ các đơn vị trong Ngành Chương trình Tập huấn diễn ra từ ngày 28/9 đến 27/11/2026, gồm các chủ đề chính: Tổng quan về Kiểm toán nhà nước Việt Nam; Phát triển và nâng cao năng lực cho Viện nghiên cứu và Đào tạo kiểm toán; Kỹ năng lãnh đạo dành cho Tổ trưởng Tổ kiểm toán; Kiểm toán chi phí sản xuất, xây dựng và cung cấp dịch vụ của doanh nghiệp trong báo cáo tài chính doanh nghiệp; Kiểm toán chính sách tài khóa và chính sách tiền tệ; Kiểm toán ngân hàng trung ương về công tác giám sát đối với các ngân hàng thương mại và kiểm toán chính sách tiền tệ; Kiểm toán ngân sách nhà nước; Kiểm toán hoạt động.

Đẩy mạnh khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước

Thực hiện Quyết định số 1620/QĐ-KTNN ngày 25/9/2026 của Kiểm toán nhà nước về việc thành lập Hội đồng nghiệm thu đề tài nghiên cứu khoa học cấp Bộ năm 2025, sáng 06/10/2026, Hội đồng khoa học Kiểm toán nhà nước đã tổ chức nghiệm thu đề tài nghiên cứu khoa học cấp Bộ “Giải pháp nâng cao hiệu quả khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước trong điều kiện Cách mạng công nghiệp 4.0” do ThS. Huỳnh Ngọc Quang - Kiểm toán trưởng Kiểm toán nhà nước khu vực VIII làm chủ nhiệm. GS.TS Đoàn Xuân Tiên, Phó Chủ tịch Hội đồng khoa học Kiểm toán nhà nước làm Chủ tịch Hội đồng. Trong những năm gần đây việc ứng dụng công nghệ thông tin trong hoạt động kiểm toán đã được Kiểm toán nhà nước đặc biệt quan tâm và đạt được những kết quả quan trọng. Đặc biệt, Luật sửa đổi, bổ sung một số điều của Luật Kiểm toán nhà nước năm 2019 đã quy định cho phép Trưởng Đoàn kiểm toán “được truy cập vào cơ sở dữ liệu quốc gia và dữ liệu điện tử của đơn vị được kiểm toán, của cơ quan, tổ chức, cá nhân có liên quan đến hoạt động kiểm toán” đã tạo cơ sở pháp lý cho việc khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán. Tuy nhiên, hiện nay các văn bản dưới luật để thực thi, hướng dẫn, quy định chi tiết các vấn đề liên quan đến việc truy cập cơ sở dữ liệu của các đối tượng kiểm toán như quy trình, cách thức truy cập, tần suất truy cập, các loại dữ liệu cần khai thác… vẫn chưa được ban hành đầy đủ, kịp thời, cũng như việc phối hợp từ phía các đơn vị được kiểm toán chưa đầy đủ, gây khó khăn cho việc tiếp cận và thu thập dữ liệu của Kiểm toán nhà nước và Kiểm toán viên nhà nước. GS.TS Đoàn Xuân Tiên làm Chủ tịch Hội đồng nghiệm thu Trên cơ sở đó, đề tài đã làm rõ và hệ thống hóa cơ sở lý luận về khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước trong điều kiện Cách mạng công nghiệp 4.0; phân tích, đánh giá thực trạng khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước từ đó đề xuất các quan điểm, định hướng và giải pháp nâng cao hiệu quả khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước trong điều kiện Cách mạng công nghiệp 4.0. Đề tài tập trung phân tích, đánh giá thực trạng khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước thông qua phân tích thực trạng khai thác dữ liệu điện tử trong các bước của quy trình kiểm toán; đánh giá thực trạng khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước thông qua việc phân tích, đánh giá những kết quả đạt được, những hạn chế, tồn tại và luận giải nguyên nhân của những hạn chế, tồn tại làm cơ sở thực tiễn cho việc đề ra các giải pháp bảo đảm tính khả thi cao. Đề tài cũng đã phân tích, làm rõ các quan điểm và định hướng nâng cao hiệu quả khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước trong điều kiện Cách mạng công nghiệp 4.0; trên cơ sở đó, đề xuất 5 nhóm giải pháp nhằm nâng cao hiệu quả khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của Kiểm toán nhà nước trong điều kiện Cách mạng công nghiệp 4.0. ThS. Huỳnh Ngọc Quang báo cáo tóm tắt kết quả nghiên cứu trước Hội đồng Nhận xét về Đề tài, Hội đồng nghiệm thu khẳng định tính cấp thiết của nghiên cứu, phù hợp với yêu cầu chuyển đổi số, hiện đại hóa hoạt động kiểm toán và chiến lược phát triển Kiểm toán nhà nước. Nội dung nghiên cứu bám sát yêu cầu nâng cao hiệu quả khai thách dữ liệu điện tử phục vụ hoạt động kiểm toán. Để nâng cao giá trị của nghiên cứu, Ban đề tài cần làm rõ nội hàm và tiêu chí đánh giá hiệu quả khai thác dữ liệu điện tử, nhất là các tiêu chí về khả năng tiếp cận, độ tin cậy, mức độ sử dụng dữ liệu trong quy trình kiểm toán, khả năng phát hiện rủi ro và tác động đến chất lượng kết luận, kiến nghị kiểm toán. Đề tài cần lượng hóa thực trạng khai thác dữ liệu điện tử, hạn chế việc chỉ mô tả kết quả ứng dụng công nghệ thông tin mà chưa đánh giá rõ hiệu quả khai thác dữ liệu. Tiếp tục cập nhật, rà soát cơ sở pháp lý liên quan đến truy cập, khai thác, chia sẻ và bảo vệ dữ liệu điện tử, làm rõ nội dung thuộc thẩm quyền của Tổng Kiểm toán nhà nước và nội dung cần kiến nghị cơ quan có thầm quyền. Đề tài được Hội đồng nghiệm thu xếp loại Khá.

Nghiên cứu những mâu thuẫn, bất cập trong Luật Doanh nghiệp và giải pháp hoàn thiện thông qua vai trò của Kiểm toán nhà nước

Sáng 8/10/2026, Hội đồng khoa học Kiểm toán nhà nước đã tổ chức nghiệm thu đề tài nghiên cứu khoa học cấp bộ “Nghiên cứu những mâu thuẫn, bất cập trong Luật Doanh nghiệp và giải pháp hoàn thiện thông qua vai trò của Kiểm toán nhà nước” do ThS Phạm Quang Hưng, Phó Kiểm toán trưởng Kiểm toán nhà nước khu vực V làm chủ nhiệm. Hội đồng nghiệm thu do Phó Tổng Kiểm toán nhà nước Doãn Anh Thơ làm Chủ tịch. Phó Tổng Kiểm toán nhà nước Doãn Anh Thơ đánh giá Đề tài có cách tiếp cận phù hợp, tổng kết các phát hiện về mâu thuẫn, bất cập trong luật doanh nghiệp, phương pháp nghiên cứu, định tính phù hợp với mục tiêu nghiên cứu Với chức năng đánh giá, xác nhận, kết luận và kiến nghị đối với việc quản lý, sử dụng tài chính công, tài sản công, Kiểm toán nhà nước bên cạnh việc kiểm toán phát hiện ra những vi phạm pháp luật để kiến nghị xử lý theo quy định, còn đóng vai trò quan trọng trong việc phát hiện những vướng mắc, bất cập trong các quy định pháp lý và kiến nghị Nhà nước hoàn thiện hệ thống pháp luật về quản lý tài chính công, tài sản công nói chung và Luật Doanh nghiệp nói riêng. Qua hơn 10 năm triển khai thực hiện, bên cạnh những kết quả tích cực, Luật Doanh nghiệp năm 2020 đã bộc lộ những vướng mắc, bất cập: Một số quy định của Luật Doanh nghiệp chưa thống nhất với quy định của các luật chuyên ngành khác; một số quy định về gia nhập thị trường và công tác quản lý nhà nước không còn phù hợp với yêu cầu của thực tiễn; một số quy định của Luật về tổ chức quản lý và quản trị doanh nghiệp chưa rõ ràng, có thể bị diễn giải theo nhiều cách khác nhau, dẫn tới khó khăn trong áp dụng và thực thi Luật; Luật Doanh nghiệp chưa thể chế hóa cam kết quốc tế về phòng, chống rửa tiền, tài trợ khủng bố; thiếu cơ sở pháp lý vững chắc cho hoạt động của các thương nhân thể nhân. Thực tiễn kiểm toán của Kiểm toán nhà nước những năm qua cũng đã cho thấy hệ thống pháp luật về quản lý tài chính công, tài sản công nói chung và Luật Doanh nghiệp nói riêng vẫn còn có những bất cập như: Chồng chéo, mâu thuẫn, không thống nhất giữa các văn bản luật; văn bản dưới không phù hợp với quy định văn bản có hiệu lực pháp lý cao hơn; nội dung quy định, hướng dẫn chưa rõ ràng; còn có những lỗ hổng pháp lý gây thất thoát, lãng phí nguồn lực công. Những mâu thuẫn, bất cập trong hệ thống pháp luật gây khó khăn trong việc áp dụng các quy định pháp luật trong thực tiễn công tác quản lý, sử dụng tài chính công, tài sản công cũng như trong công tác thanh tra, kiểm tra, kiểm toán; làm giảm tính hiệu lực của pháp luật, tính hiệu quả trong quản lý, sử dụng các nguồn lực công nói chung và hoạt động kinh doanh của doanh nghiệp nói riêng, là điểm nghẽn trong thúc đẩy phát triển kinh tế nhanh và bền vững. Bằng phương pháp tiếp cận và nghiên cứu khoa học phù hợp, Đề tài đã làm rõ và hệ thống hóa những vấn đề lý luận về vai trò của Kiểm toán nhà nước trong phát hiện và kiến nghị xử lý những mâu thuẫn, bất cập trong Luật Doanh nghiệp, trong đó, đã phân tích, làm rõ: Khái niệm, đặc điểm, vai trò của Luật Doanh nghiệp, nhận diện những mâu thuẫn, bất cập trong Luật này; nghiên cứu làm rõ vai trò của Kiểm toán nhà nước trong phát hiện và kiến nghị xử lý những mâu thuẫn, bất cập trong Luật. Đề tài cũng đã tiến hành phân tích, đánh giá thực trạng mâu thuẫn, bất cập đó và vai trò của Kiểm toán nhà nước trong phát hiện và kiến nghị xử lý thông qua phân tích, đánh giá những kết quả đạt được, những tồn tại, hạn chế và luận giải những nguyên nhân của những tồn tại, hạn chế. Đây là cơ sở thực tiễn để đưa ra các giải pháp hoàn thiện Luật Doanh nghiệp thông qua vai trò của Kiểm toán nhà nước ở Việt Nam hiện nay có tính khả thi cao. Căn cứ vào những yêu cầu khách quan và xuất phát từ thực trạng đó, đề tài đã đề xuất định hướng và giải pháp hoàn thiện Luật Doanh nghiệp thông qua vai trò của Kiểm toán nhà nước ở Việt Nam hiện nay với ba nhóm giải pháp lớn: Nhóm giải pháp hoàn thiện Luật Doanh nghiệp; Nhóm giải pháp hoàn thiện pháp luật Kiểm toán nhà nước trong kiểm toán doanh nghiệp; Nhóm giải pháp nâng cao vai trò của Kiểm toán nhà nước trong hoàn thiện Luật Doanh nghiệp. ThS Phạm Quang Hưng, Phó Kiểm toán trưởng Kiểm toán nhà nước khu vực V làm chủ nhiệm đề tài Đánh giá cao giá trị thực tiễn của Đề tài, Hội đồng nghiệm thu cho rằng Đề tài đã đánh giá thực trạng về hoạt động kiểm toán của Kiểm toán nhà nước đối với lĩnh vực của doanh nghiệp trong 5 năm gần đây, chú trọng phân tích trên khía cạnh liên quan đến khung khổ pháp lý cho các hoạt động của doanh nghiệp; phân tích được các nguyên nhân đối với các hạn chế, bất cập của Luật Doanh nghiệp thông qua kết quả của Kiểm toán nhà nước và những hạn chế cần phải khắc phục của các kiểm toán viên khi kiểm toán lĩnh vực này. Tuy nhiên, Đề tài cần làm rõ hơn kết quả nghiên cứu gắn với thực tiễn kiểm toán, phân tích cụ thể những mâu thuẫn, bất cập trong Luật Doanh nghiệp đã được Kiểm toán nhà nước phát hiện, nội dung đã kiến nghị xử lý, điều khoản đã kiến nghị sửa đổi và kết quả thực hiện; kiểm tra lại số liệu và chỉnh sửa các đánh giá cho phù hợp, rà soát các nhận định và kiến nghị theo pháp luật đã được sửa đổi, bổ sung. Đảm bảo sự thống nhất giữa thực trạng, nguyên nhân và giải pháp, rà soát cách trình bày và tên cơ quan, đơn vị cập nhật, tiếp tục làm rõ căn cứ, cơ sở khoa học phục vụ việc sửa đổi Luật Kiểm toán nhà nước, bám sát các chủ trương của cụm trung ương, quốc hội. Đồng tình với nhận định của Hội đồng, Phó Tổng Kiểm toán nhà nước Doãn Anh Thơ cho rằng việc sử dụng kết quả kiểm toán đã phát hiện những mâu thuẫn, bất cập và kiến nghị hoàn thiện pháp luật doanh nghiệp là hướng nghiên cứu cần thiết, có giá trị đối với hoạt động của Ngành. Đề tài có cách tiếp cận phù hợp, tổng kết các phát hiện về mâu thuẫn, bất cập trong luật doanh nghiệp, phương pháp nghiên cứu, định tính phù hợp với mục tiêu nghiên cứu. Để gia tăng giá trị của Đề tài, Ban chủ nhiệm nghiên cứu những nghị quyết của trung ương về phát triển kinh tế tư nhân, kinh tế nhà nước, về doanh nghiệp cần gắn giải pháp hoàn thiện luật doanh nghiệp với yêu cầu sửa luật, đề án, Chiến lược phát triển Kiểm toán nhà nước, nghiên cứu những khoảng trống liên quan đến hệ sinh thái doanh nghiệp gắn với cải cách thủ tục hành chính… Đề tài được Hội đồng nghiệm thu đánh giá loại Khá.

Thẩm định Chương trình, tài liệu bồi dưỡng kỹ năng kiểm toán ngân sách nhà nước cấp độ 3

Sáng 15/10/2026, Kiểm toán nhà nước đã tổ chức họp thẩm định Chương trình, tài liệu bồi dưỡng kỹ năng kiểm toán ngân sách nhà nước cấp độ 3 do TS Nguyễn Hữu Phúc, Kiểm toán trưởng Kiểm toán nhà nước khu vực I làm chủ tịch Hội đồng thẩm định. TS Vũ Ngọc Tuấn, Kiểm toán trưởng Kiểm toán nhà nước chuyên ngành III, Trưởng ban rà soát tài liệu cùng các thành viên ban rà soát và hội đồng thẩm định cùng tham dự cuộc họp. Tài liệu bồi dưỡng “Kỹ năng kiểm toán ngân sách nhà nước” thuộc Hệ thống Chương trình đào tạo, bồi dưỡng kiểm toán viên của Kiểm toán nhà nước. Tài liệu trang bị cho người học kiến thức và kỹ năng kiểm toán trong lĩnh vực ngân sách nhà nước. Tài liệu được chia thành 3 cấp độ (Cấp độ 1, Cấp độ 2 và Cấp độ 3), với 12 chuyên đề đào tạo. Tài liệu bồi dưỡng Cấp độ 3 dành cho đối tượng là công chức được phân công kiểm toán trong lĩnh vực ngân sách có từ 9 năm kinh nghiệm trở lên và các đối tượng khác cần bồi dưỡng kỹ năng chuyên môn nghiệp vụ kiểm toán trong lĩnh vực ngân sách nhà nước. Tài liệu gồm 4 chuyên đề, với thời lượng đào tạo là 40 tiết nhằm cung cấp cho học viên những kiến thức và kỹ năng khảo sát, lập kế hoạch kiểm toán; kỹ năng phân tích, đánh giá khi thực hiện kiểm toán tại đơn vị sử dụng ngân sách nhà nước hay khi kiểm toán ngân sách nhà nước (trọng tâm là ngân sách địa phương); kỹ năng lập báo cáo kiểm toán ngân sách nhà nước; kỹ năng ứng dụng công nghệ thông tin, khai thác dữ liệu và trí tuệ nhân tạo trong khảo sát, lập kế hoạch kiểm toán và lập báo cáo kiểm toán ngân sách nhà nước. Tài liệu bồi dưỡng được xây dựng theo hướng kết hợp giảng dạy lý thuyết với trao đổi, thảo luận; lấy học viên làm trung tâm, sử dụng bài tập tình huống, nghiên cứu hồ sơ kiểm toán mẫu, thực hành trên hệ thống mẫu biểu hồ sơ kiểm toán hiện hành của Kiểm toán nhà nước. Được xây dựng theo hướng mở để tiếp tục cập nhật, bổ sung phù hợp thực tiễn, nội dung tài liệu được cập nhật theo các văn bản quy phạm pháp luật còn hiệu lực tại thời điểm biên soạn; khi văn bản dẫn chiếu được sửa đổi, bổ sung, thay thế thì rà soát, cập nhật kịp thời. Hội đồng thẩm định đánh giá cao chất lượng chương trình, tài liệu bồi dưỡng Trên cơ sở đó, Tài liệu Kỹ năng kiểm toán ngân sách nhà nước cấp độ 3 được sửa đổi, bổ sung tại 04 chuyên đề với các vấn đề chủ yếu như: (i) lược bỏ các văn bản, tài liệu và nội dung không còn hiệu lực, không còn phù hợp; cập nhật các quy định mới của pháp luật và Kiểm toán nhà nước, trọng tâm là Luật Ngân sách nhà nước năm 2025, Luật Tiết kiệm, chống lãng phí năm 2025, Quy trình kiểm toán của Kiểm toán nhà nước năm 2025, Hệ thống Chuẩn mực Kiểm toán nhà nước năm 2026, các hướng dẫn kiểm toán, hồ sơ và mẫu biểu hiện hành; (ii) Biên tập nội dung chuyên môn phù hợp với những thay đổi về cơ chế quản lý ngân sách, mô hình chính quyền địa phương 02 cấp, tổ chức cơ quan tài chính, thuế, Kho bạc Nhà nước, cơ chế tự chủ, đầu tư công và quản lý tài sản công; (iii) Bổ sung, cụ thể hóa các nội dung phân tích, đánh giá và các tình huống thực tiễn nhằm nâng cao khả năng vận dụng trong hoạt động kiểm toán ngân sách nhà nước; (iv) Bổ sung thêm nội dung về chuyển đổi số, khai thác dữ liệu điện tử và ứng dụng công nghệ, trí tuệ nhân tạo trong hoạt động kiểm toán; (v) Bổ sung thêm một số kỹ năng về tổ chức, quản trị cuộc kiểm toán, kiểm soát chất lượng, tổng hợp phát hiện, lập và bảo vệ kết luận kiểm toán, xử lý khác biệt quan điểm, xây dựng kiến nghị kiểm toán có tính khả thi và kiến nghị hoàn thiện cơ chế, chính sách tài khóa. Đánh giá cao giá trị của tài liệu bồi dưỡng, Hội đồng thẩm đánh giá tài liệu được biên soạn công phu, có phạm vi nội dung cơ bản bám sát Chương trình bồi dưỡng kỹ năng kiểm toán ngân sách nhà nước cấp độ 3. Bốn chuyên đề của Tài liệu đã bao quát các nhóm kỹ năng quan trọng trong kiểm toán ngân sách nhà nước. Tài liệu đã được rà soát, cập nhật tương đối toàn diện theo hệ thống pháp luật và các quy định nghiệp vụ hiện hành về ngân sách nhà nước, tài chính, kế toán, tài sản công, đầu tư công, chuẩn mực Kiểm toán nhà nước và quy trình kiểm toán. Nội dung Tài liệu đã chú trọng kỹ năng phân tích, đánh giá và kinh nghiệm nghề nghiệp. Về kết cấu, tài liệu có kết cấu logic và cơ bản phù hợp với cấu trúc Chương trình. Nội dung được triển khai từ cơ sở nghiệp vụ đến phương pháp, kỹ năng và câu hỏi, bài tập, tạo thuận lợi cho việc tổ chức giảng dạy, các nội dung phân tích, đánh giá đã được xây dựng kết hợp giữa yêu cầu nghiệp vụ kiểm toán với các phương pháp phân tích. TS Vũ Ngọc Tuấn, Đại diện Ban rà soát báo cáo giải trình kết quả rà soát chương trình, tài liệu Để hoàn thiện tài liệu, Hội đồng đề nghị Ban rà soát tăng hàm lượng thực hành và các bài tập tình huống trong từng chuyên đề. Cần cụ thể hóa yêu cầu vận dụng chuẩn mực Kiểm toán nhà nước và bằng chứng kiểm toán trong từng chuyên đề; một số câu hỏi, bài tập cần được nâng mức độ yêu cầu để phù hợp với đối tượng cấp độ 3. Về việc trích dẫn các văn bản quy phạm pháp luật trong tài liệu: Phần lớn các nội dung chỉnh sửa tài liệu đào tạo là việc cập nhật theo các văn bản mới ban hành và các quy định quản lý tài chính, tài sản công theo chính quyền địa phương 02 cấp, trong đó, nhiều nội dung trích dẫn cụ thể các điều, khoản quy định. Điều này có thể thuận lợi cho học viên tra cứu và thực hành song dẫn đến việc tài liệu thường xuyên phải cập nhật, bổ sung khi có các thay đổi về văn bản, quy định. Ban biên tập nên cân nhắc việc nêu vấn đề trong các văn bản pháp luật thay cho việc trích dẫn cụ thể điều khoản. Tài liệu cần tiếp tục được rà soát, biên tập kỹ thuật trước khi ban hành do Tài liệu có dung lượng lớn, nhiều mục, tiểu mục, số liệu và dẫn chiếu. Trong đó cần tập trung vào tính thống nhất của thuật ngữ; tên mục, tiểu mục; cách viết hoa; đánh số; mục lục; tên và số hiệu văn bản; đồng thời đối chiếu với Chương trình để bảo đảm nội dung Tài liệu không thiếu hoặc vượt ra ngoài phạm vi Chương trình.