Sáng 14/11, Hội đồng khoa học Kiểm toán nhà nước đã tổ chức nghiệm thu đề tài nghiên cứu khoa học cấp bộ “Nâng cao hiệu quả áp dụng Hệ thống Chuẩn mực kiểm toán nhà nước vào thực tiễn hoạt động kiểm toán của Kiểm toán nhà nước” do TS. Đặng Thị Hoàng Liên - Phó Vụ trưởng Vụ Chế độ và Kiểm soát chất lượng kiểm toán làm chủ nhiệm. Hội đồng nghiệm thu do GS.TS Đoàn Xuân Tiên, Phó Chủ tịch Hội đồng Khoa học Kiểm toán nhà nước làm Chủ tịch.
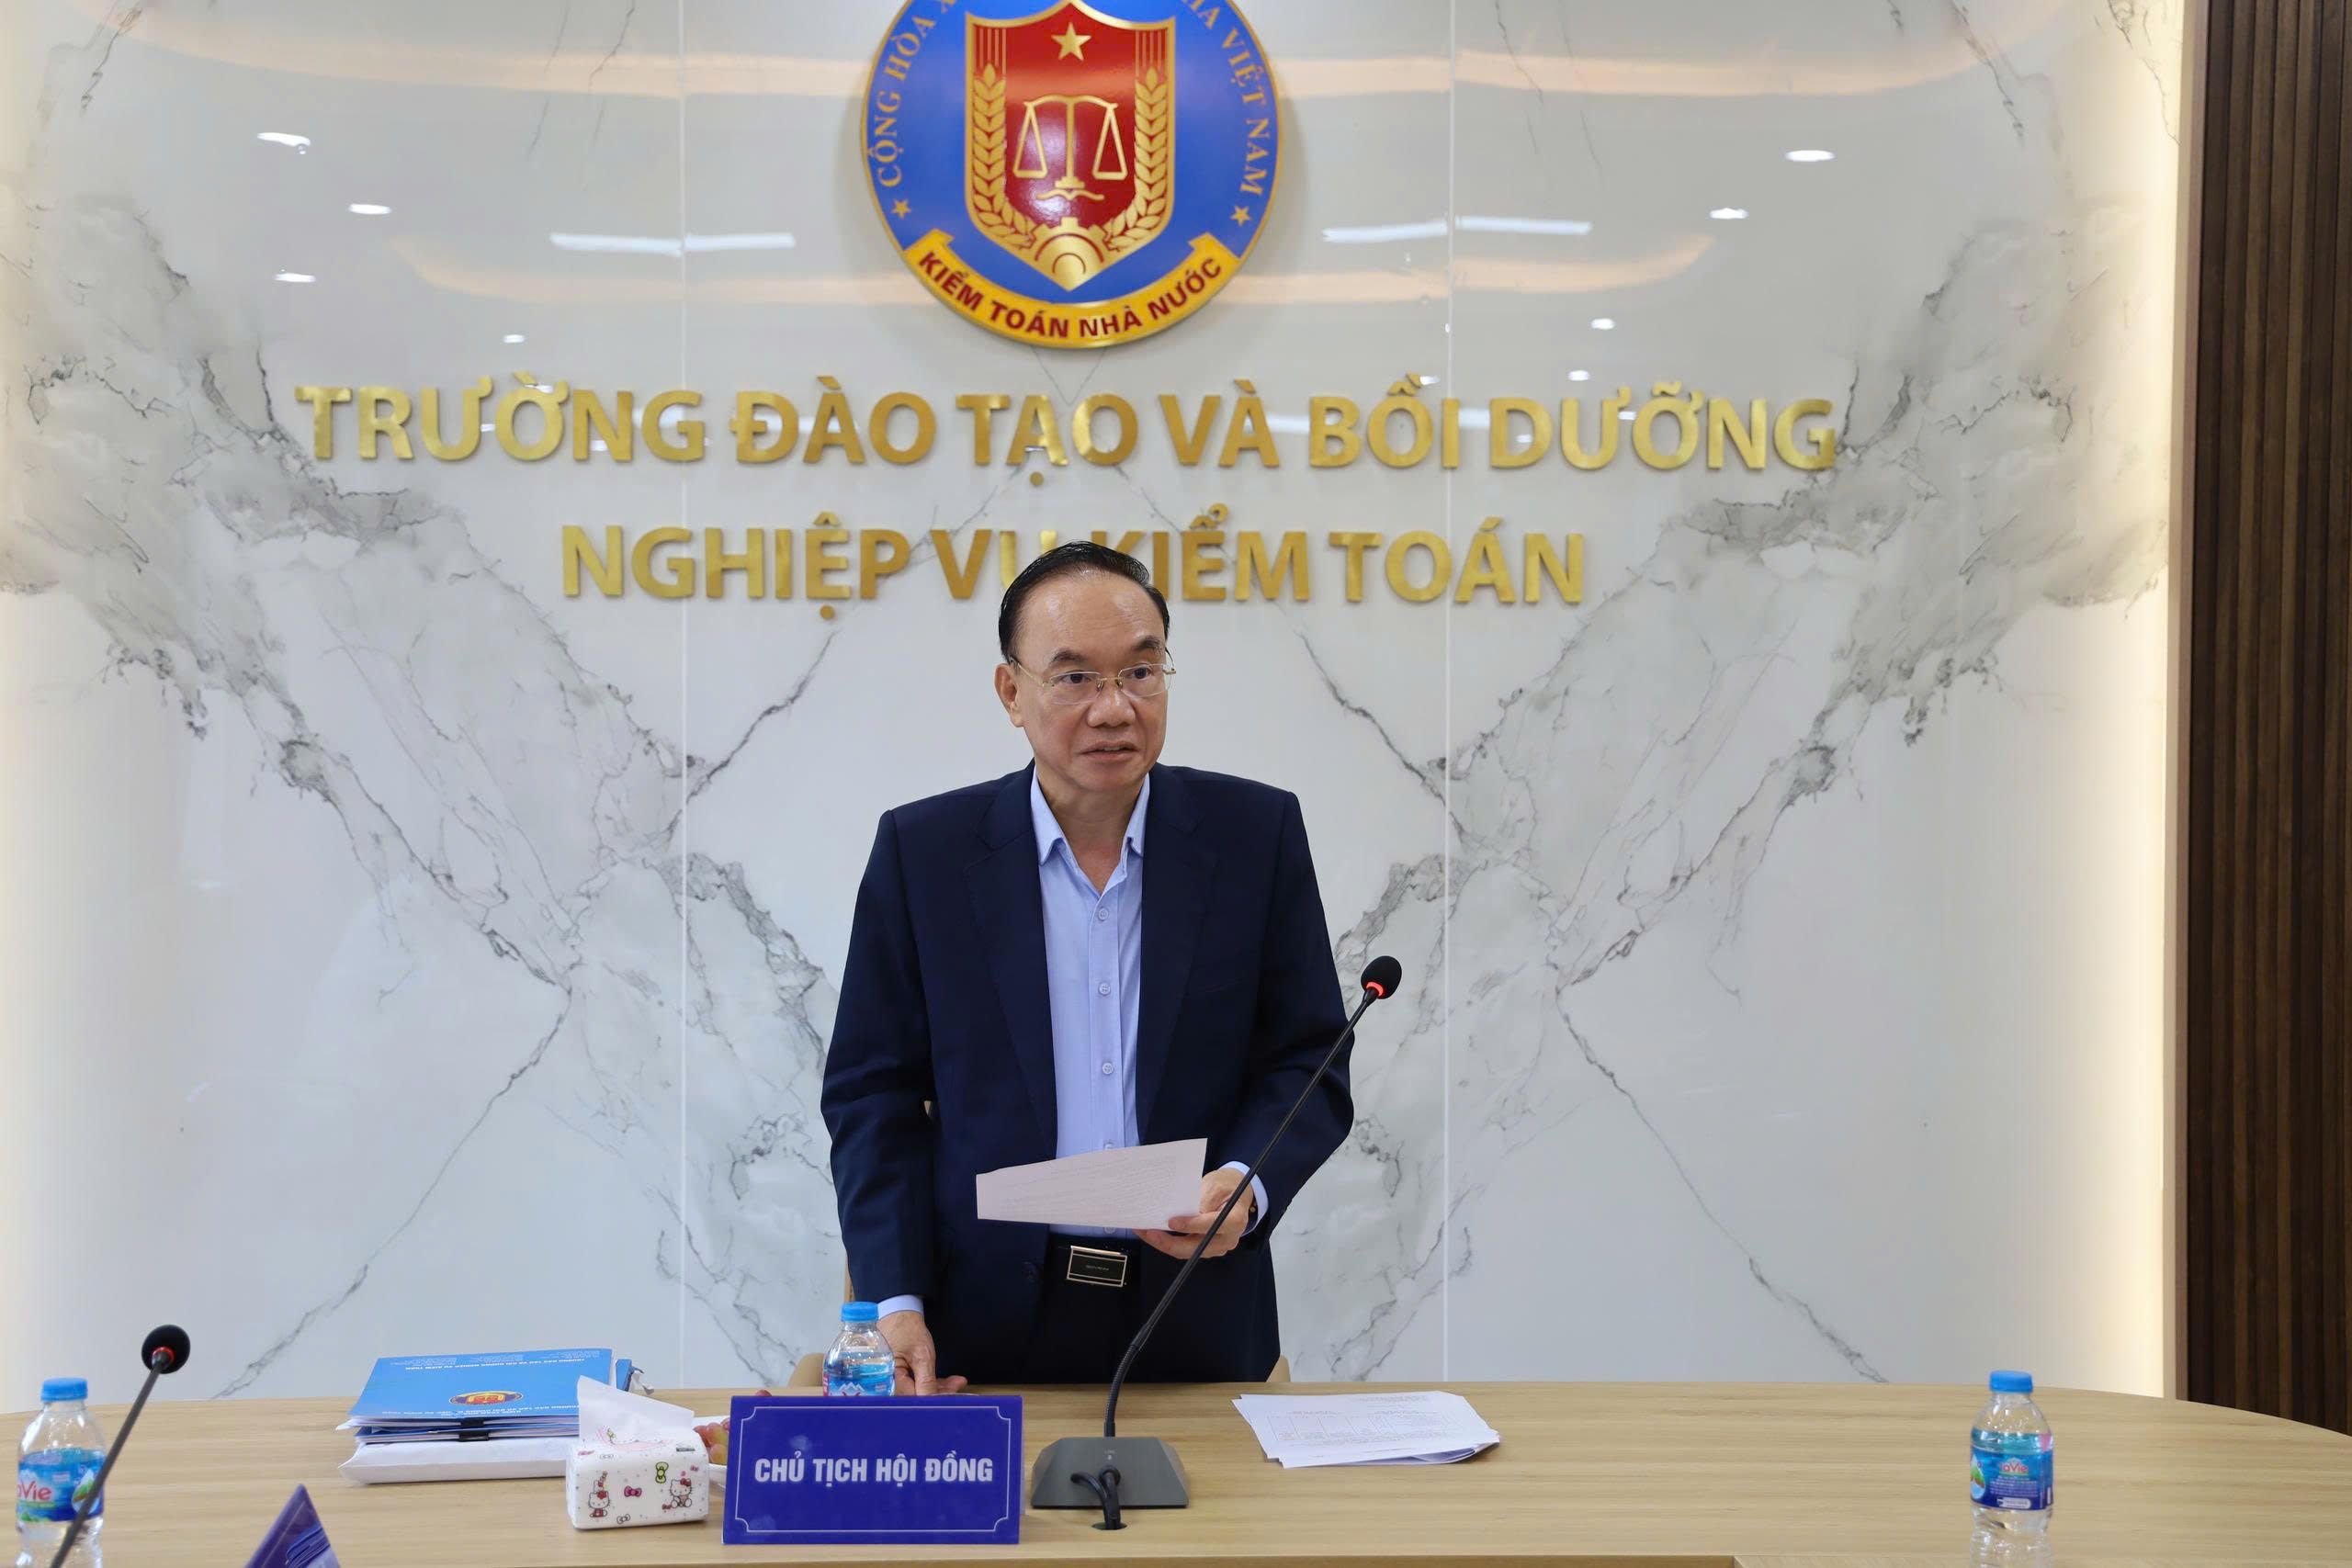
 GS.TS Đoàn Xuân Tiên, Phó Chủ tịch Hội đồng Khoa học Kiểm toán nhà nước, Chủ tịch Hội đồng nghiệm thu
Trong quá trình hình thành và phát triển, Kiểm toán nhà nước luôn chú trọng công tác xây dựng văn bản quy phạm pháp luật, văn bản quản lý và các văn bản hướng dẫn hoạt động kiểm toán như: Hệ thống chuẩn mực kiểm toán nhà nước, Quy trình kiểm toán của Kiểm toán nhà nước, Quy tắc ứng xử của Kiểm toán viên nhà nước, Quy chế tổ chức và hoạt động của Đoàn Kiểm toán nhà nước, Quy chế Kiểm soát chất lượng kiểm toán, các quy trình lập, thẩm định và xét duyệt kế hoạch kiểm toán và báo cáo kiểm toán, mẫu biểu hồ sơ kiểm toán, đề cương kiểm toán... Trong đó, Hệ thống chuẩn mực kiểm toán nhà nước là kim chỉ nam hành động cho Kiểm toán viên nhà nước trong quá trình kiểm toán. Hệ thống chuẩn mực đảm bảo Kiểm toán viên nhà nước tuân thủ các quy tắc đạo đức nghề nghiệp; giữ gìn và nâng cao bản lĩnh nghề nghiệp. Tuân thủ các chuẩn mực kiểm toán nhà nước sẽ đảm bảo chất lượng kiểm toán, tạo niềm tin cho công chúng và người sử dụng báo cáo kiểm toán, giúp nâng cao uy tín và vị thế của Kiểm toán nhà nước, đáp ứng yêu cầu của Đảng, Quốc hội và Nhân dân giao phó.
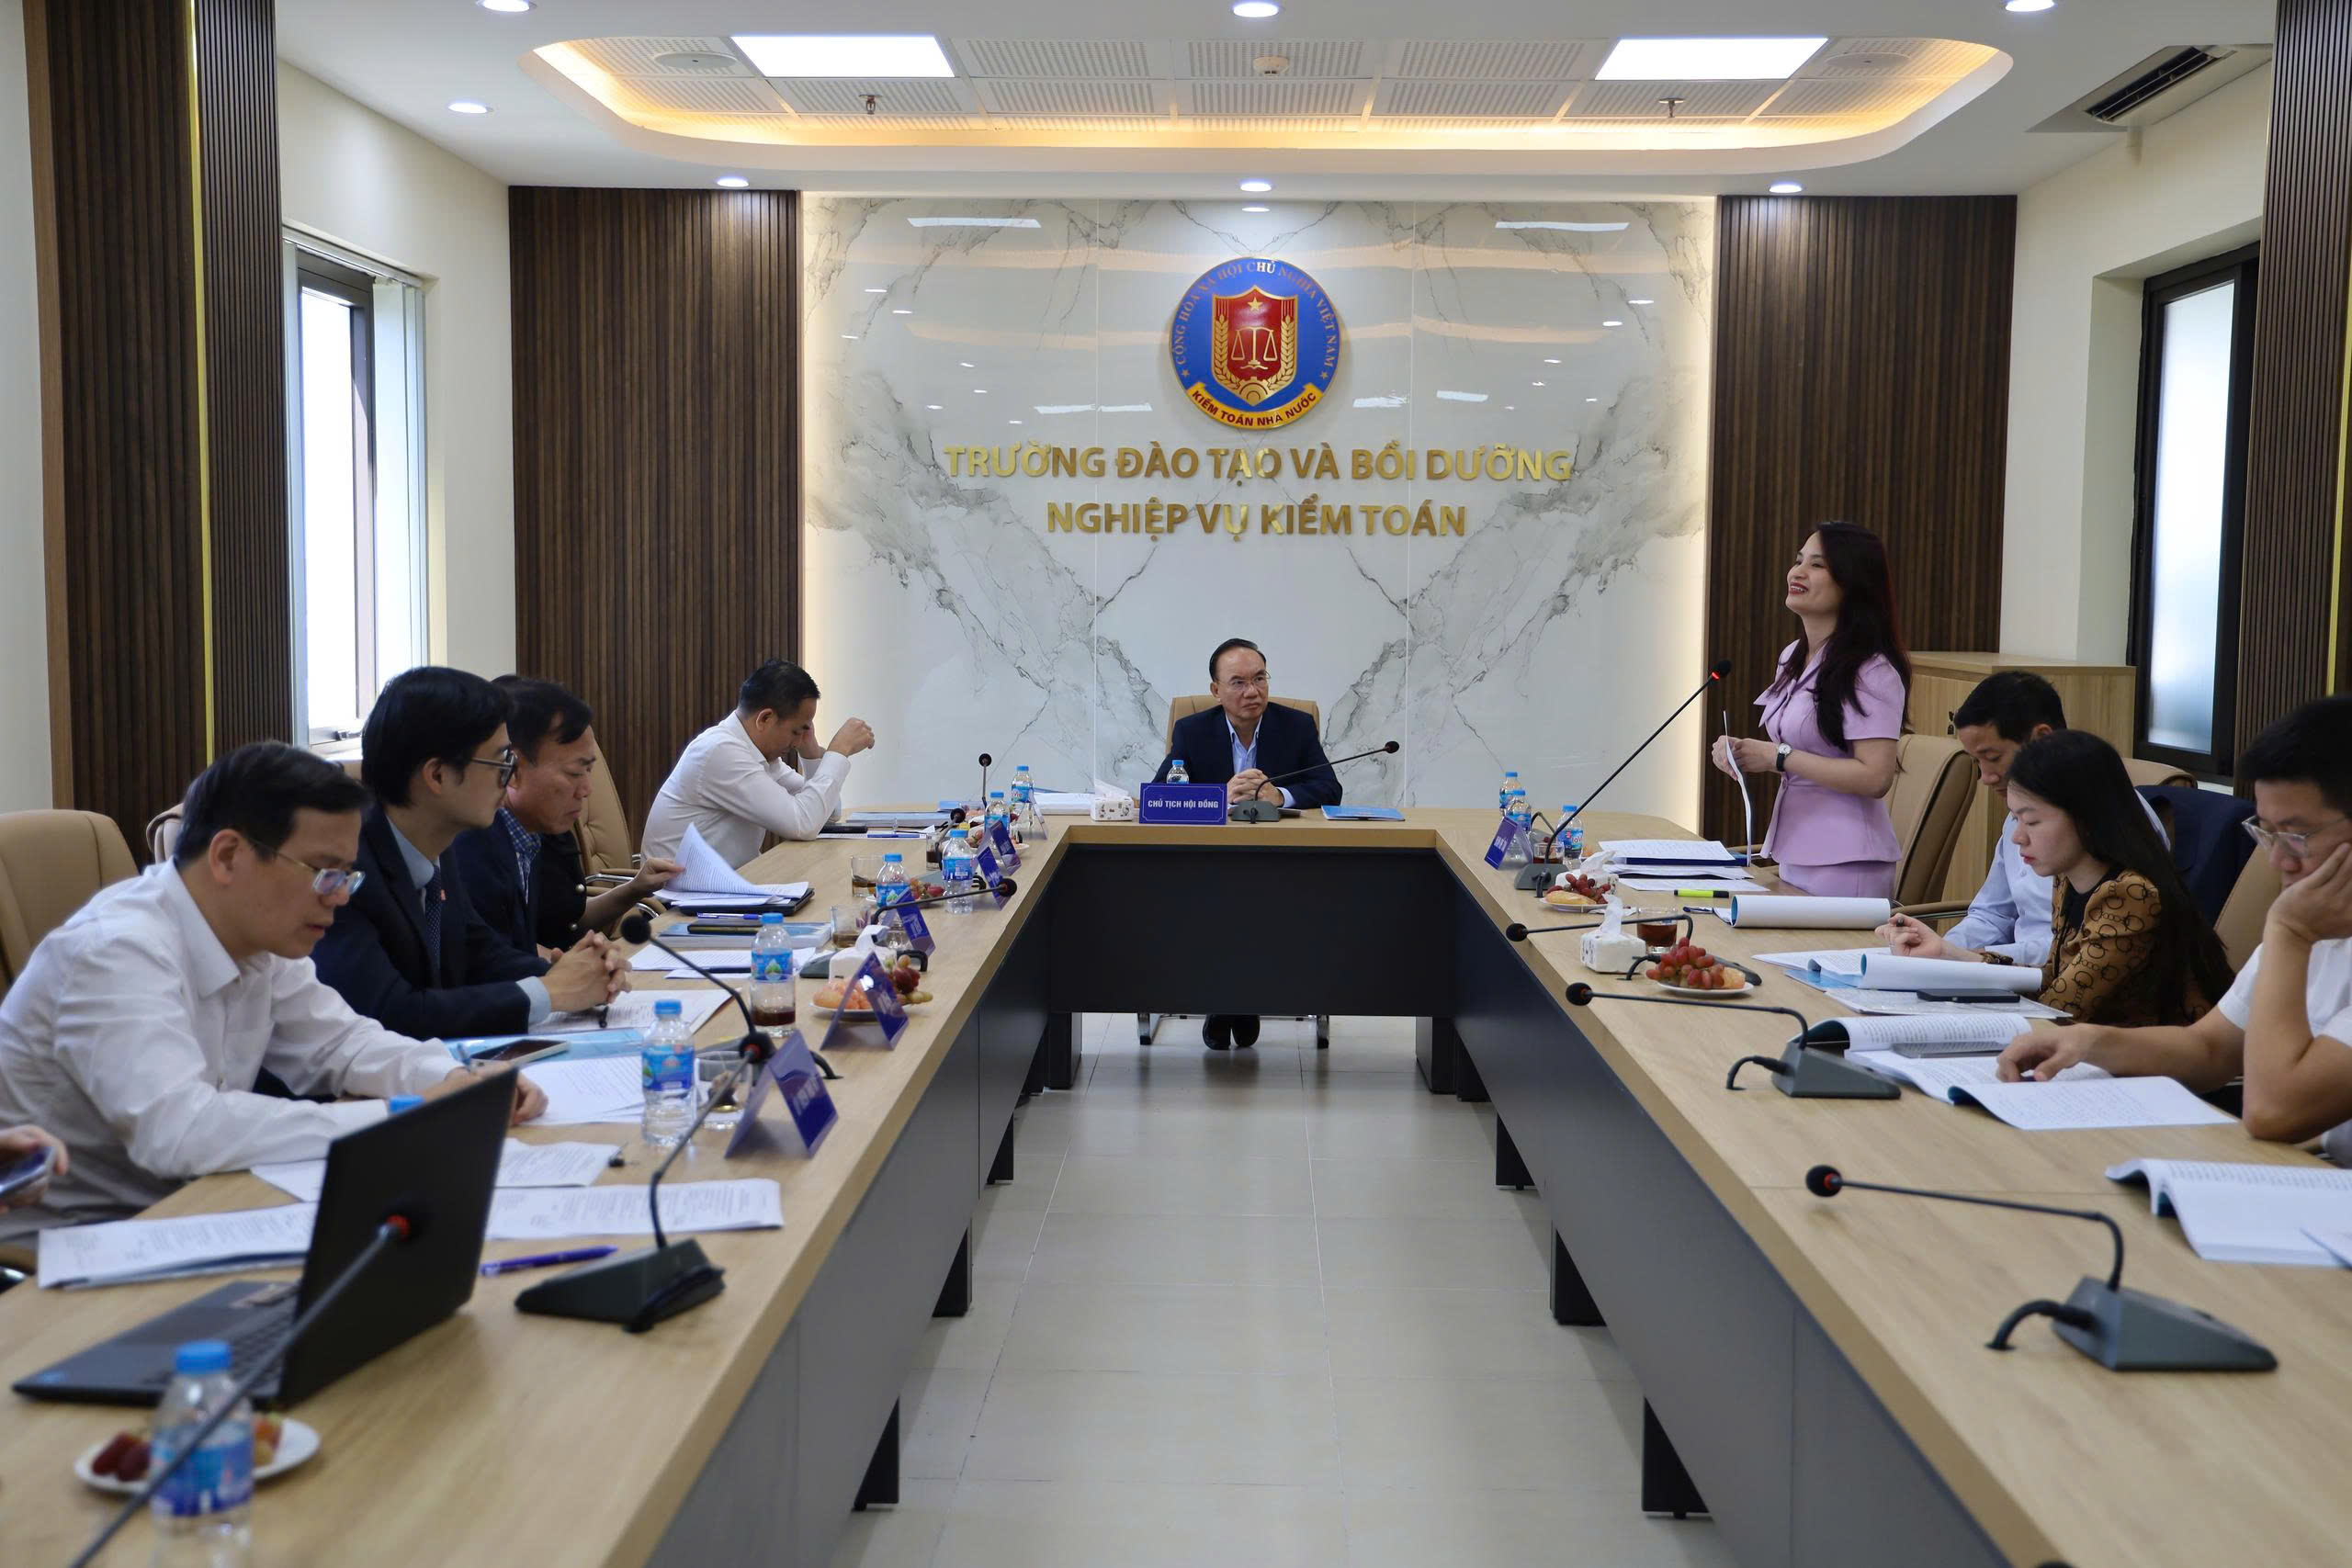
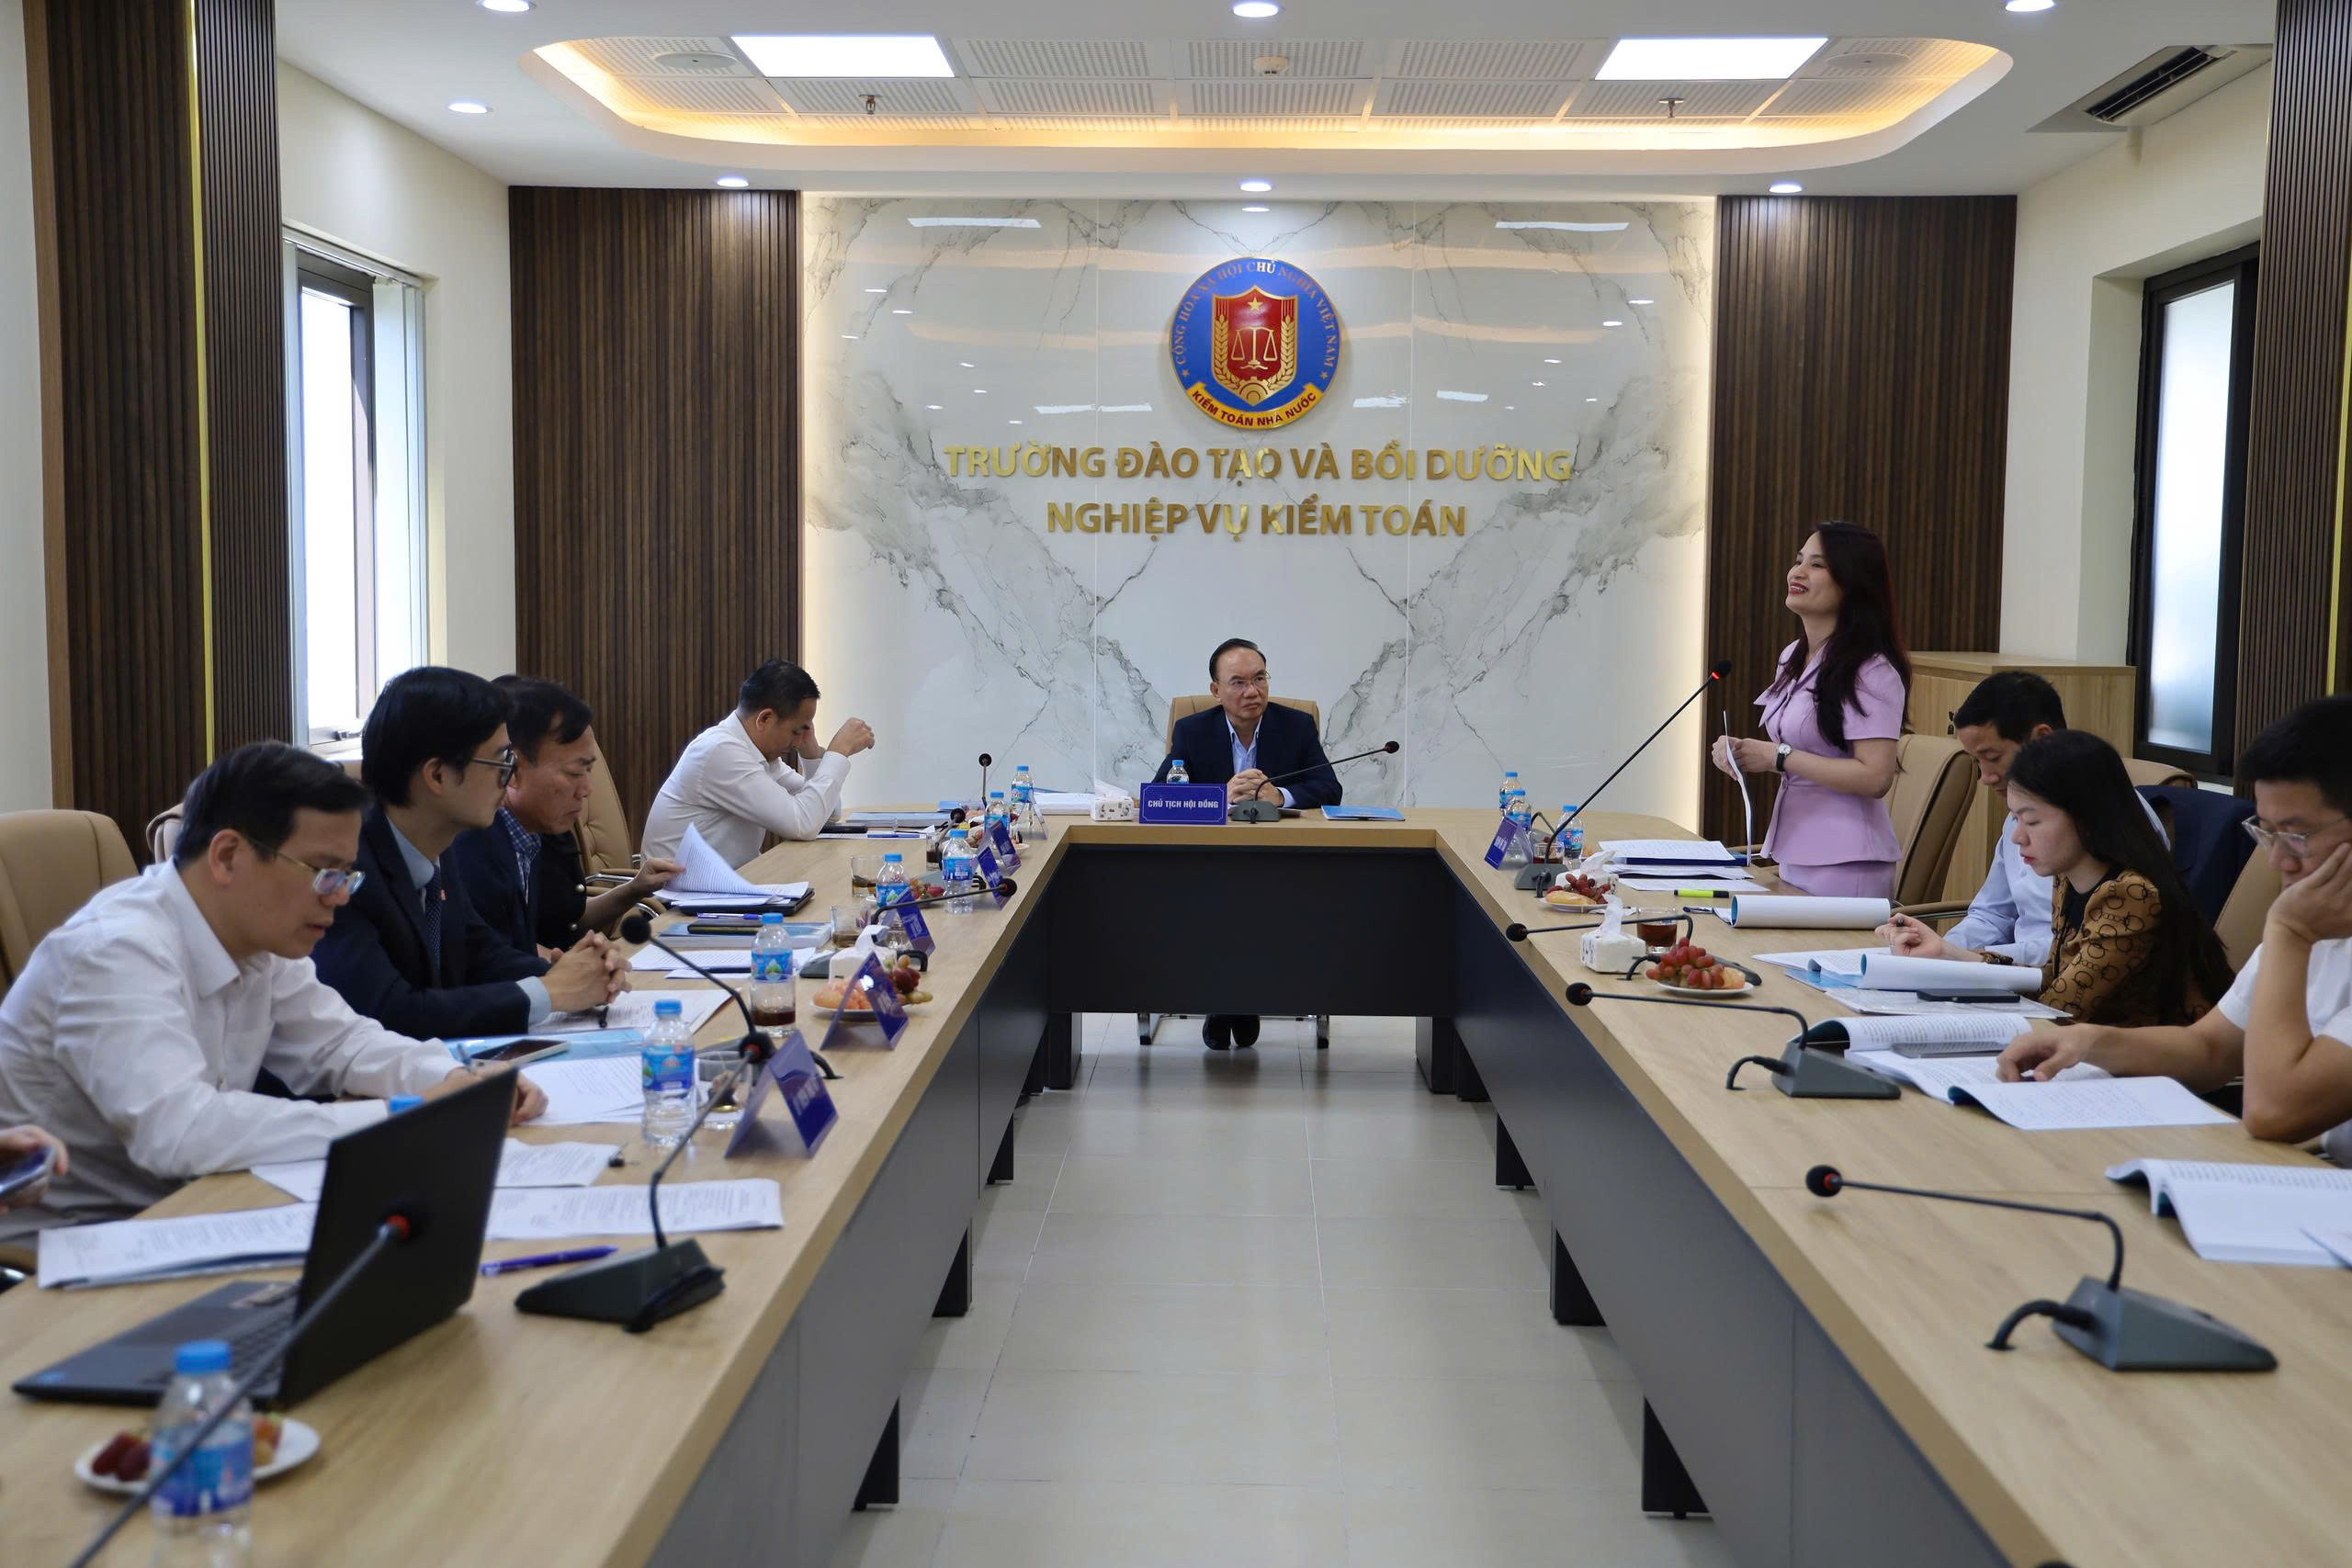 Ban đề tài tiếp thu giải trình trước Hội đồng
Năm 2024, Kiểm toán nhà nước đã ban hành Hệ thống chuẩn mực kiểm toán nhà nước kèm theo Quyết định số 08/2024/QĐ-KTNN (Hệ thống chuẩn mực kiểm toán nhà nước năm 2024) trên cơ sở sửa đổi, bổ sung Hệ thống chuẩn mực kiểm toán nhà nước ban hành kèm theo Quyết định số 02/2016/QĐ-KTNN ngày 15/7/2016 của Tổng Kiểm toán nhà nước (Hệ thống chuẩn mực kiểm toán nhà nước năm 2016), gồm 43 chuẩn mực kiểm toán nhà nước và Danh mục thuật ngữ sử dụng trong Hệ thống chuẩn mực kiểm toán nhà nước.
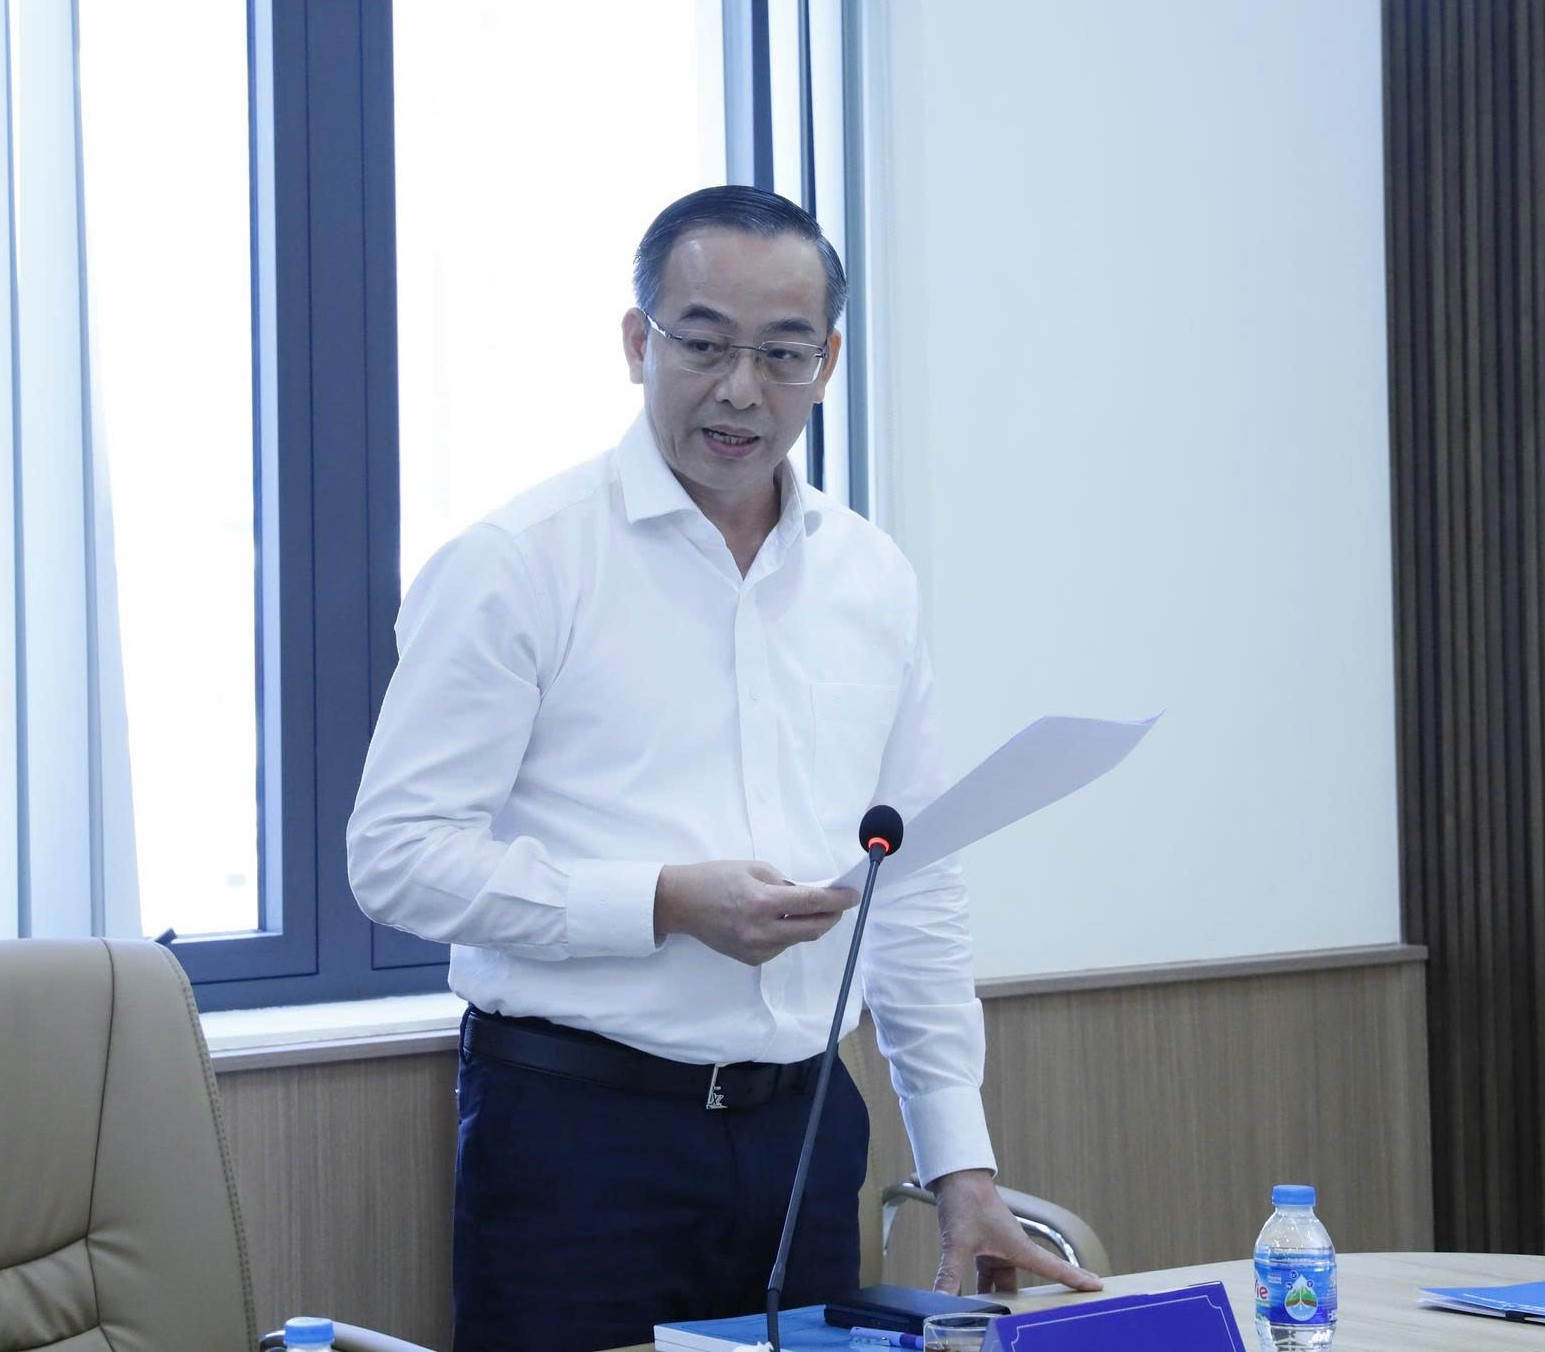
 TS Nguyễn Lương Thuyết, Vụ trưởng Vụ Chế độ và Kiểm soát chất lượng kiểm toán đánh giá cao giá trị của Đề tài
Hệ thống chuẩn mực kiểm toán nhà nước có 02 cấp độ (Cấp độ 3 - Các nguyên tắc kiểm toán và Cấp độ 4 - Các chuẩn mực kiểm toán) cho cả 3 loại hình kiểm toán là kiểm toán tài chính, kiểm toán tuân thủ và kiểm toán hoạt động. Hệ thống chuẩn mực kiểm toán nhà nước năm 2024 được xây dựng trên cơ sở cập nhật Hệ thống chuẩn mực kiểm toán nhà nước năm 2016 với Hệ thống chuẩn mực quốc tế của INTOSAI; tuân thủ Luật Kiểm toán nhà nước và luật pháp của Việt Nam có liên quan; phù hợp với thể chế, cơ chế quản lý của Việt Nam, điều kiện, môi trường hoạt động và trình độ phát triển của Kiểm toán nhà nước, từng bước tiếp cận chuẩn mực quốc tế.
Để khắc phục những hạn chế của hệ thống chuẩn mực Kiểm toán nhà nước 2016, và nâng cao hiệu quả áp dụng Hệ thống chuẩn mực kiểm toán nhà nước năm 2024 (chính thức có hiệu lực vào ngày 01/01/2025) vào thực tiễn hoạt động kiểm toán của Kiểm toán nhà nước, đề tài nghiên cứu đi sâu vào làm rõ cơ sở lý luận, cơ sở thực tiễn về nâng cao hiệu quả áp dụng Hệ thống chuẩn mực kiểm toán nhà nước; phân tích, đánh giá thực trạng áp dụng Hệ thống chuẩn mực kiểm toán nhà nước vào thực tiễn hoạt động kiểm toán của Kiểm toán nhà nước trên cơ sở đánh giá những kết quả đạt được, những hạn chế, tồn tại và xác định những nguyên nhân của các hạn chế, tồn tại; từ đó đề xuất các giải pháp nâng cao hiệu quả áp dụng Hệ thống chuẩn mực kiểm toán nhà nước vào thực tiễn hoạt động kiểm toán của Kiểm toán nhà nước.
Đề tài tập trung nghiên cứu và đánh giá việc áp dụng Hệ thống chuẩn mực kiểm toán nhà nước năm 2016 để từ đó đề xuất các giải pháp khắc phục hạn chế khi áp dụng Hệ thống chuẩn mực kiểm toán nhà nước năm 2024 vào thực tiễn hoạt động kiểm toán của Kiểm toán nhà nước. Giai đoạn nghiên cứu, khảo sát tập trung chủ yếu trong giai đoạn từ năm 2016 đến nay, bảo đảm giá trị của các giải pháp đưa ra của Đề tài.
Đánh giá cao về giá trị lý luận và thực tiễn của đề tài, các thành viên Hội đồng nghiệm thu cho rằng đây là sản phẩm nghiên cứu công phu, bài bản, logic và khoa học; văn phong trong sáng, từ nghiên cứu lý luận, tham khảo các kinh nghiệm quốc tế, đánh giá thực trạng để đưa ra các đề xuất giải pháp với kỳ vọng rằng sẽ góp phần nâng cao hơn nữa về chất lượng kiểm toán của Kiểm toán nhà nước. Đề tài đã hệ thống được những vấn đề lý luận cơ bản về chuẩn mực kiểm toán nhà nước và việc áp dụng hệ thống chuẩn mực kiểm toán nhà nước vào thực tiễn hoạt động của Kiểm toán nhà nước; tổng hợp, phân tích và đánh giá thực trạng áp dụng hệ thống chuẩn mực vào thực tiễn hoạt động của Ngành; định hướng và các giải pháp được đề xuất sát thực, có tính khả thi. Kết quả nghiên cứu của đề tài có thể cung cấp những căn cứ thiết thực để các đơn vị trực thuộc Kiểm toán nhà nước, đặc biệt là các đơn vị xây dựng quy định, quy chế về hoạt động kiểm toán tham khảo, vận dụng phù hợp.
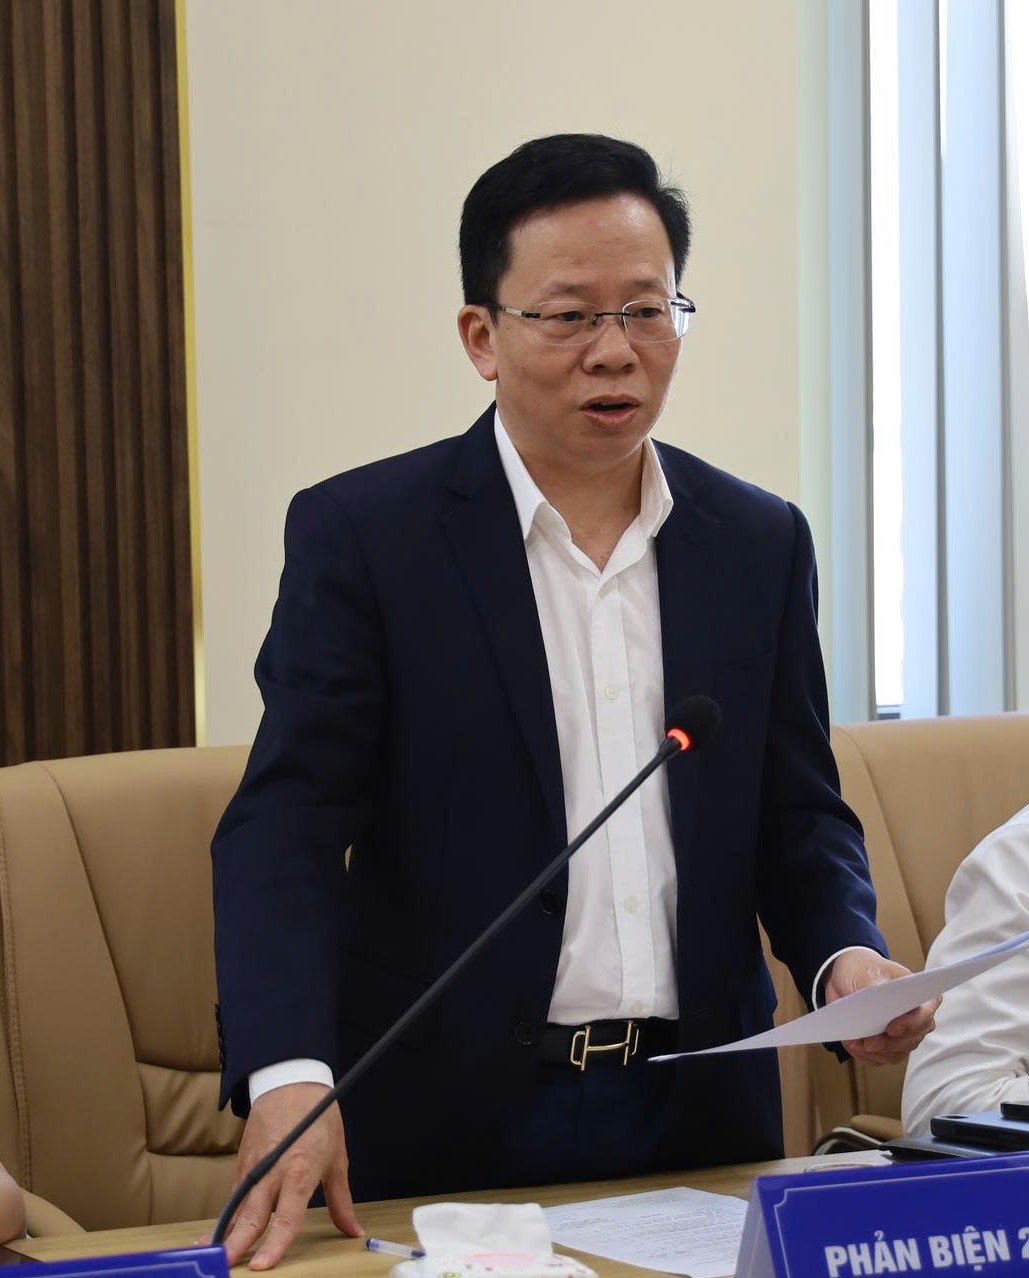
 TS Lê Minh Nam, Ủy ban Kinh tế và Tài chính của Quốc hội, lưu ý một số vấn đề để hoàn thiện Đề tài
Để hoàn thiện đề tài, các thành viên Hội đồng cho rằng nhóm nghiên cứu nên tập trung phân tích, đánh giá tính hiệu quả của việc áp dụng hệ thống chuẩn mực kiểm toán nhà nước vào thực tiễn kiểm toán. Đề tài cần xây dựng hệ thống các tiêu chí đánh giá (tại chương 1) và căn cứ vào hệ thống tiêu chí này để đánh giá hiệu quả áp dụng hệ thống chuẩn mực Kiểm toán nhà nước vào thực tiễn kiểm toán (tại chương 2). Bên cạnh đó, Đề tài cân nhắc cần có nội dung khuyến cáo áp dụng Hệ thống Chuẩn mực Kiểm toán nhà nước vào thực tiễn hoạt động kiểm toán của Kiểm toán nhà nước phải lưu ý khắc phục những xung đột có thể phát sinh giữa tính chuyên môn và tính pháp lý.
Chủ tịch Hội đồng nghiệm thu, GS.TS Đoàn Xuân Tiên đề nghị Ban chủ nhiệm tập trung hoàn thiện đề tài theo hướng nâng cao chất lượng áp dụng hệ thống chuẩn mực, trong đó đặc biệt chú trọng đến giải pháp nhận mạnh nhận thức, tư tưởng và hiểu biết của kiểm toán viên về chuẩn mực, từ đó nâng cao chất lượng đào tạo nguồn lực liên quan đến chuẩn mực kiểm toán nhà nước.
Cùng đánh giá đây là đề tài có kết cấu được sắp xếp khoa học, nhấn mạnh được các vấn đề trọng tâm, có giá trị lý luận và thực tiễn cao, Hội đồng đánh giá đề tài xếp loại xuất sắc.