Thực hiện quyết định số 1548/QĐ-KTNN ngày 03/10/2025 của Tổng Kiểm toán nhà nước về việc thành lập Hội đồng nghiệm thu đề tài nghiên cứu khoa học cấp bộ năm 2024, ngày 12/11/2025, Hội đồng khoa học Kiểm toán nhà nước đã tổ chức nghiệm thu đề tài nghiên cứu khoa học cấp bộ “Nâng cao tính minh bạch và trách nhiệm giải trình trong khu vực công và vai trò của Kiểm toán nhà nước” do TS Nguyễn Hữu Hiểu (Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán) làm chủ nhiệm. TS Bùi Quốc Dũng, Phó Tổng Kiểm toán nhà nước, Chủ tịch Hội đồng Khoa học Kiểm toán nhà nước làm Chủ tịch Hội đồng nghiệm thu.
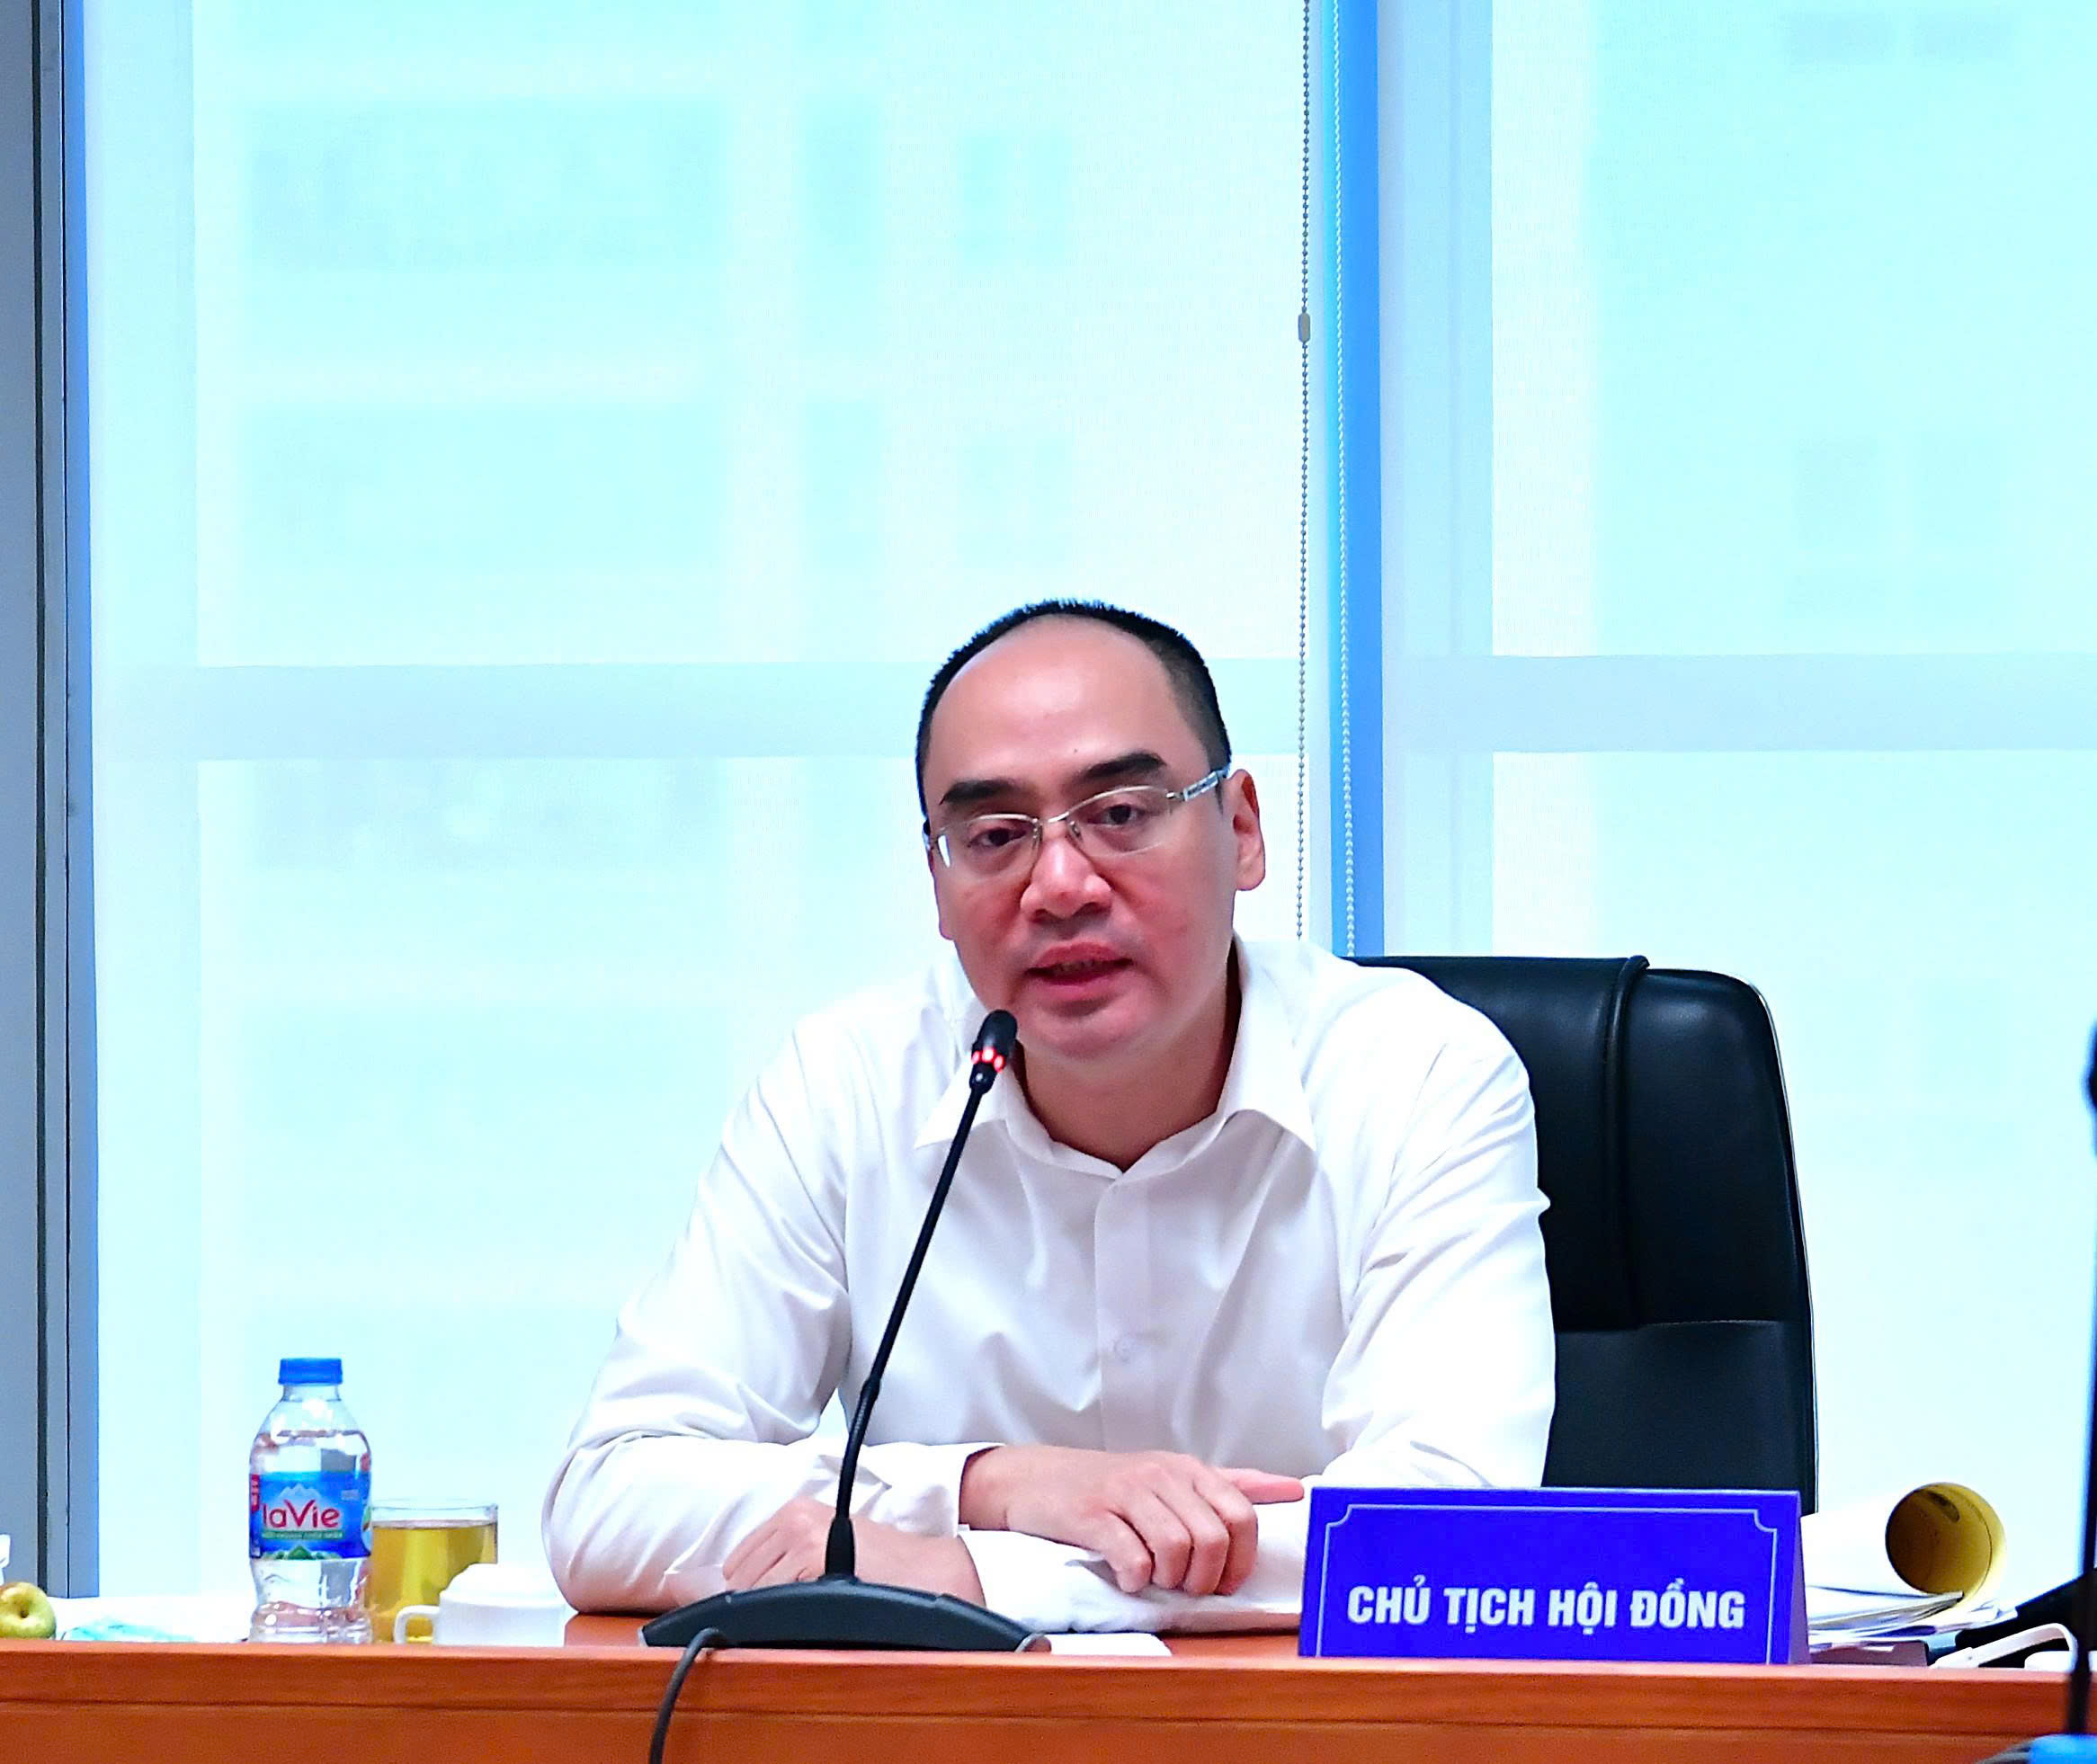
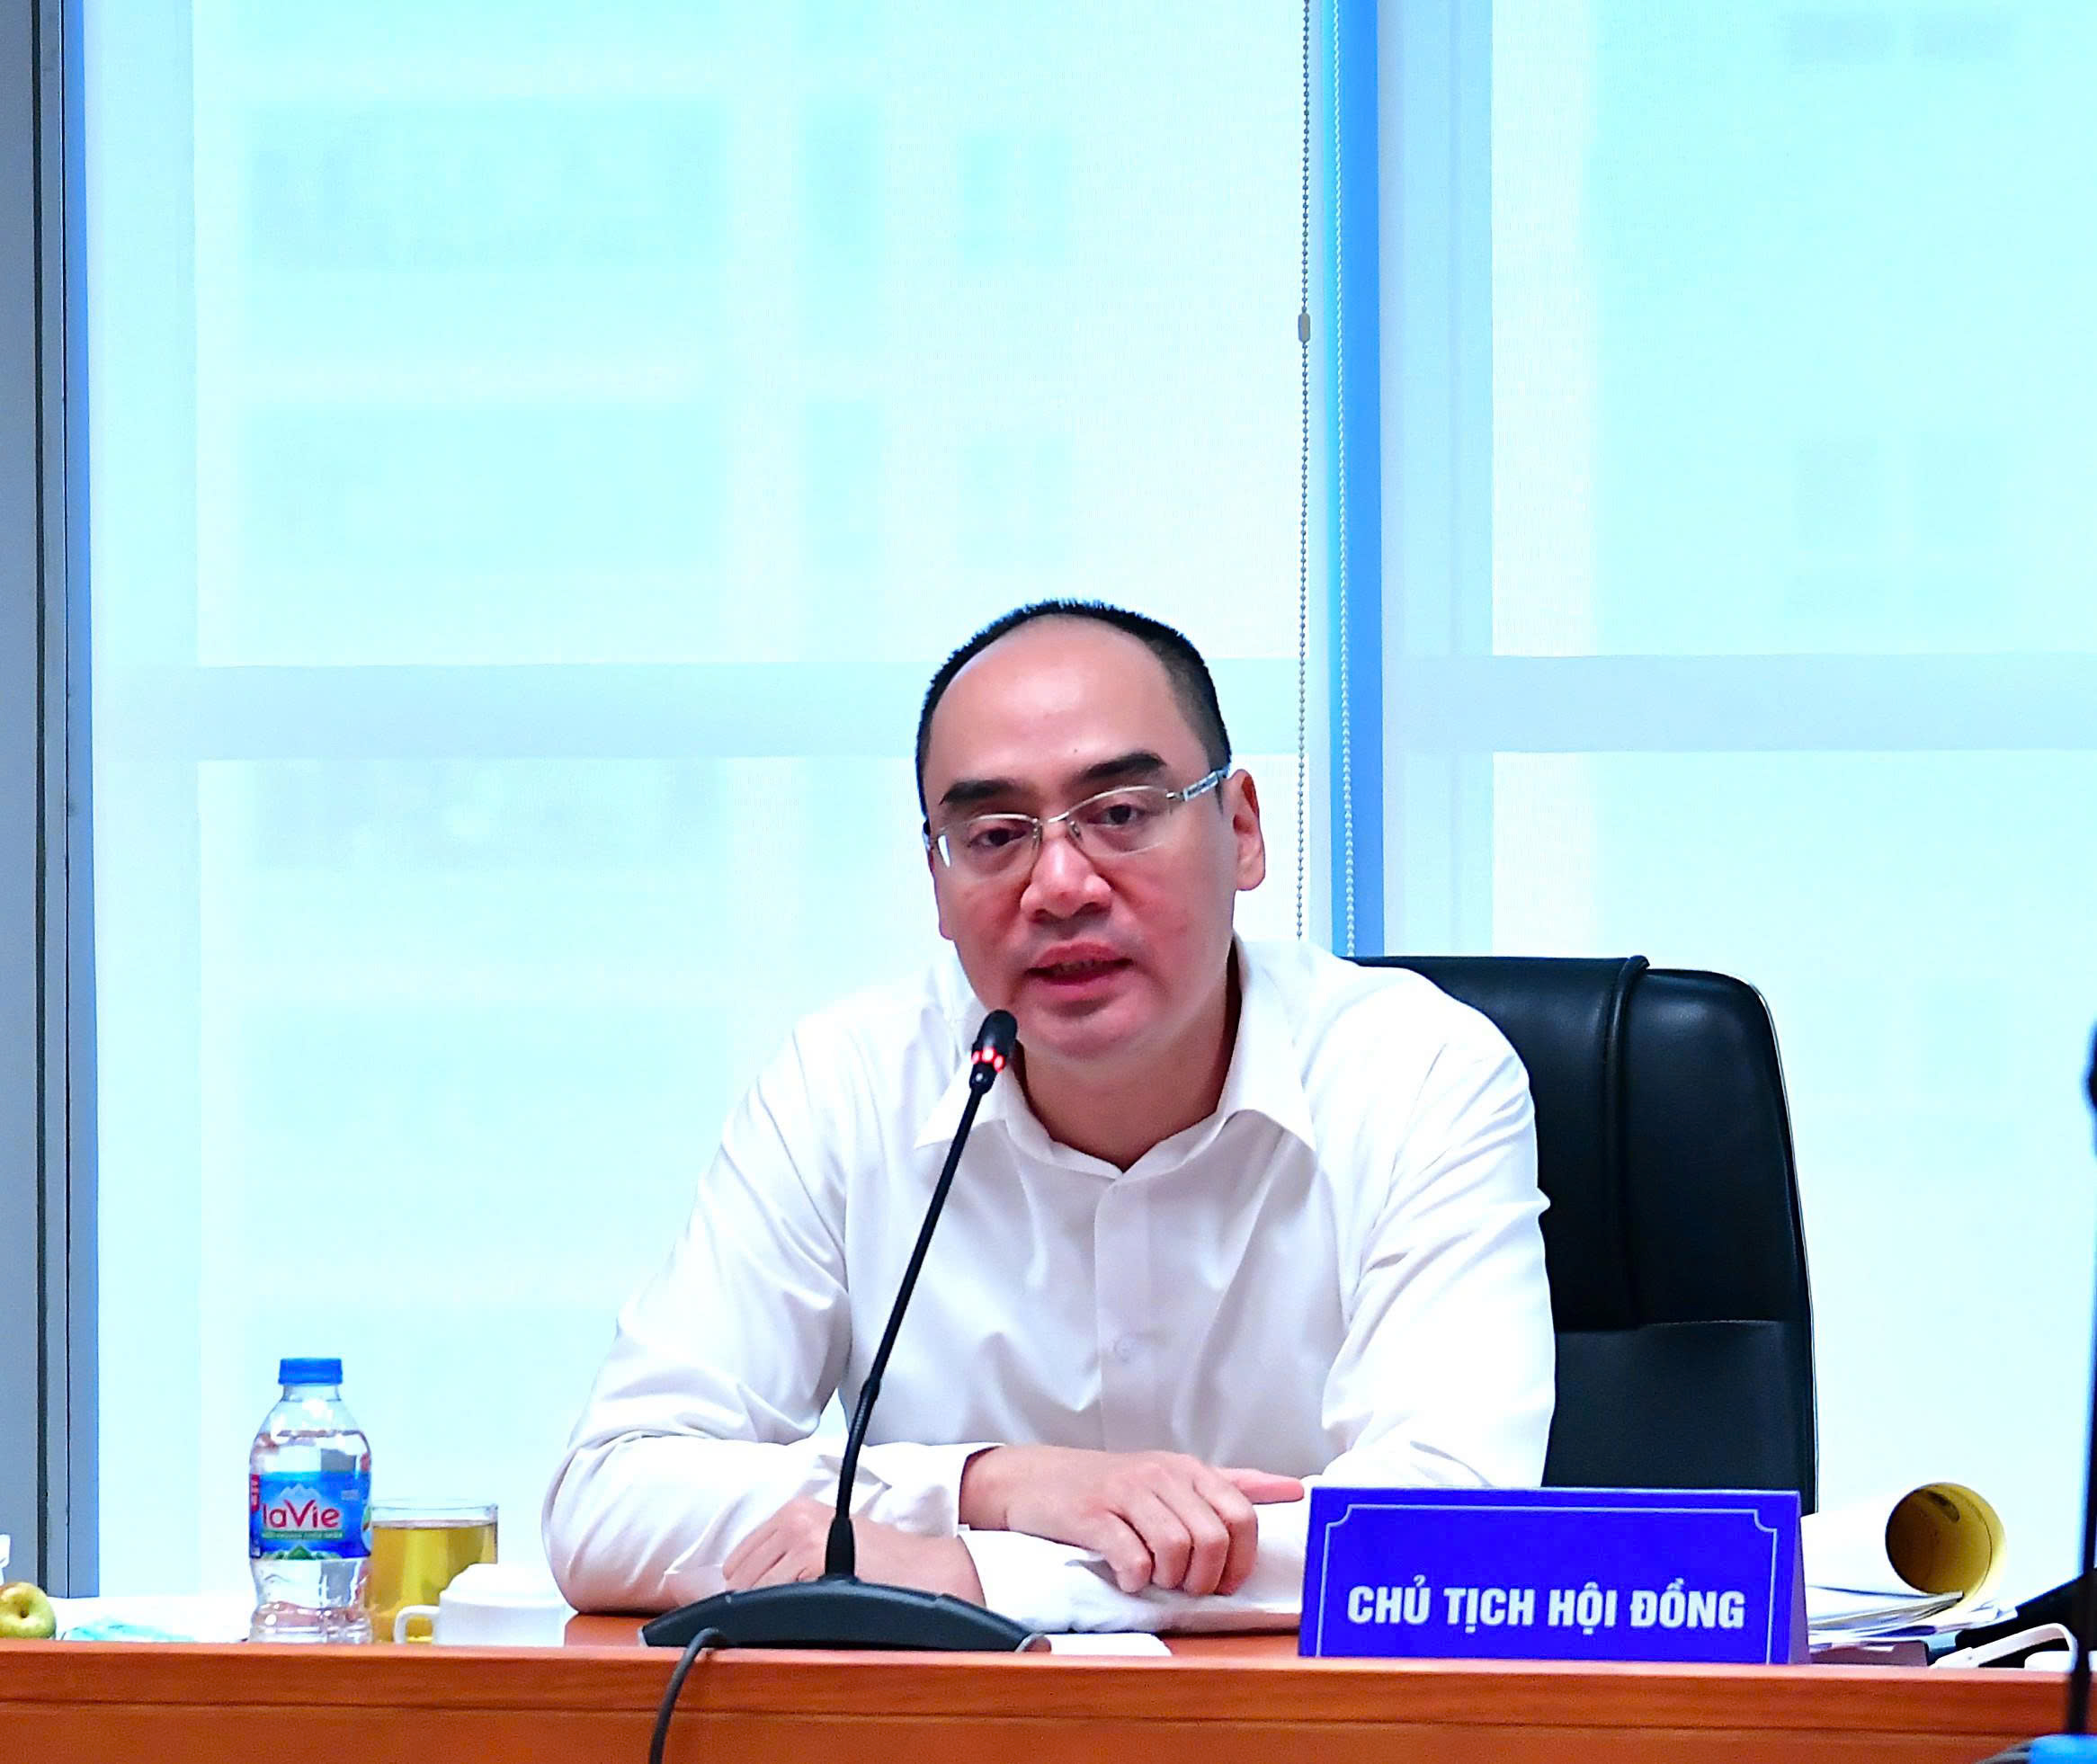 TS Bùi Quốc Dũng, Chủ tịch Hội đồng đánh giá cao giá trị lý luận và thực tiễn của đề tài
Trong quá trình phát triển và hoạt động, Kiểm toán nhà nước cùng với việc thực hiện các chức năng, nhiệm vụ kiểm toán việc quản lý, sử dụng tài chính công, tài sản công đã ngày càng chú trọng đến việc tham gia, phát huy vai trò trong việc nâng cao tính minh bạch và trách nhiệm giải trình của khu vực công thông qua việc không ngừng hoàn thiện pháp luật, các phương pháp nghiệp vụ kiểm toán, cải thiện năng lực công nghệ và đạo đức nghề nghiệp của Kiểm toán viên Nhà nước.
Từ thực tiễn hoạt động kiểm toán cho thấy, mặc dù Kiểm toán nhà nước đã đạt được những đóng góp nhất định trong việc nâng cao tính minh bạch và trách nhiệm giải trình của khu vực công, song kết quả còn nhiều hạn chế. Vai trò của kiểm toán đối với tính minh bạch và trách nhiệm giải trình của khu vực công còn chưa tương xứng với địa vị pháp lý của Kiểm toán nhà nước trong hệ thống các cơ quan kiểm tra, kiểm soát việc quản lý, sử dụng tài chính công, tài sản công.
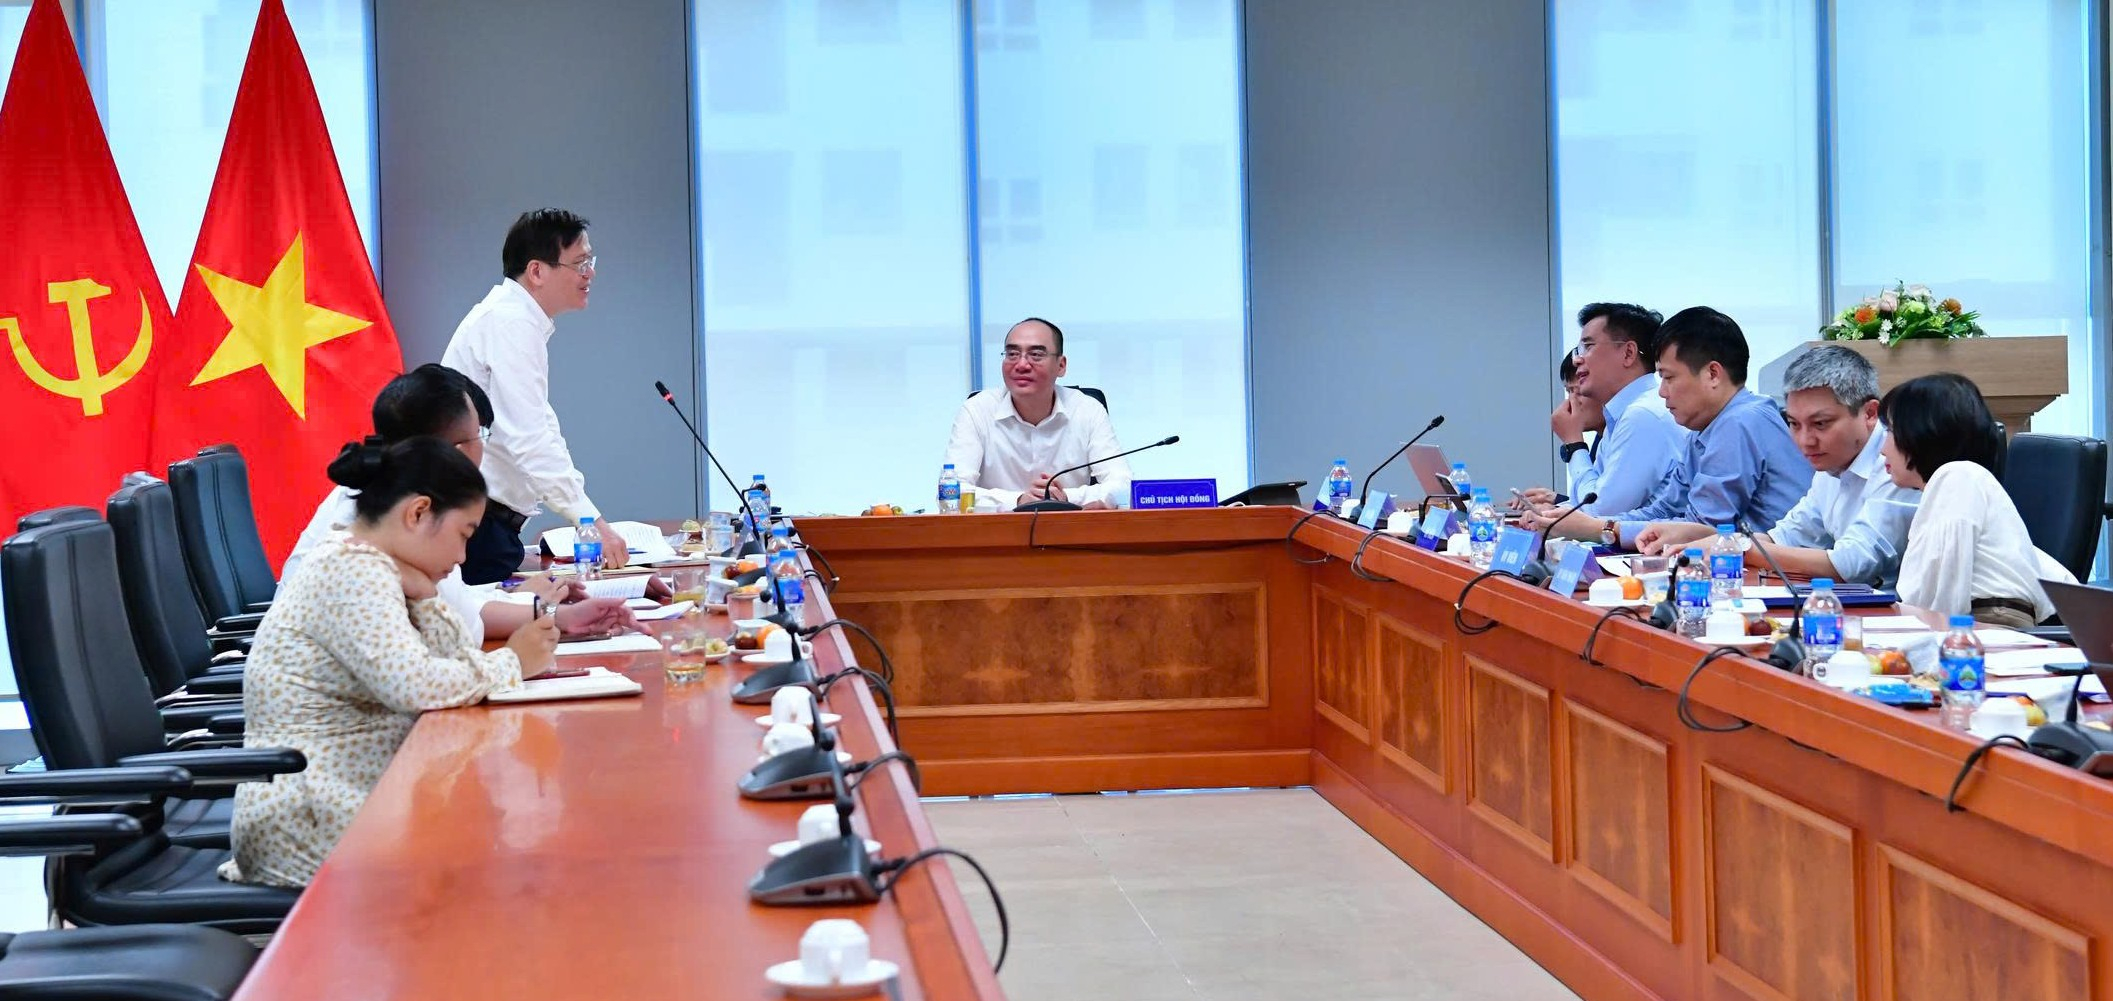
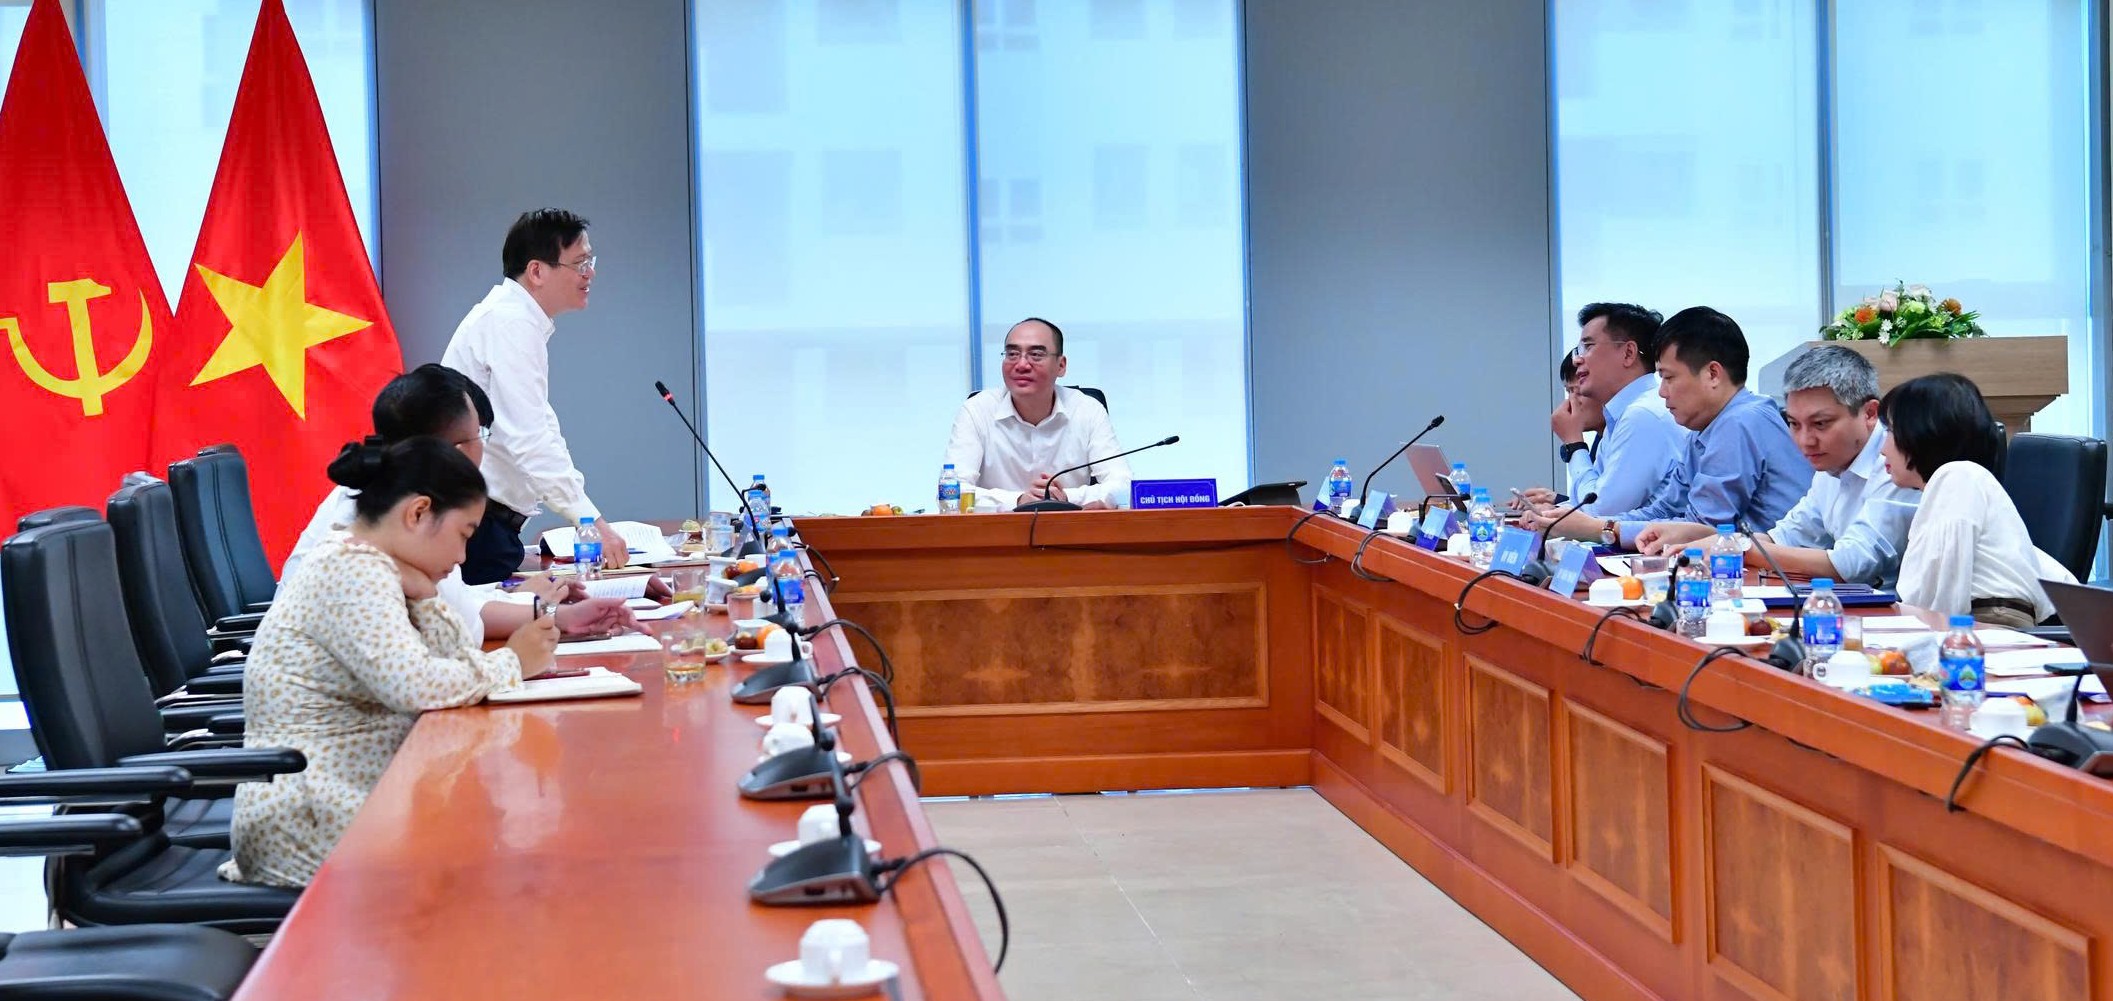 Quang cảnh buổi nghiệm thu
Trước những yêu cầu ngày càng cao của Đảng, Nhà nước đối với Kiểm toán nhà nước trong công cuộc phòng, chống tham nhũng, tiêu cực, lãng phí, đòi hỏi Kiểm toán nhà nước phải tiếp tục nghiên cứu, hoàn thiện một cách hệ thống, toàn diện cả về mặt pháp luật và hoạt động thực tiễn về vị trí, chức năng của Kiểm toán nhà nước; về nhiệm vụ, quyền hạn và trách nhiệm của Kiểm toán nhà nước; về tổ chức hoạt động và phương pháp, công nghệ kiểm toán… nhằm nâng cao tính minh bạch và trách nhiệm giải trình của khu vực công. Từ đó, tiếp tục đổi mới, phát triển tổ chức, hoạt động kiểm toán của Kiểm toán nhà nước để phát huy ngày càng đầy đủ, hiệu lực, hiệu quả đối với việc nâng cao tính minh bạch và trách nhiệm giải trình của khu vực công với vị thế là một công cụ kiểm tra, kiểm soát mạnh và hữu hiệu của Đảng và Nhà nước.
Trên cơ sở đó, đề tài “Nâng cao tính minh bạch và trách nhiệm giải trình trong khu vực công và vai trò của Kiểm toán nhà nước” được nghiên cứu với mục tiêu xây dựng các giải pháp tăng cường vai trò của Kiểm toán nhà nước đối với việc nâng cao tính minh bạch và trách nhiệm giải trình của khu vực công trong quản lý, sử dụng tài chính công, tài sản công.
Thông qua kết quả nghiên cứu, Đề tài đã hệ thống hóa cơ sở lý luận về tính minh bạch và trách nhiệm giải trình của khu vực công trong quản lý tài chính công, tài sản công. Trong đó khẳng định vai trò của Kiểm toán nhà nước đối với việc nâng cao tính minh bạch và trách nhiệm giải trình của khu vực công trong quản lý tài chính công, tài sản công. Đề tài đã nêu bật những yếu tố tác động đến vai trò của Kiểm toán nhà nước đối với việc nâng cao tính minh bạch và trách nhiệm giải trình của khu vực công trong quản lý, sử dụng tài chính công, tài sản công, gồm: Quy định pháp luật, các yếu tố cơ bản thuộc về Kiểm toán nhà nước và những yếu tố khác.
Đề tài cũng đã đánh giá thực trạng vai trò của Kiểm toán nhà nước đối với việc nâng cao tính minh bạch và trách nhiệm giải trình của khu vực công trong quản lý tài chính công, tài sản công. Theo đó, Kiểm toán nhà nước đã đạt được một số kết quả nổi bật về hoàn thiện pháp luật và tổ chức thực hiện hoạt động kiểm toán liên quan đến tính minh bạch và trách nhiệm giải trình của khu vực công trong quản lý tài chính công, tài sản công. Trên cơ sở phân tích thực trạng hoạt động của Kiểm toán nhà nước, Đề tài đã chỉ ra những hạn chế và nguyên nhân cơ bản dẫn đến các hạn chế.
Từ thực trạng đã phân tích, Đề tài đề xuất 7 giải pháp căn bản để tăng cường vai trò của Kiểm toán nhà nước đối với việc nâng cao tính minh bạch và trách nhiệm giải trình của khu vực công trong quản lý tài chính công, tài sản công: (i) sửa đổi, bổ sung một số nội dung liên quan đến minh bạch, trách nhiệm giải trình của các chủ thể công trong các văn bản luật; (ii) ban hành văn bản luật về minh bạch và trách nhiệm giải trình trong quản lý, sử dụng tài chính công, tài sản công; (iii) hoàn thiện quy định pháp lý về Kiểm toán nhà nước liên quan đến tính minh bạch và trách nhiệm giải trình của khu vực công trong quản lý, sử dụng tài chính công, tài sản công; (iv) tiếp tục mở rộng phạm vi kiểm toán phù hợp với năng lực và các điều kiện của Kiểm toán nhà nước, hướng đến kiểm toán thường niên báo cáo quyết toán ngân sách nhà nước các cấp; (v) tăng cường công khai kết quả kiểm toán theo quy định của pháp luật; (vi) nâng cao kết quả việc thực hiện kết luận, kiến nghị của Kiểm toán nhà nước; (vii) tăng cường hoạt động giám sát của các cơ quan dân cử và nâng cao nhận thức của Nhân dân về việc đảm bảo tính minh bạch, trách nhiệm giải trình trong quản lý, sử dụng tài chính công, tài sản công.
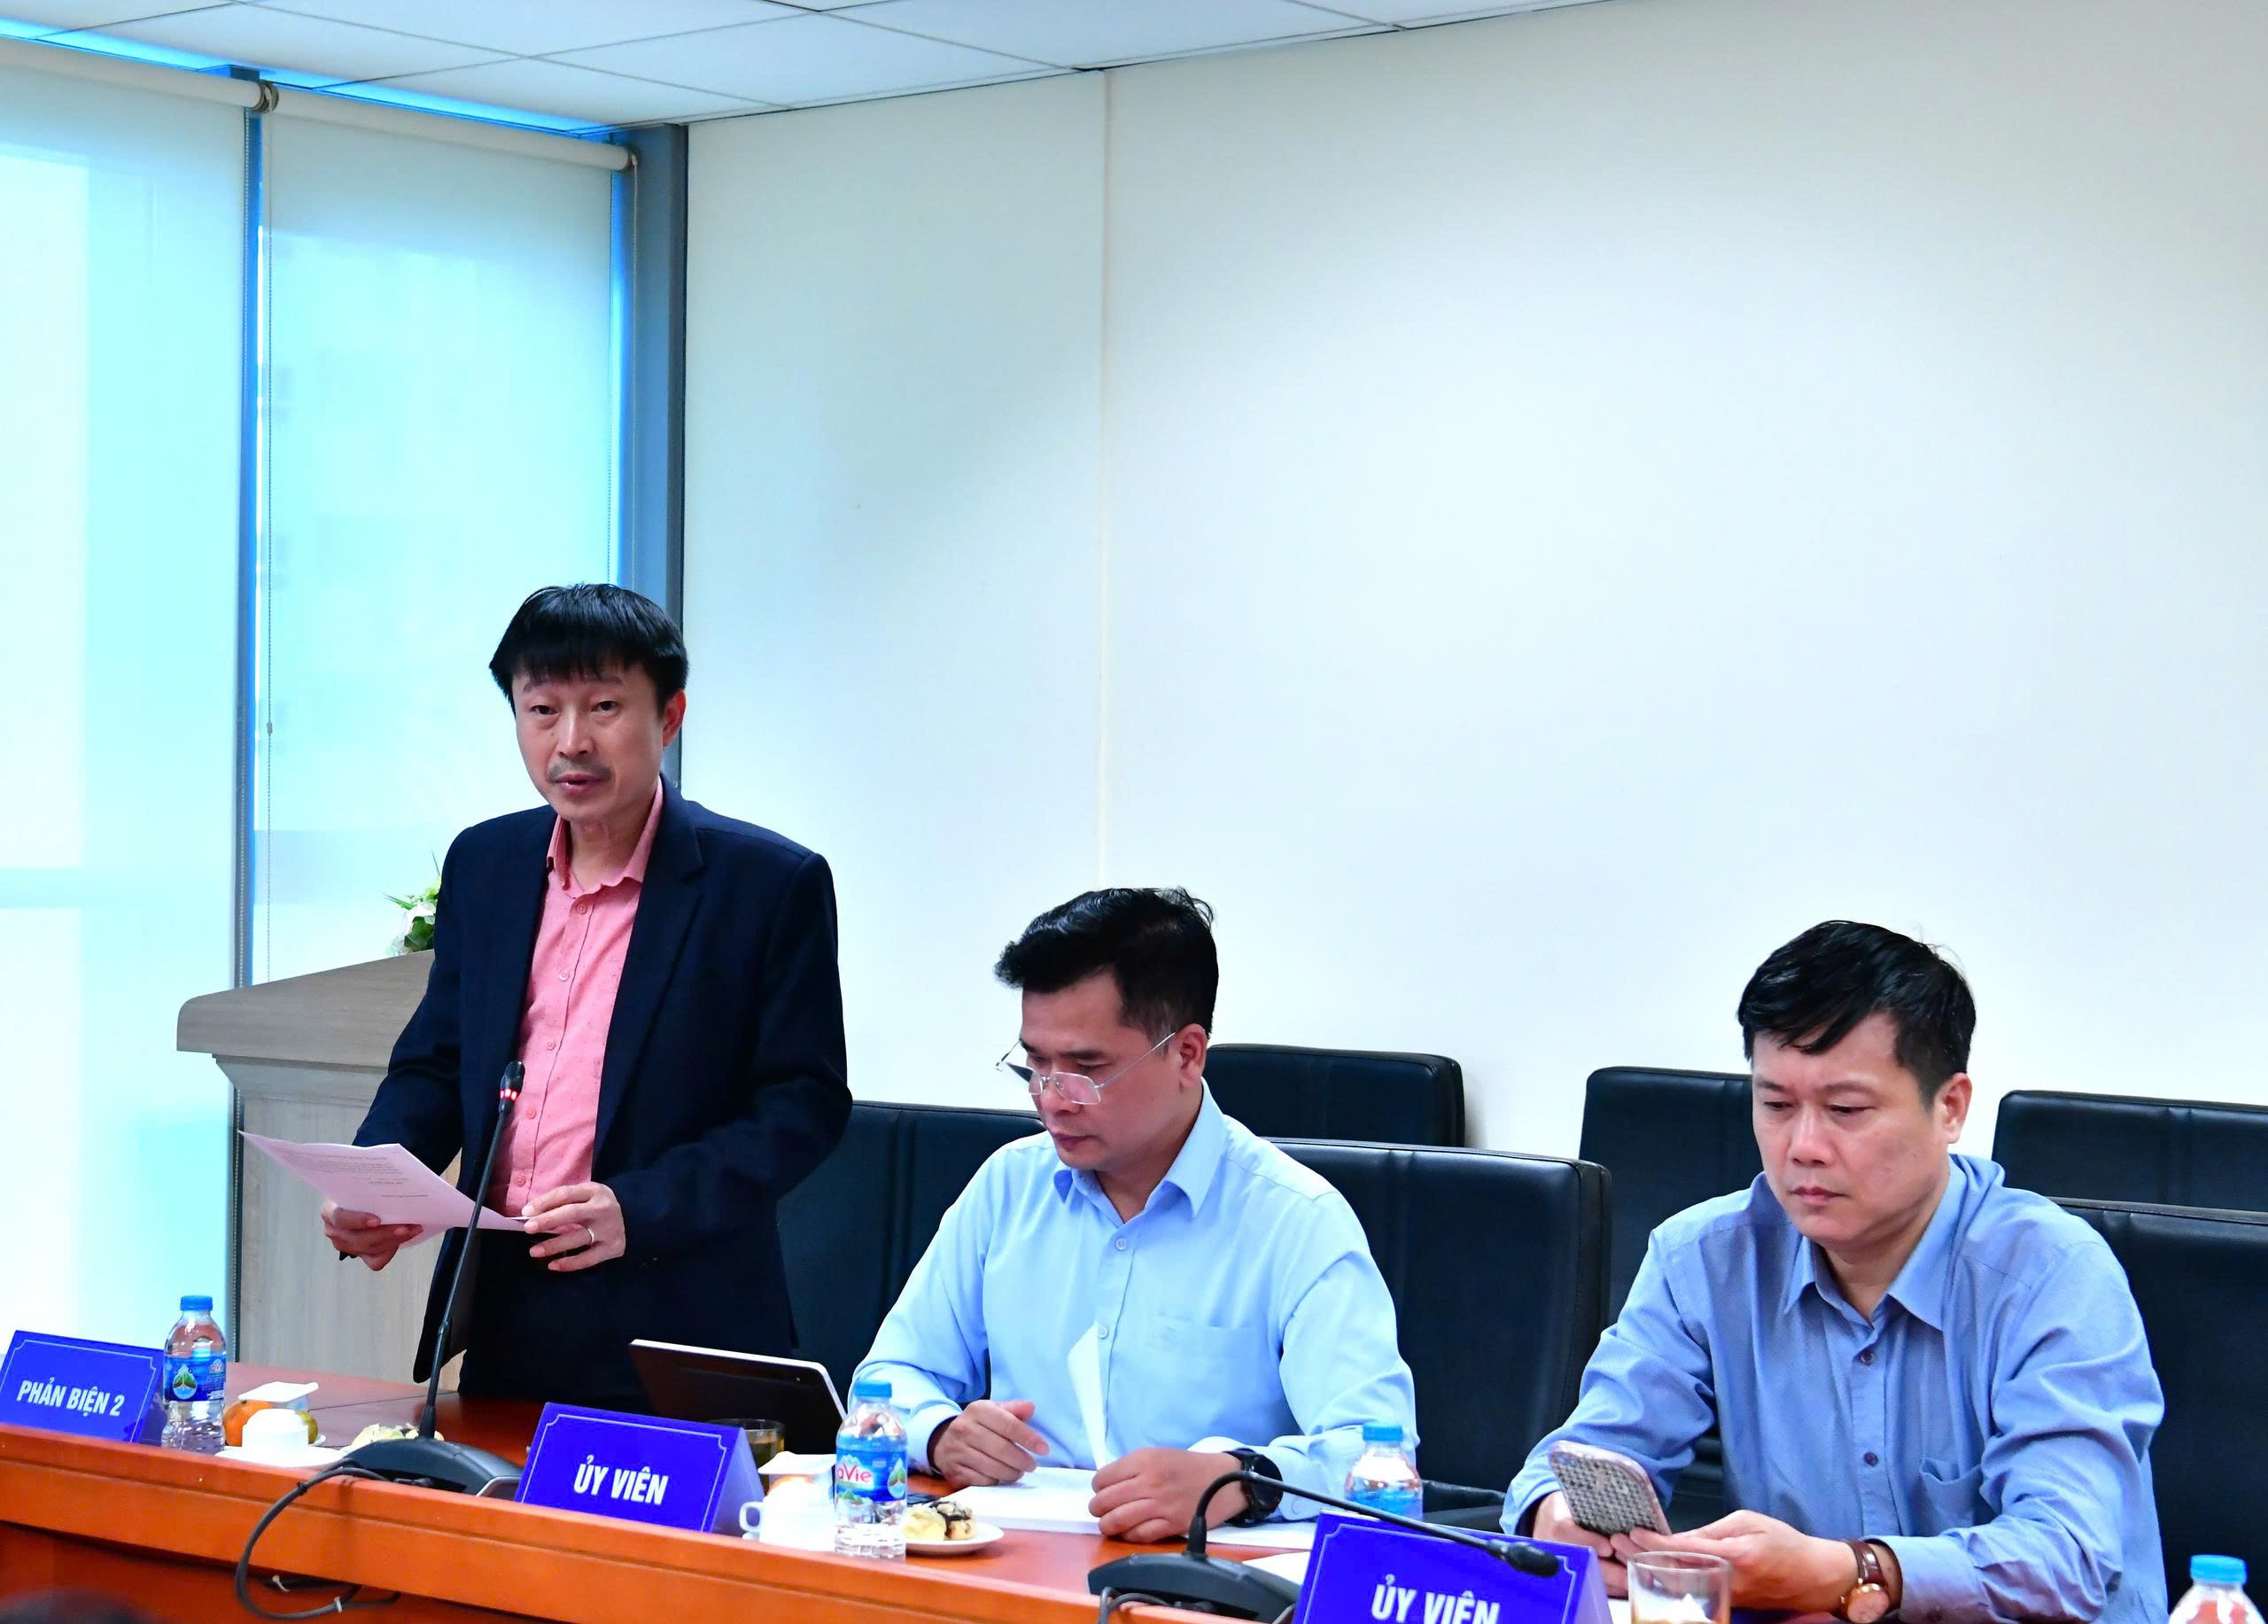
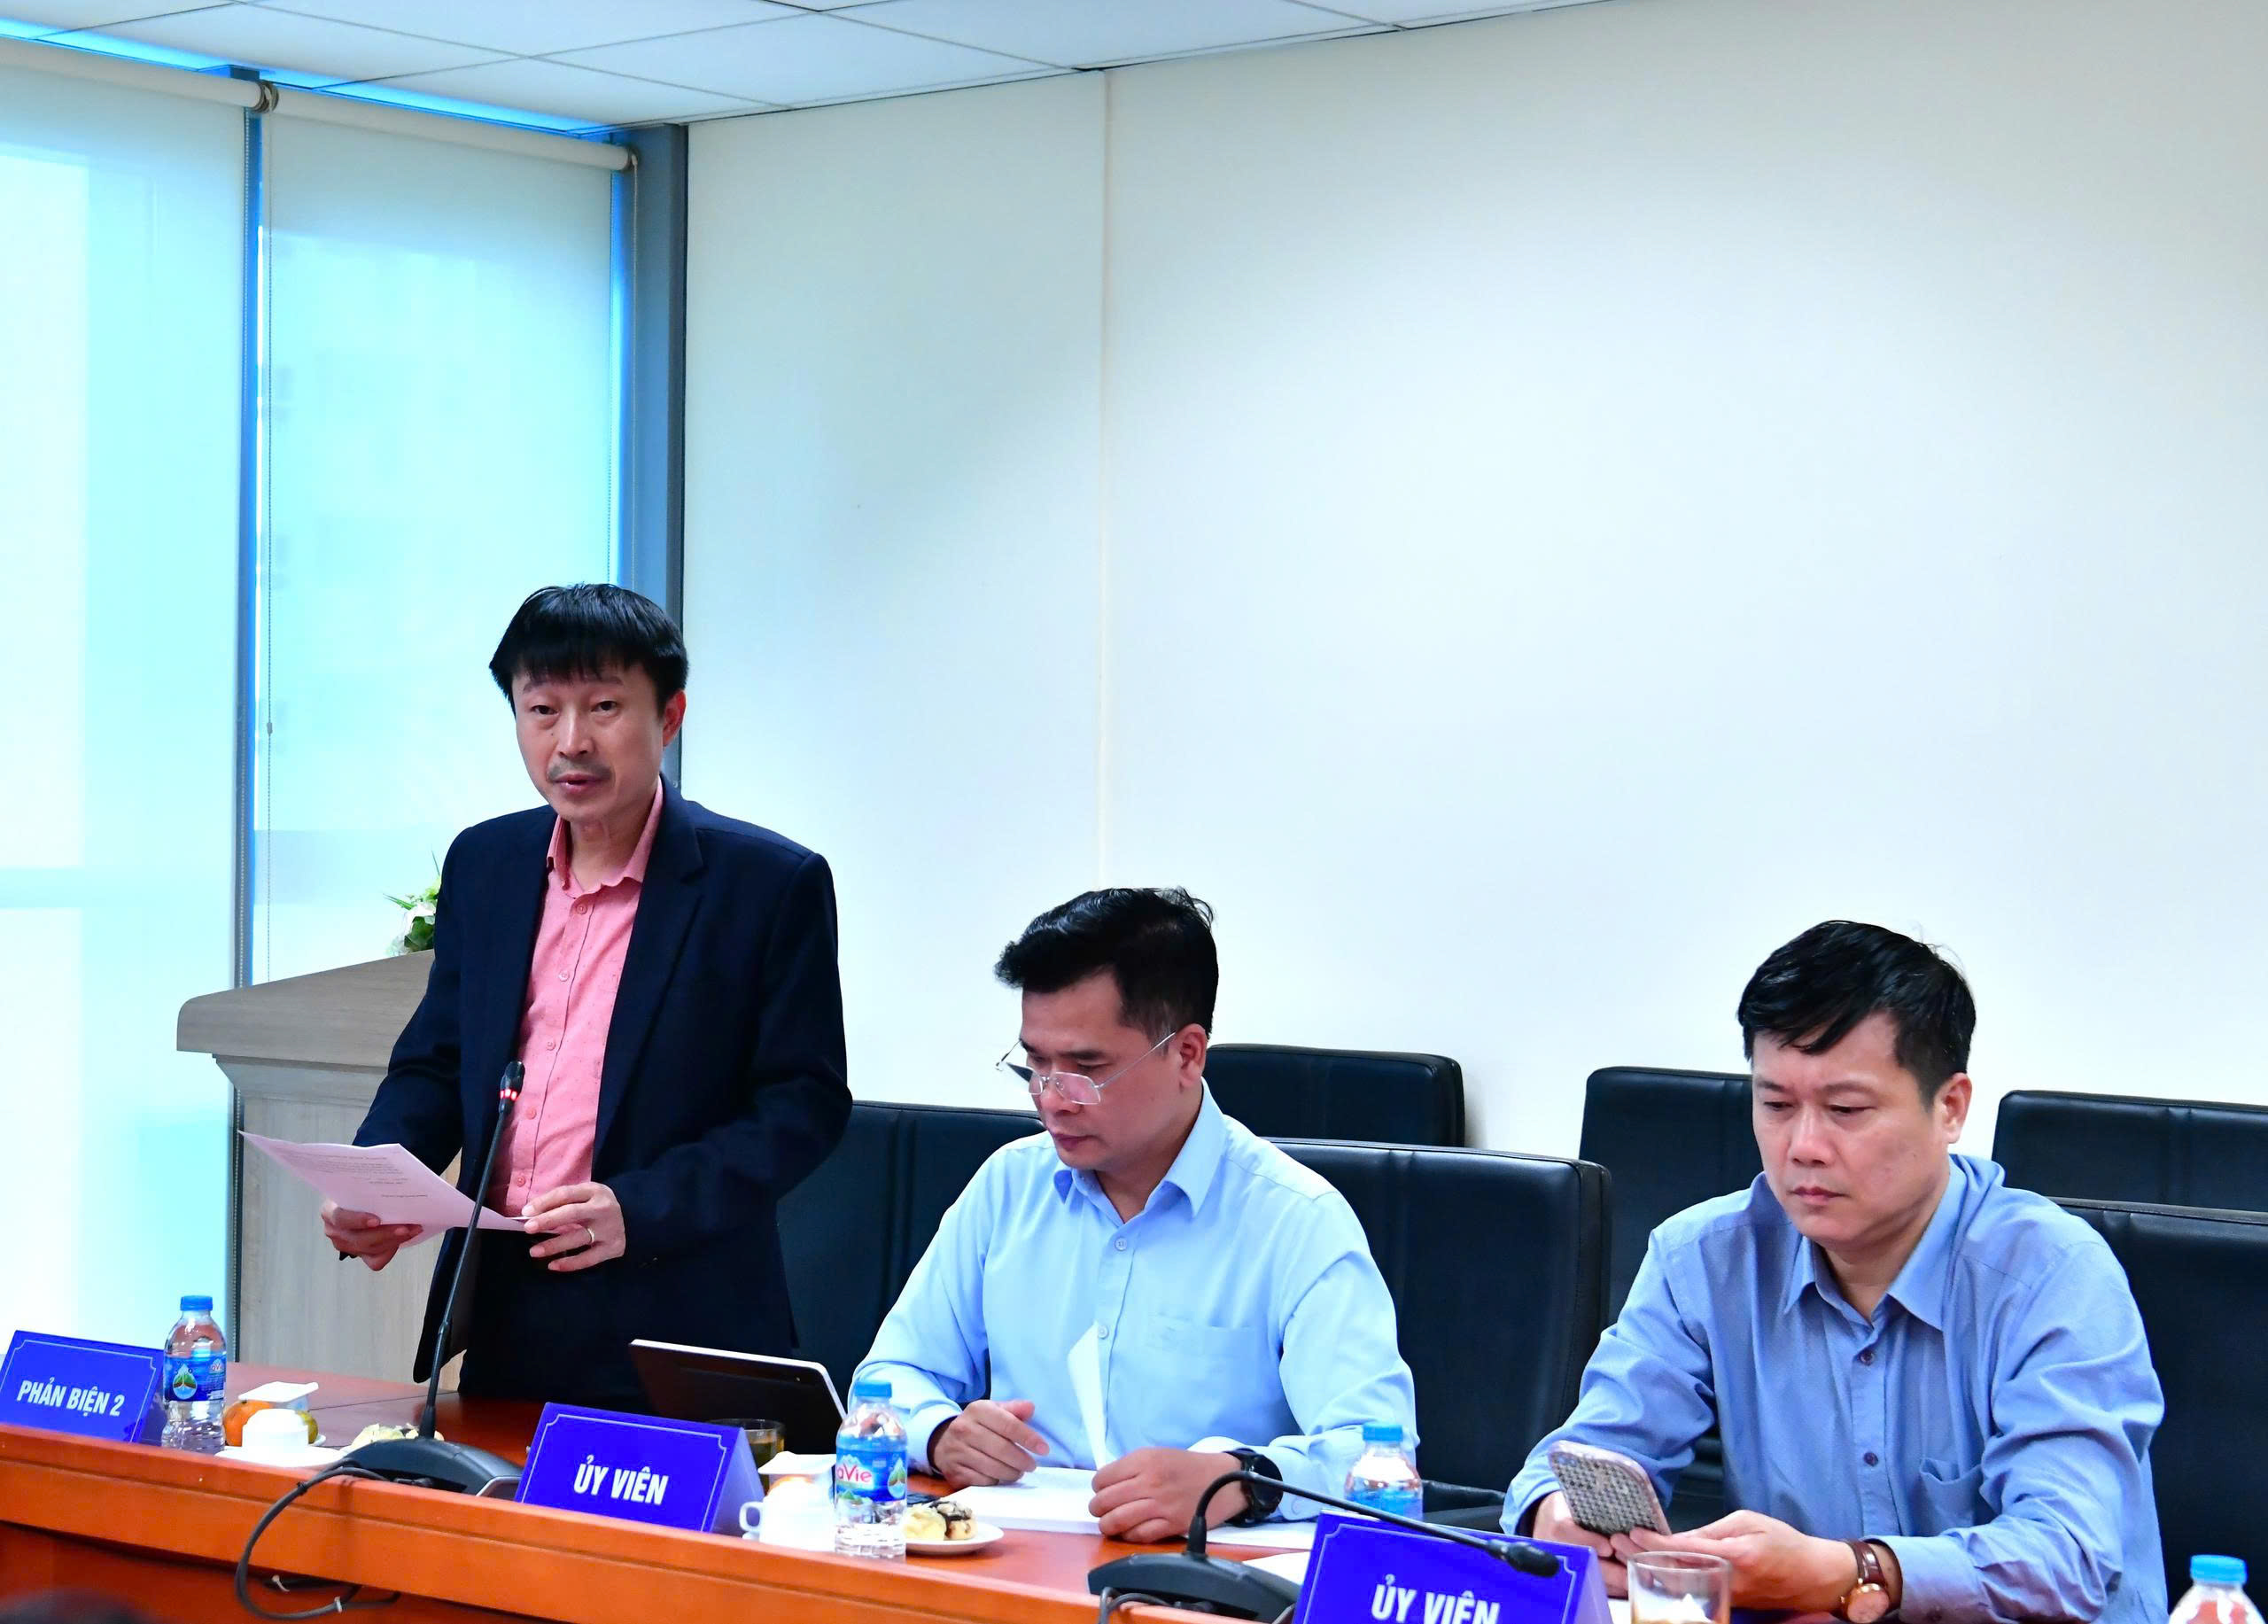 Các thành viên Hội đồng nghiệm thu
Nhận xét về kết quả nghiên cứu, Hội đồng nghiệm thu đánh giá Đề tài đã hoàn thành tốt mục tiêu nghiên cứu, hệ thống hóa và phát triển khung lý luận về minh bạch, trách nhiệm giải trình trong khu vực công, làm rõ mối quan hệ tương tác giữa hai yếu tố này và vai trò của Kiểm toán nhà nước. Đề tài nghiên cứu tạo cơ sở lý luận và góp phần giải quyết một vấn đề rất thực tế hiện nay về vai trò của Kiểm toán nhà nước, đề xuất các quy định về chính sách Luật và chế tài cần được bổ sung, chỉnh sửa để phát huy vai trò của Kiểm toán nhà nước, góp phần nâng cao tính minh bạch và trách nhiệm giải trình trong khu vực công về quản lý, sử dung tài chính công, tài sản công. Đây là những tư liệu quan trọng và những ý kiến có giá trị cung cấp cho các nhà hoạch định chính sách, các nhà lập pháp, hành pháp và trực tiếp là lãnh đạo Kiểm toán nhà nước trong việc nâng cao và phát huy vai trò Kiểm toán nhà nước. Kết quả nghiên cứu của đề tài cũng là tư liệu cho các cơ quan nghiên cứu, cơ quan lập pháp, cơ quan dân cử, cơ sở giáo dục đào tạo và trực tiếp là Kiểm toán nhà nước.
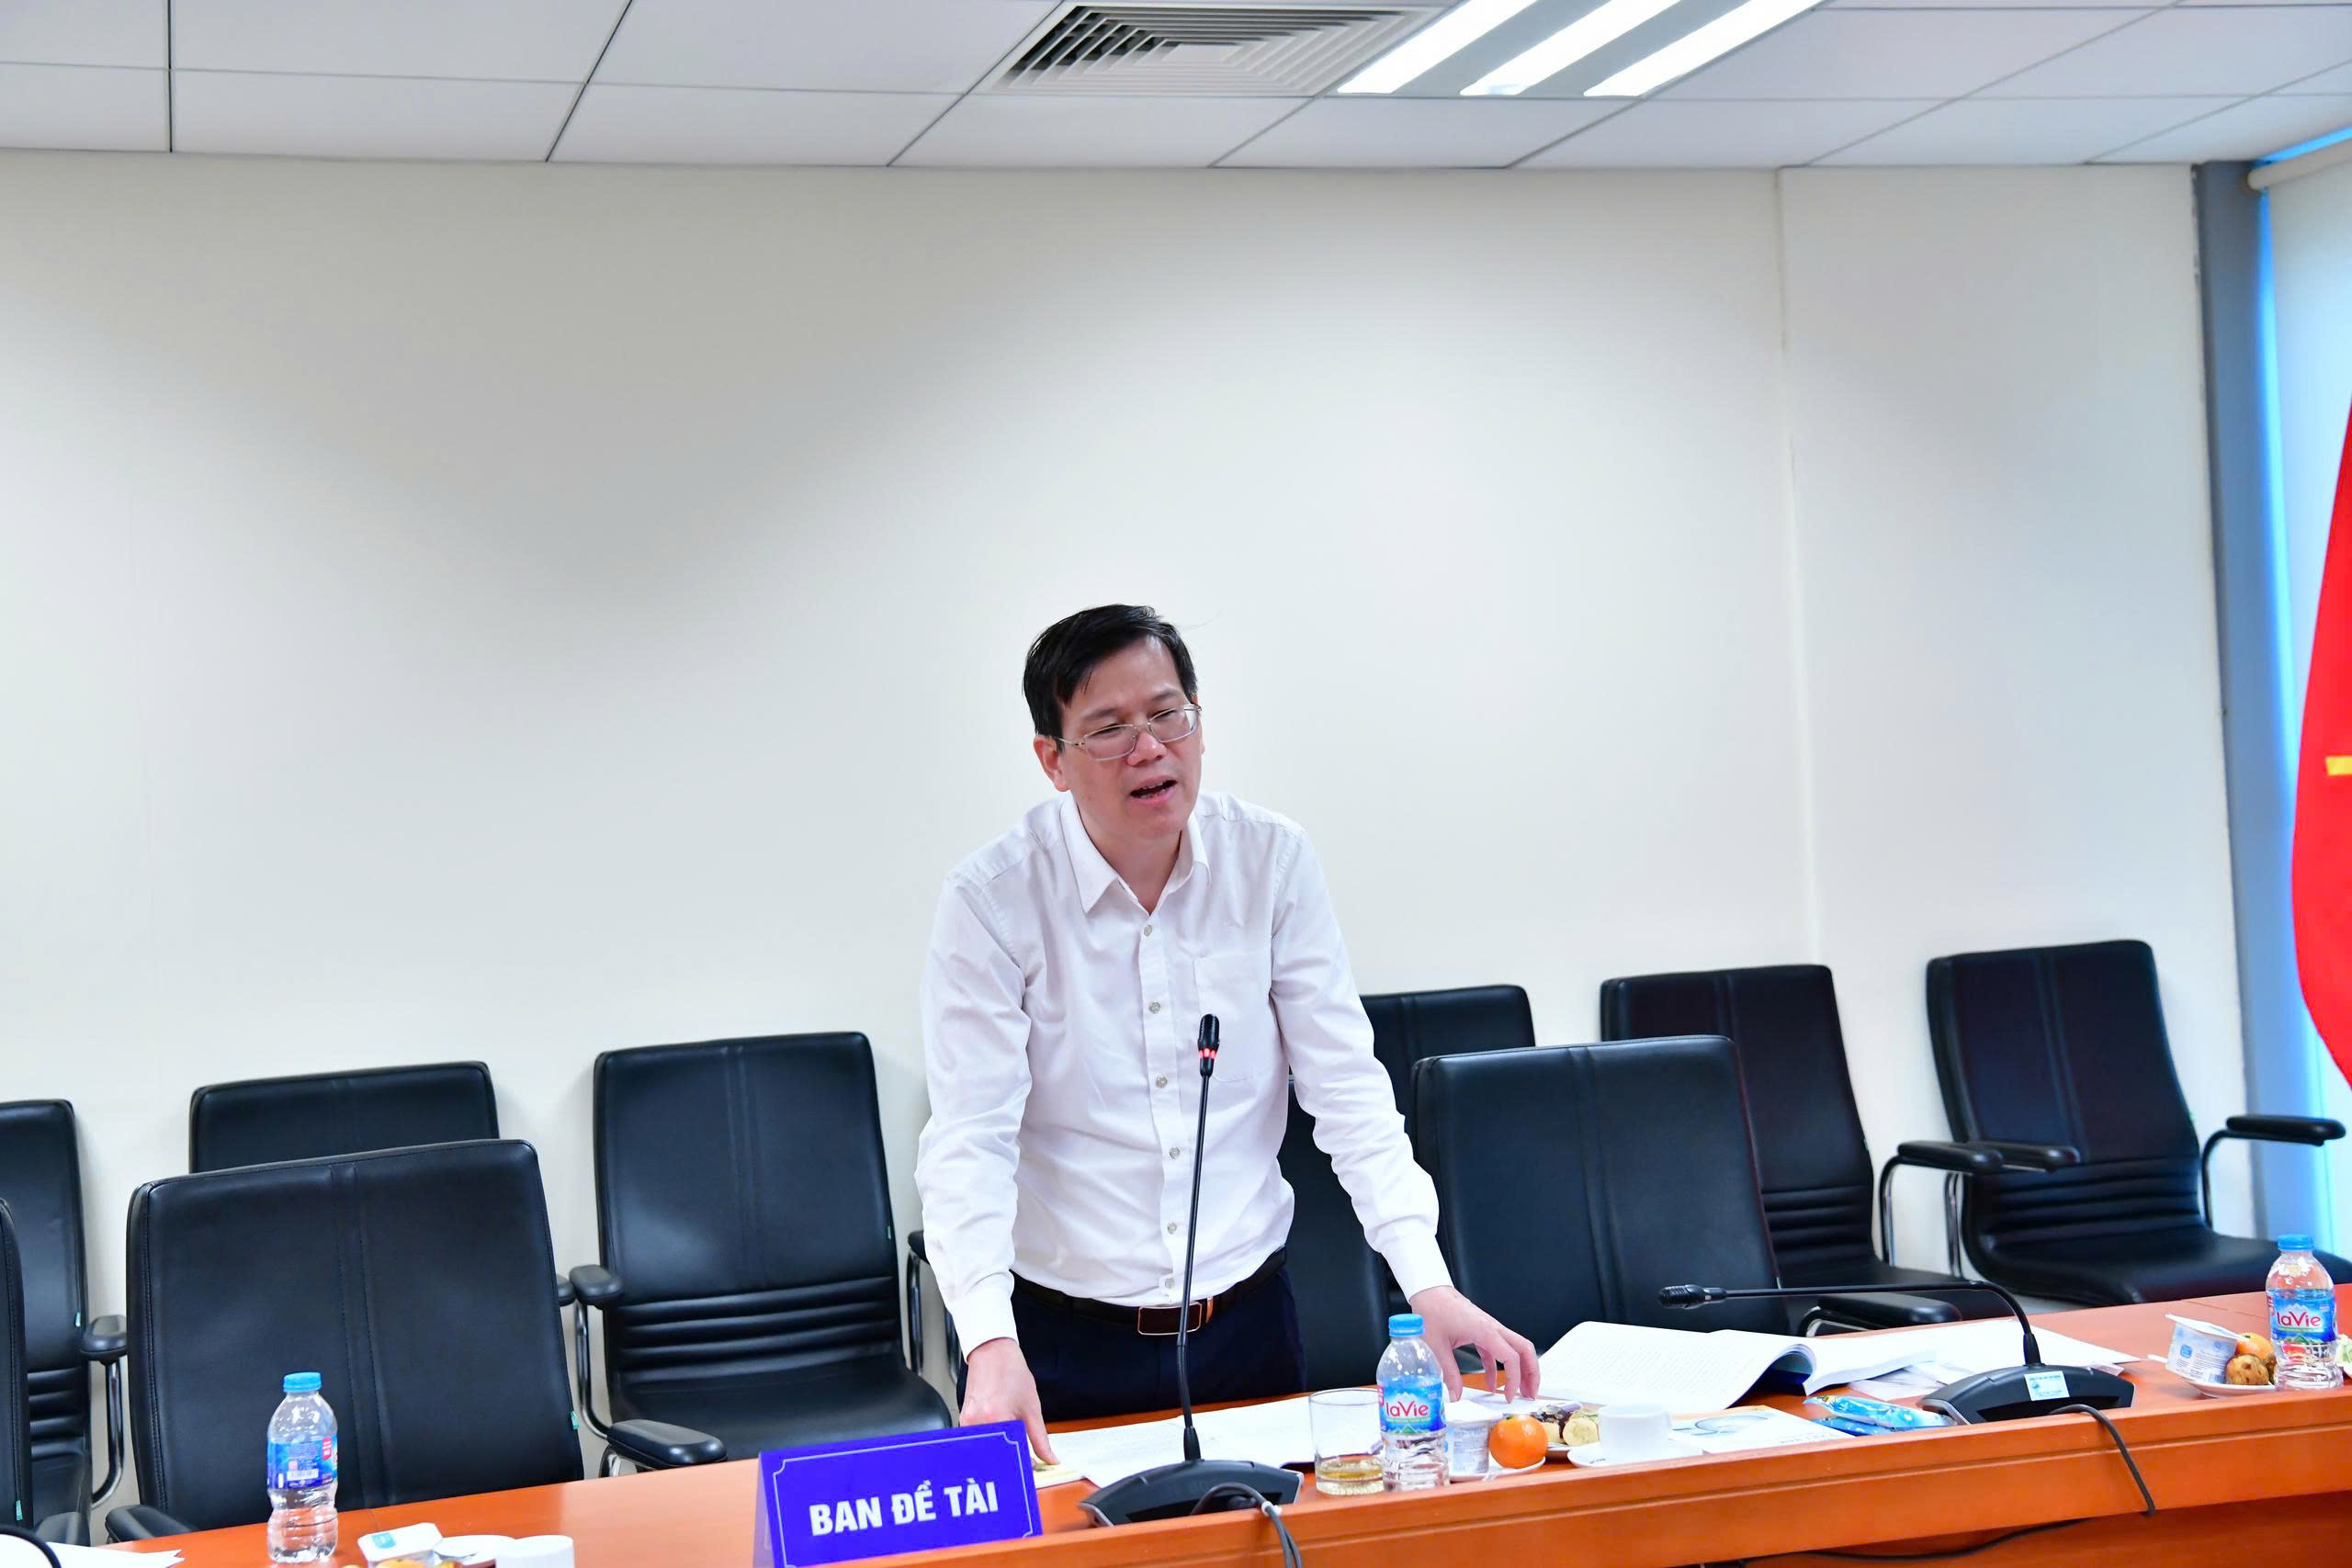
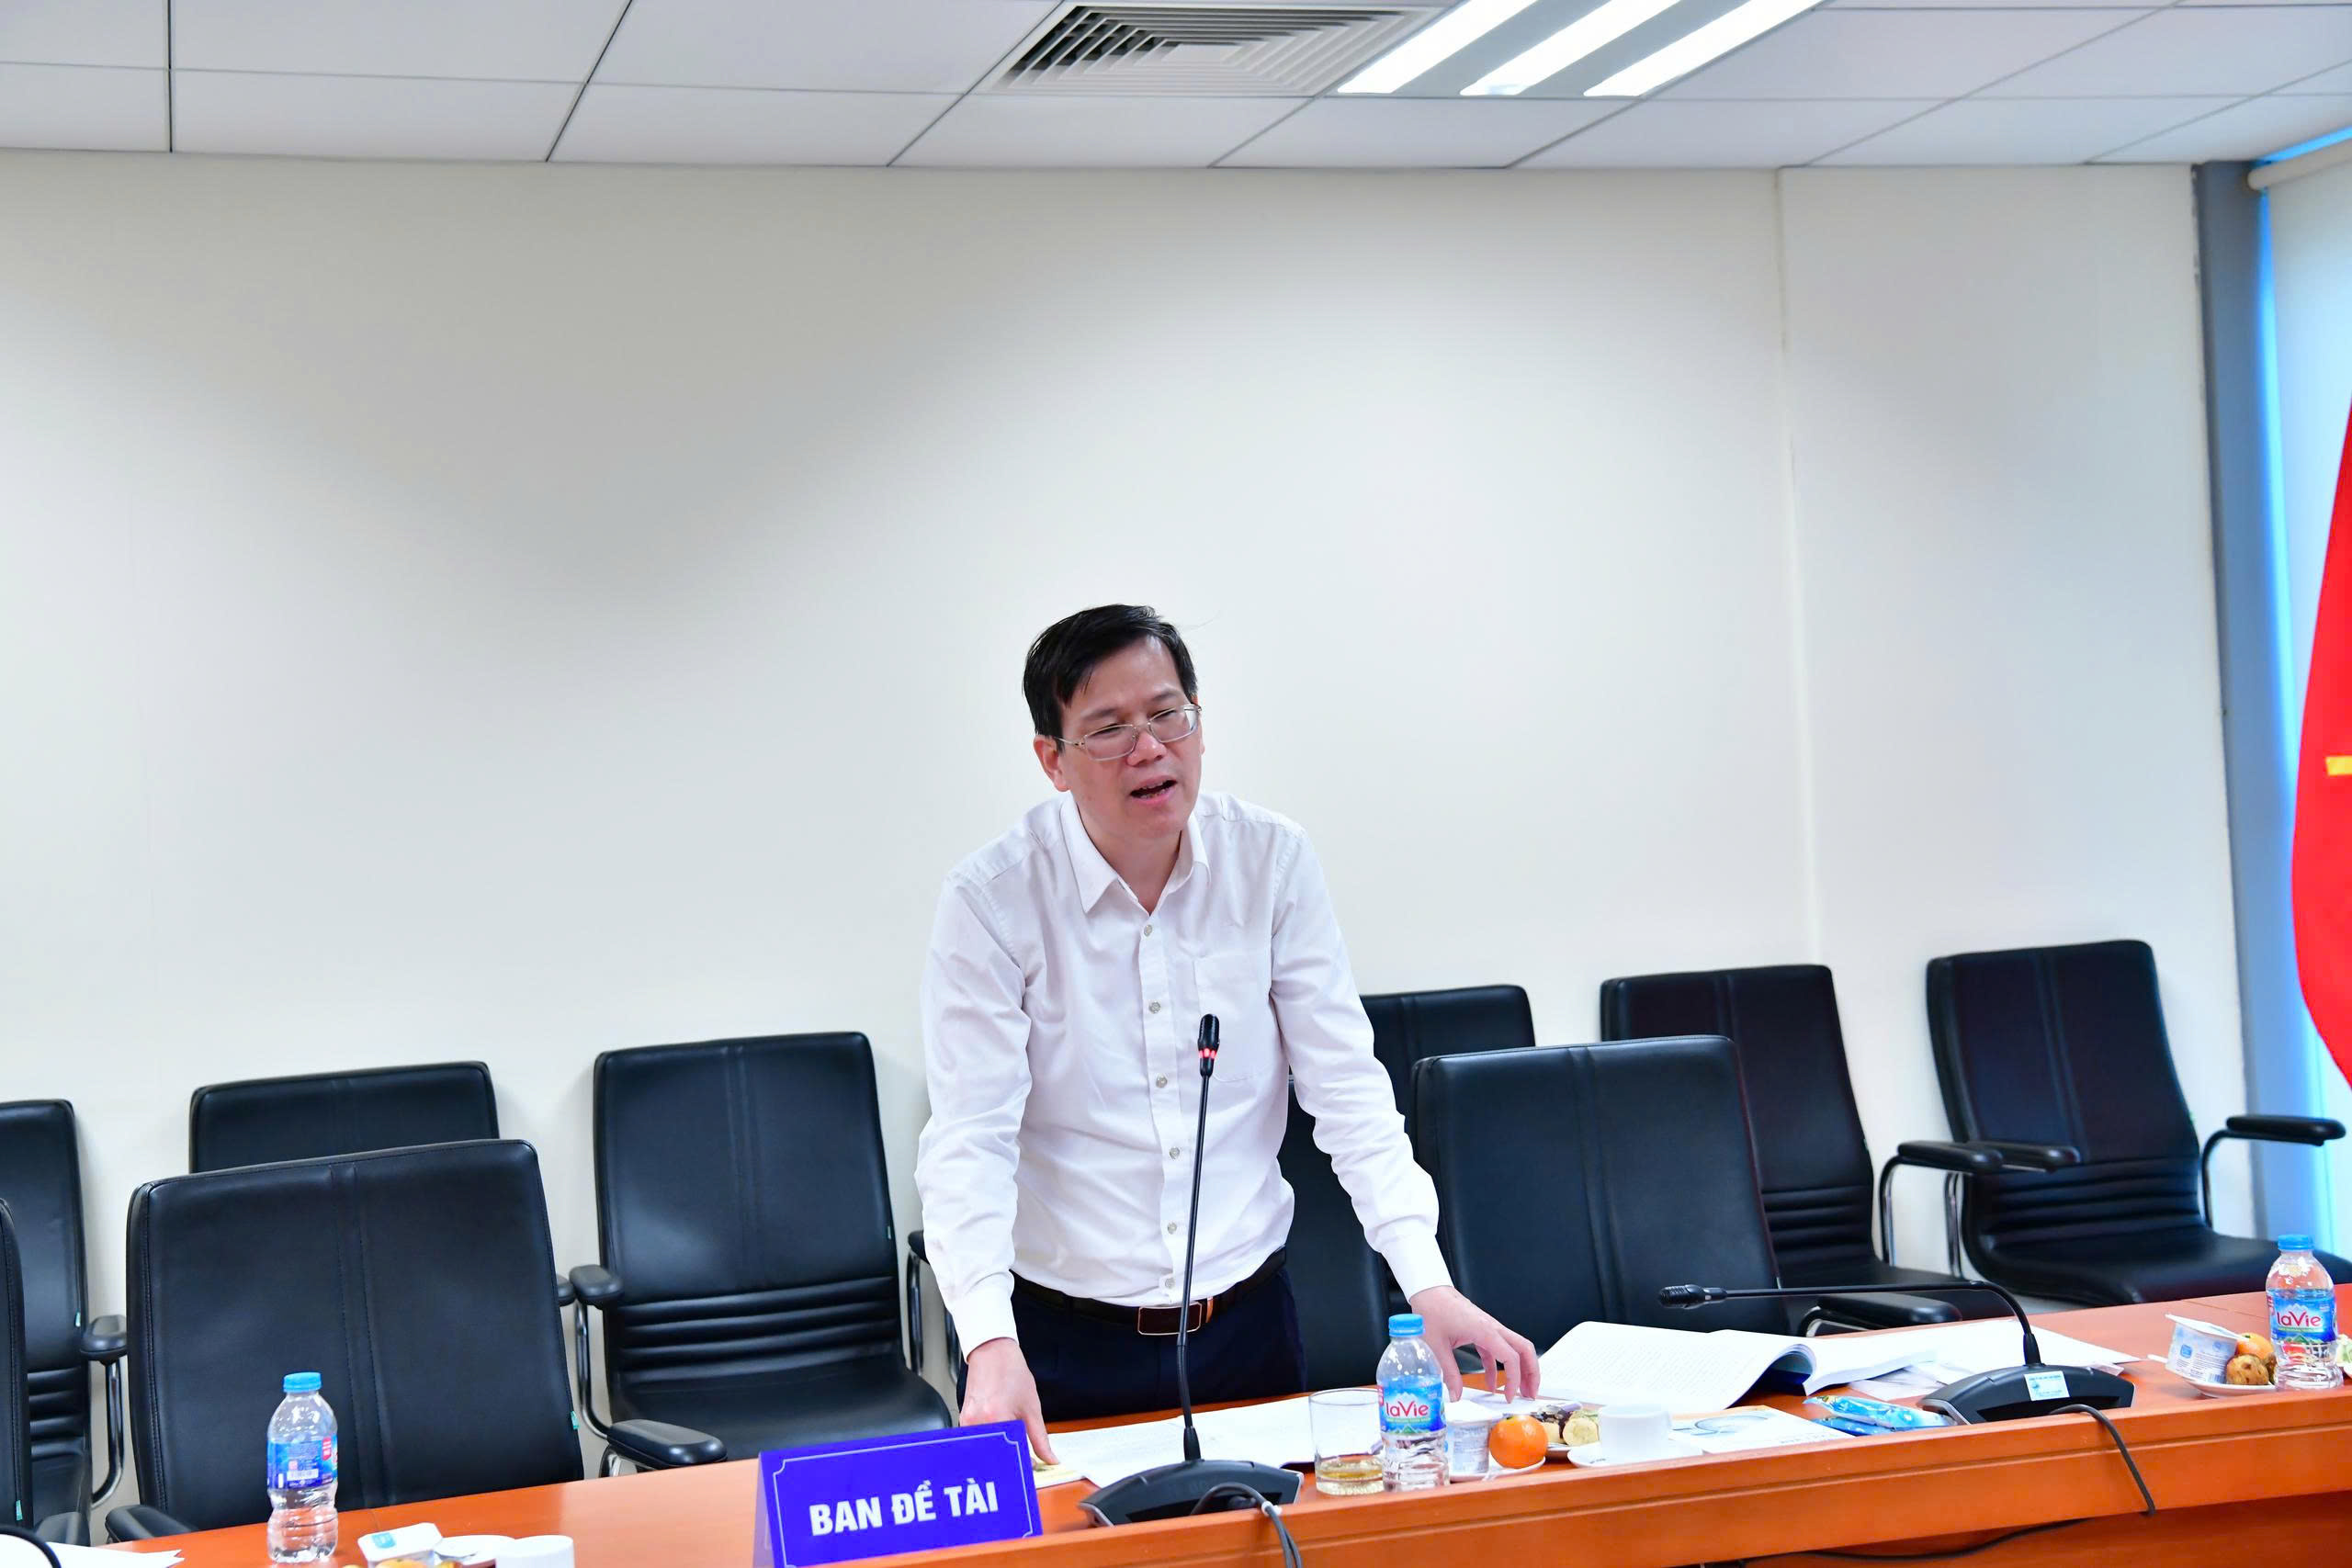 TS Nguyễn Hữu Hiểu báo cáo giải trình trước Hội đồng
Để hoàn thiện đề tài, các thành viên Hội đồng đề nghị nhóm nghiên cứu bổ sung cụ thể hơn thực trạng về kết quả kiểm toán gắn với tính minh bạch và trách nhiệm giải trình để làm rõ hơn vai trò của Kiểm toán nhà nước đối với việc nâng cao tính minh bạch và trách nhiệm giải trình. Đề tài đồng thời cần làm rõ hơn sự gắn kết giữa “tính minh bạch và trách nhiệm giải trình của khu vực công trong quản lý, sử dụng tài chính công, tài sản công” với “vai trò của Kiểm toán nhà nước đối với tính minh bạch và trách nhiệm giải trình của khu vực công trong quản lý, sử dụng tài chính công, tài sản công”. Một số nhận định, đánh giá trong đề tài cần được bổ sung các số liệu minh chứng cụ thể, chẳng hạn như: hệ thống thông tin về tài sản công (cả giá trị và hiện vật), kết quả công khai ngân sách, các khoản đóng góp của người dân ngoài thuế, phí, lệ phí, các quỹ tài chính nhà nước ngoài ngân sách… Tính minh bạch trong khu vực công đòi hỏi phải toàn diện và đầy đủ trong phạm vi nghiên cứu của đề tài. Nếu đề tài có số liệu chứng minh hoặc có kết quả khảo sát cụ thể, phỏng vấn chuyên gia thì giá trị khoa học sẽ cao hơn.
Chủ tịch Hội đồng, TS Bùi Quốc Dũng, đánh giá cao giá trị lý luận và thực tiễn của đề tài. Báo cáo nghiên cứu có bố cục chặt chẽ, logic, dung lượng hợp lý. Chủ tịch Hội đồng đề nghị đề tài khu trú phạm vi nghiên cứu phù hợp, cập nhật thêm tổng quan nghiên cứu; các bài học kinh nghiệm quốc tế cần được nghiên cứu áp dụng phù hợp với Việt Nam. Đề tài chưa có nhiều nghiên cứu định lượng, các giải pháp định tính cần cụ thể hóa, làm rõ các giải pháp đưa ra...
Đề tài được Hội đồng nghiệm thu xếp loại Xuất sắc.