Sáng 23/12/2025, Hội đồng khoa học Kiểm toán nhà nước đã tổ chức nghiệm thu đề tài nghiên cứu khoa học cấp bộ “Nghiên cứu những mâu thuẫn, bất cập trong hệ thống pháp luật về quản lý, sử dụng tài chính công, tài sản công thông qua kết quả kiểm toán của Kiểm toán nhà nước và đề xuất giải pháp” do TS. Nguyễn Tuấn Trung, Phó Vụ trưởng Vụ Tổng hợp làm chủ nhiệm. Hội đồng nghiệm thu do TS Bùi Quốc Dũng, Phó Tổng Kiểm toán nhà nước, Chủ tịch Hội đồng Khoa học Kiểm toán nhà nước làm Chủ tịch.
Đây là một trong hai đề tài nghiên cứu được Hội đồng khoa học Kiểm toán nhà nước đặt hàng thực hiện.
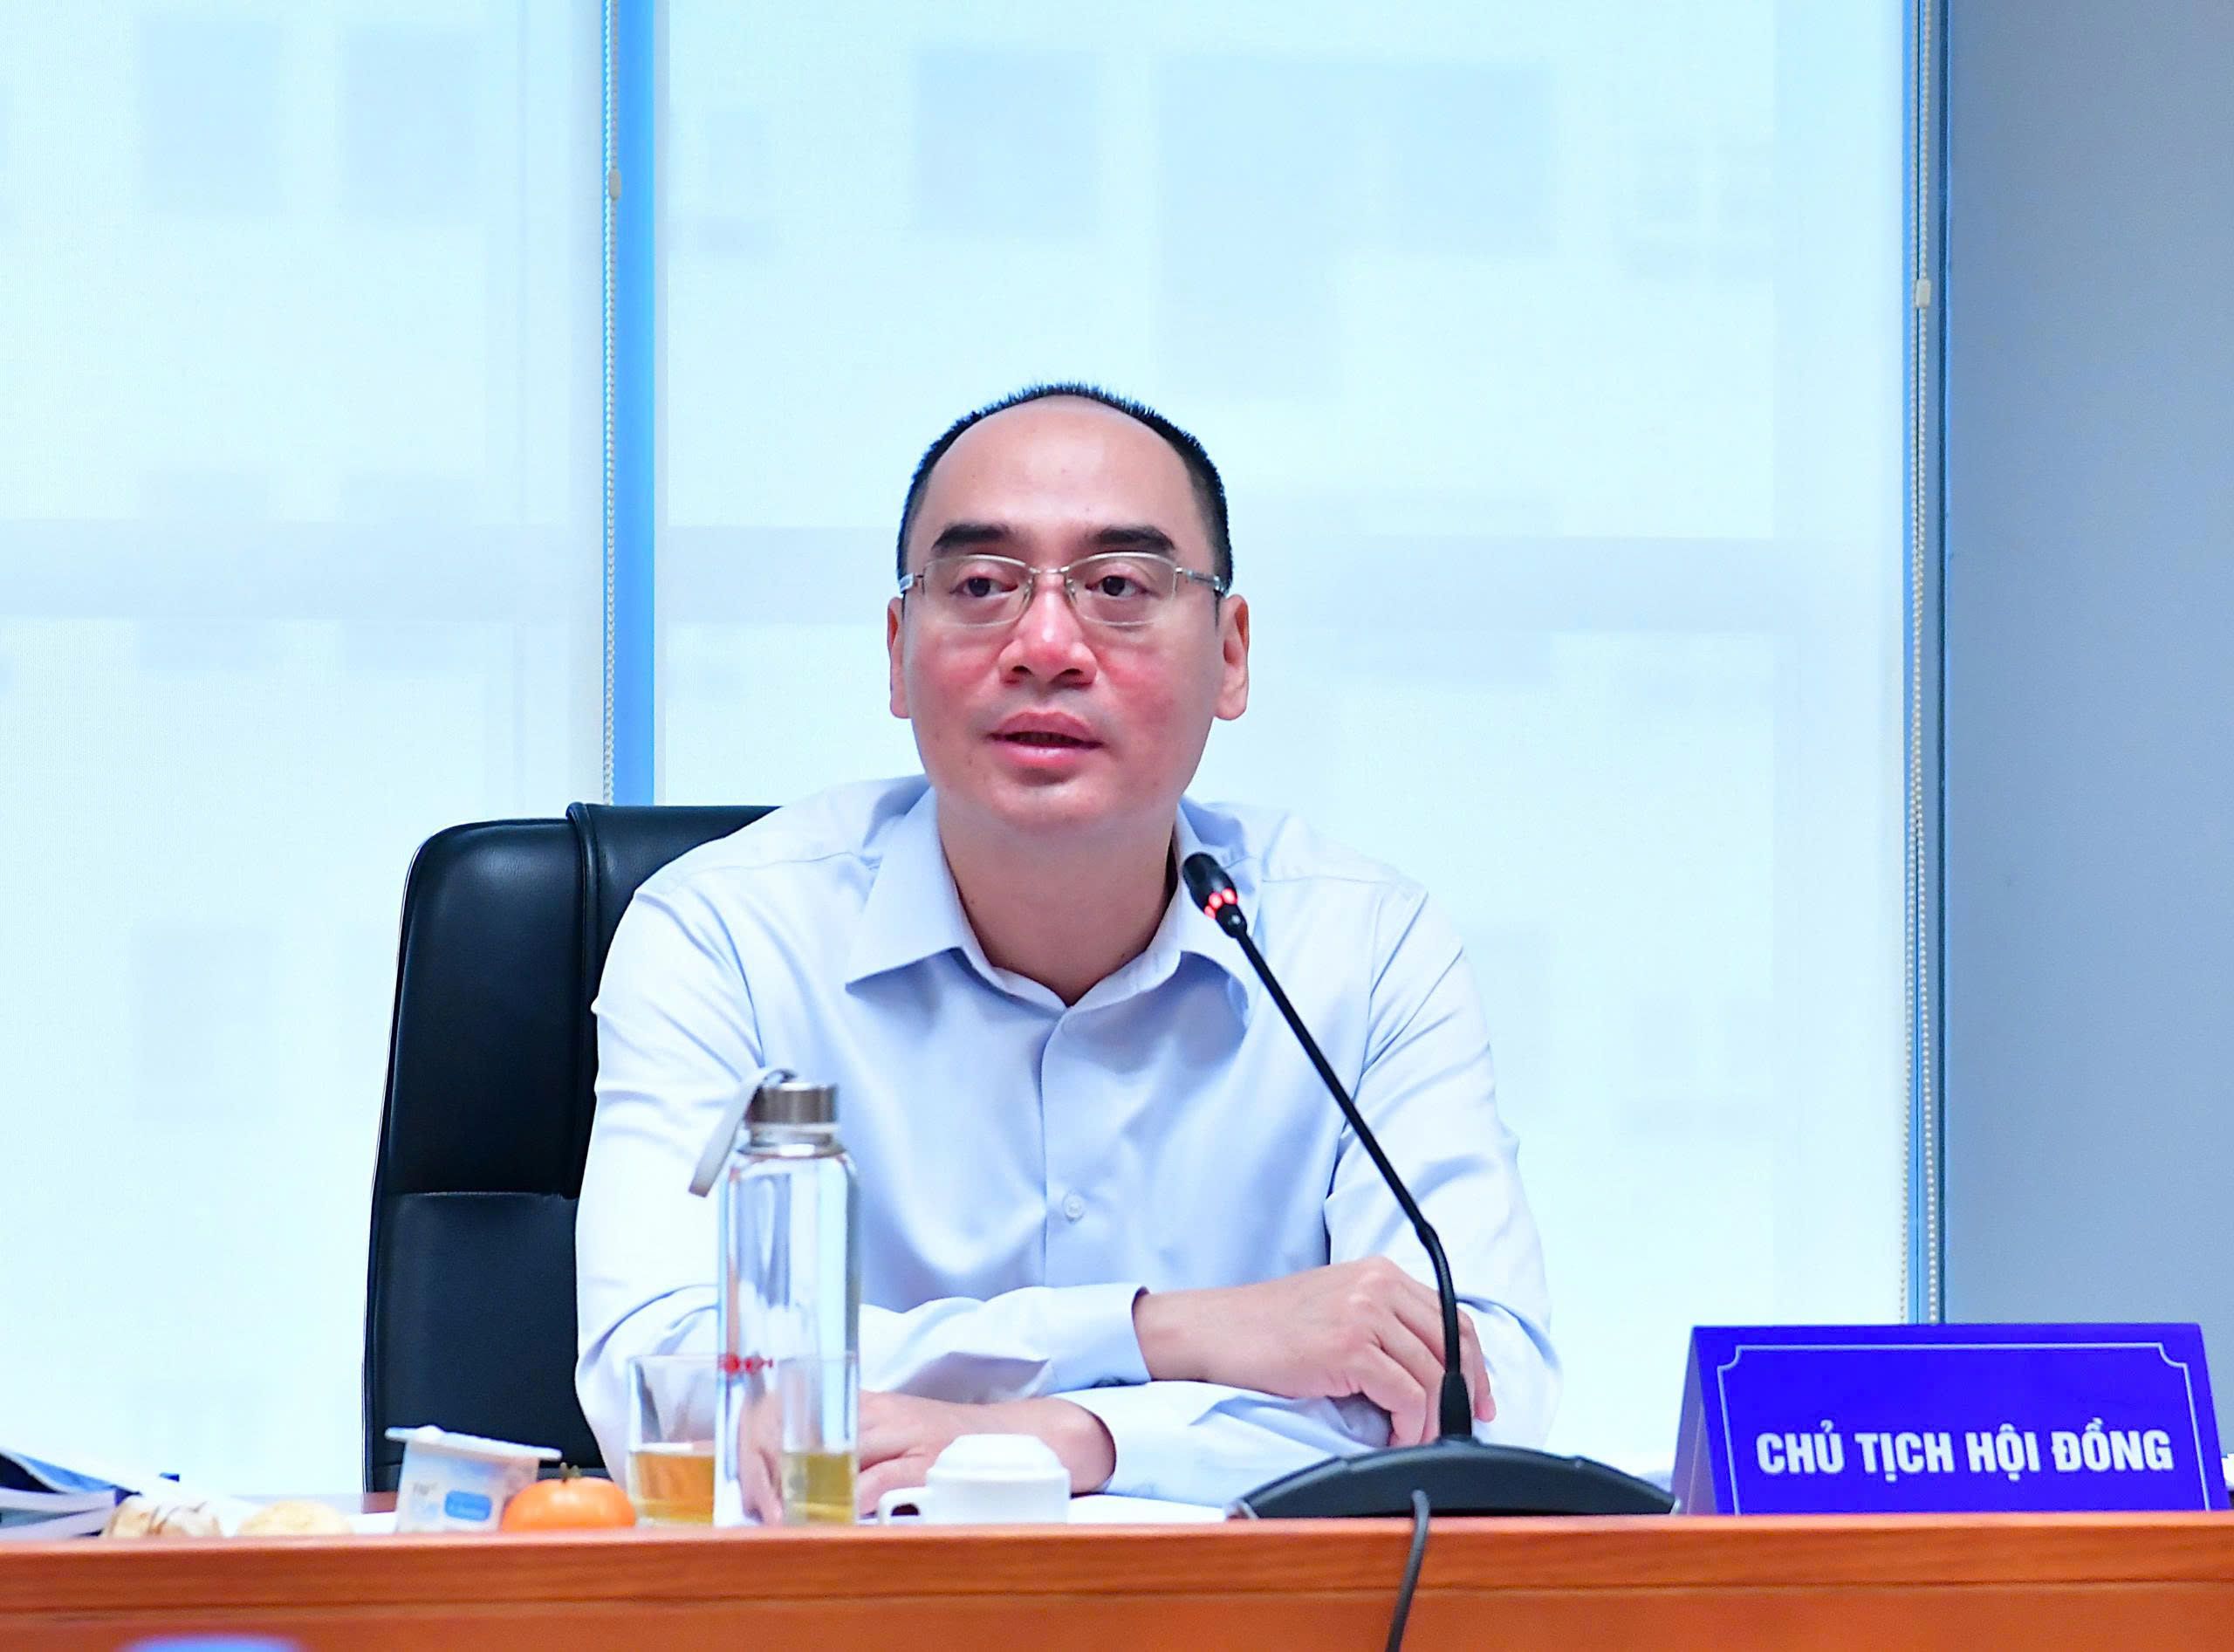
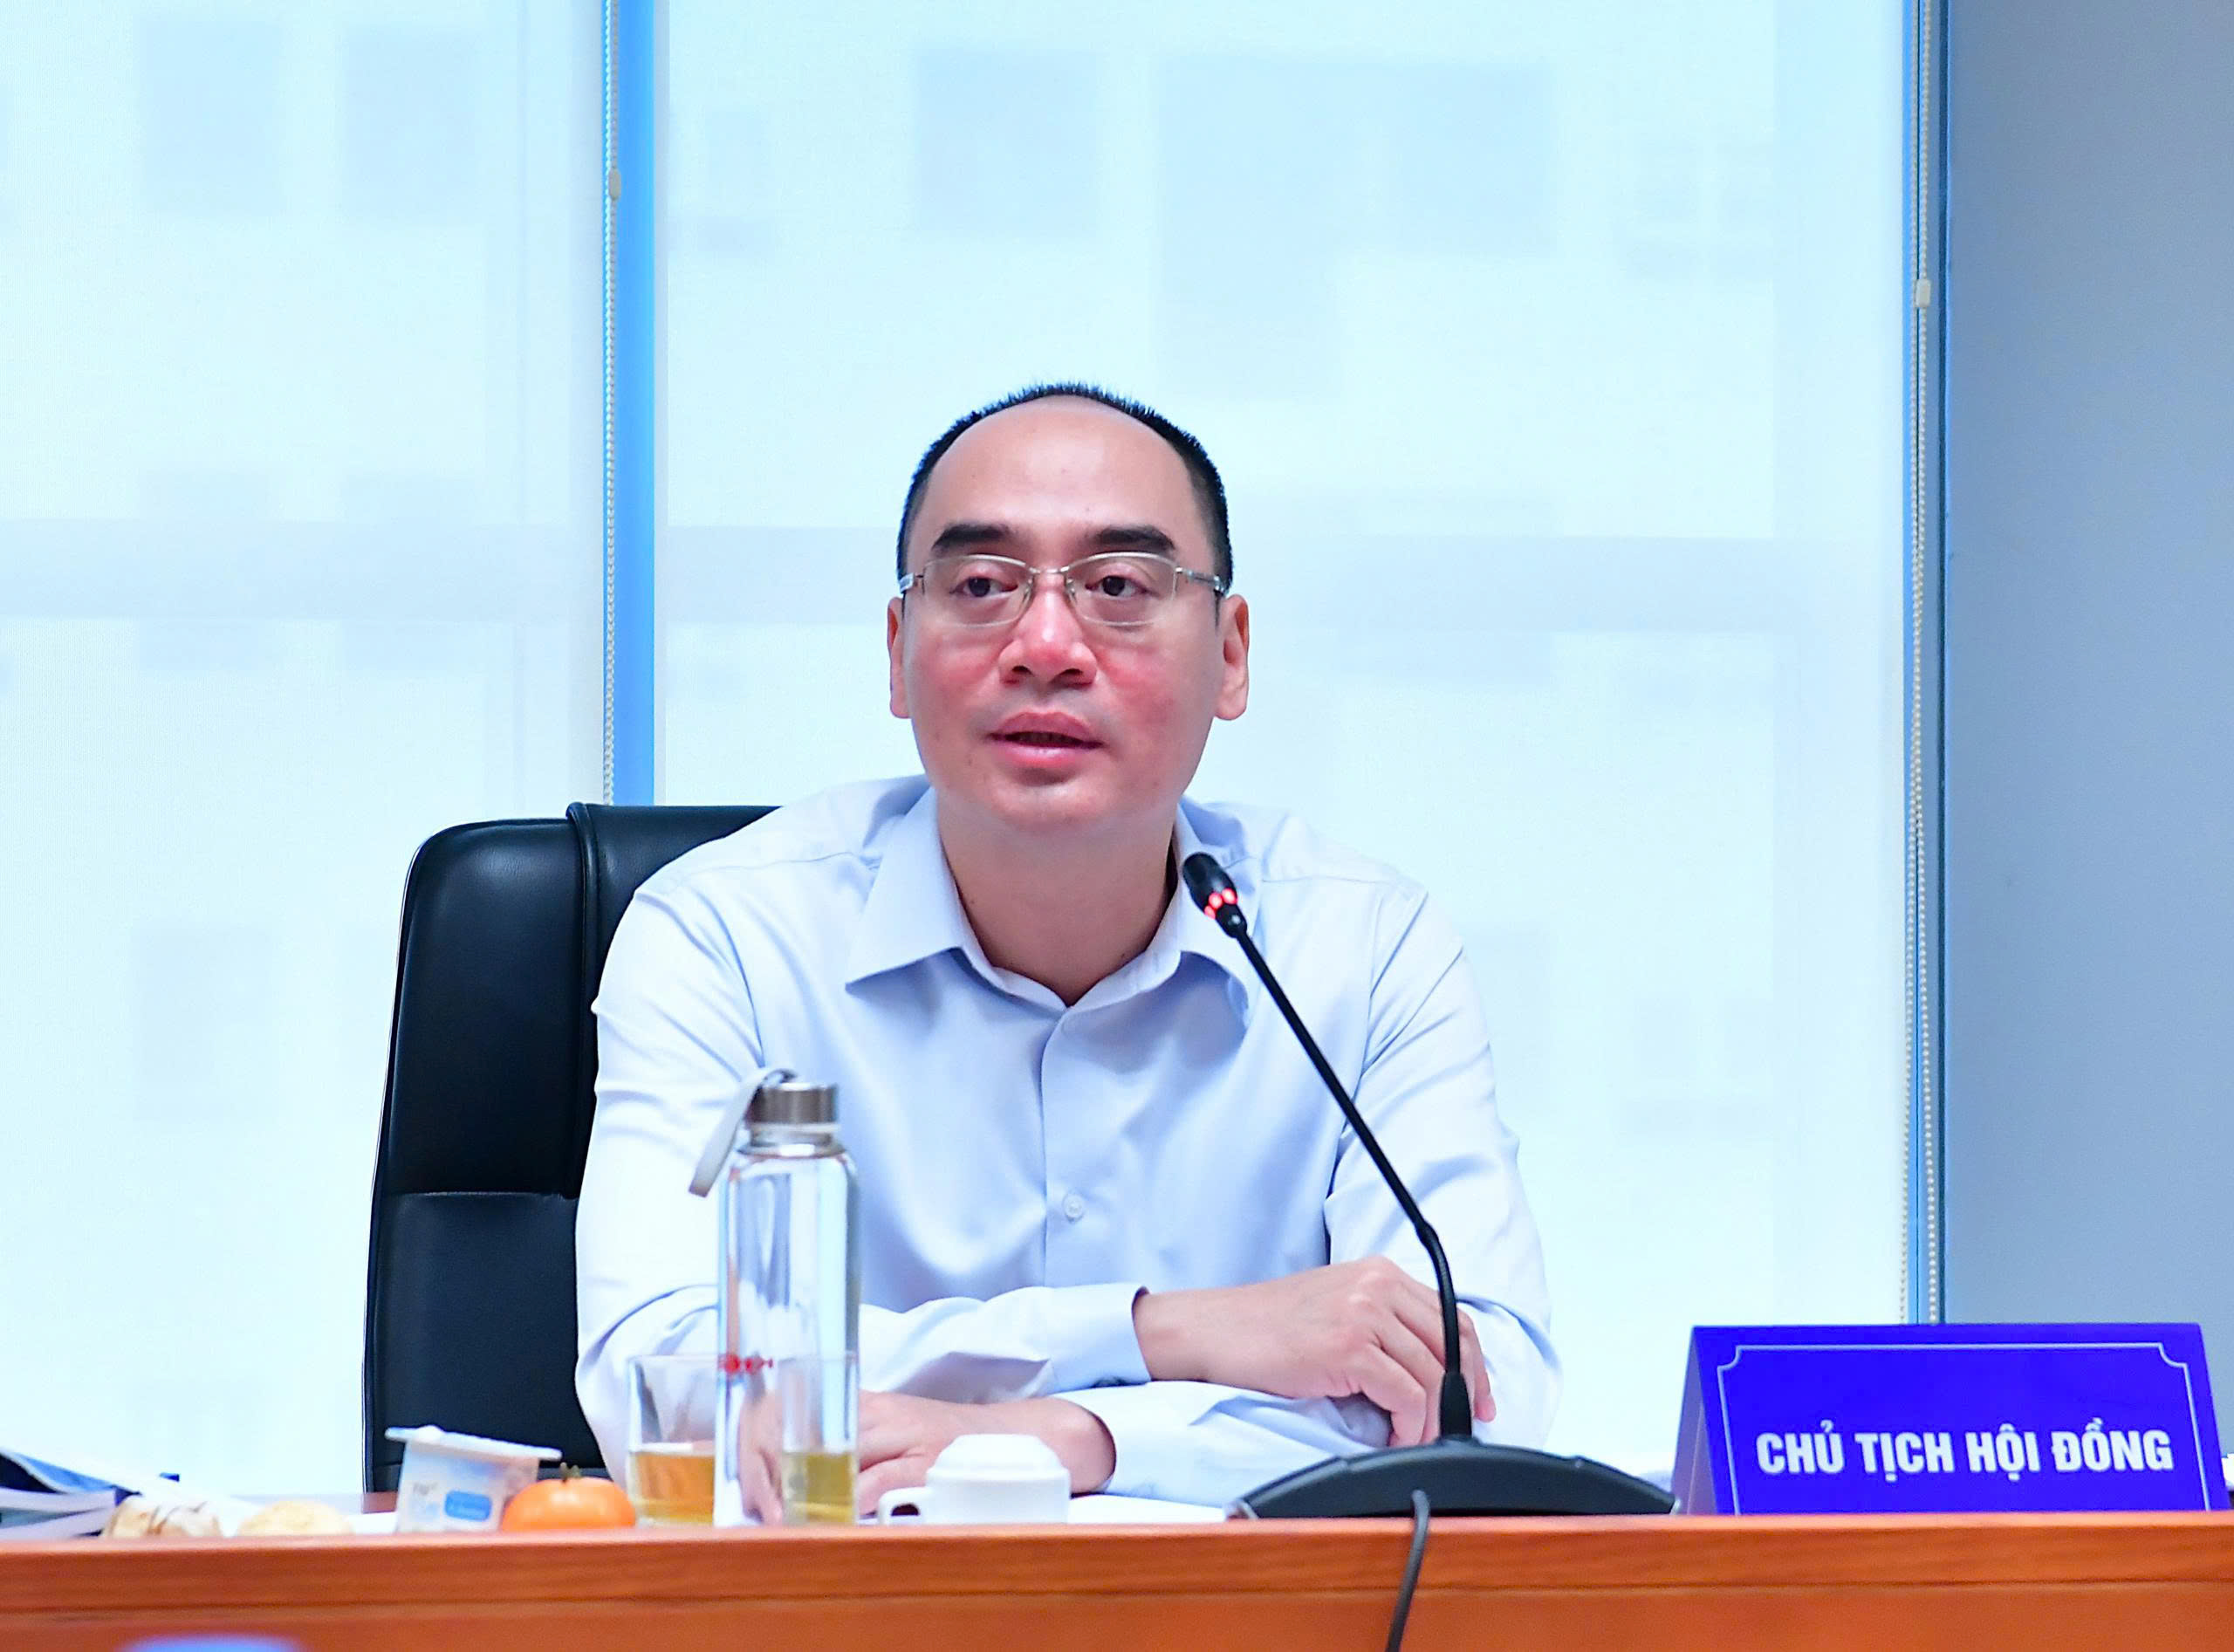 TS Bùi Quốc Dũng, Phó Tổng Kiểm toán nhà nước cho biết đây là một trong hai đề tài nghiên cứu được Hội đồng khoa học Kiểm toán nhà nước đặt hàng thực hiện
Tài chính công, tài sản công là yếu tố cơ bản của quá trình sản xuất và quản lý xã hội, là nguồn lực chính cho việc duy trì, ổn định và phát triển kinh tế, chính trị, xã hội của đất nước. Tài chính công, tài sản công bao gồm nhiều nguồn khác nhau do Nhà nước thống nhất quản lý và phải được sử dụng hiệu quả, công bằng, công khai, minh bạch và đúng pháp luật. Quy trình quản lý tài chính công, tài sản công bao gồm các công việc như lập kế hoạch, chấp hành, kiểm tra, giám sát, việc thanh quyết toán các nguồn lực tài chính công cũng như việc hình thành, sử dụng và xử lý tài sản sau sử dụng. Nhà nước đã ban hành hệ thống các văn bản từ Luật, Pháp lệnh, Nghị định, Quyết định, Thông tư, văn bản quản lý để quy định, hướng dẫn việc quản lý, sử dụng tài chính công, tài sản công.
Thực tiễn kết quả kiểm toán của Kiểm toán nhà nước những năm qua đã cho thấy hệ thống pháp luật về quản lý tài chính công, tài sản công đôi khi còn có những bất cập như: Mâu thuẫn, không thống nhất giữa các văn bản quy phạm pháp luật hoặc văn bản dưới luật; nội dung quy định, hướng dẫn chưa rõ ràng hoặc chưa có hướng dẫn so với thực tiễn đang diễn ra... Những mâu thuẫn, bất cập trong hệ thống pháp luật gây không ít khó khăn đối với việc áp dụng các quy định pháp luật trong thực tiễn công tác quản lý, sử dụng tài chính công, tài sản công cũng như trong công tác thanh tra, kiểm tra, kiểm toán; làm giảm tính hiệu lực của pháp luật, tính hiệu quả trong quản lý, sử dụng các nguồn lực công, là điểm nghẽn trong thúc đẩy phát triển kinh tế xã hội... Tuy nhiên, đến nay chưa có một công trình khoa học nào nghiên cứu toàn diện, một cách hệ thống những mâu thuẫn, bất cập trong hệ thống pháp luật được phát hiện qua hoạt động kiểm toán để khái quát, tổng hợp theo các nhóm vấn đề trong quản lý, sử dụng tài chính, tài sản công, và qua đó phân tích, đánh giá tác động của những mâu thuẫn, bất cập và đề xuất các giải pháp.
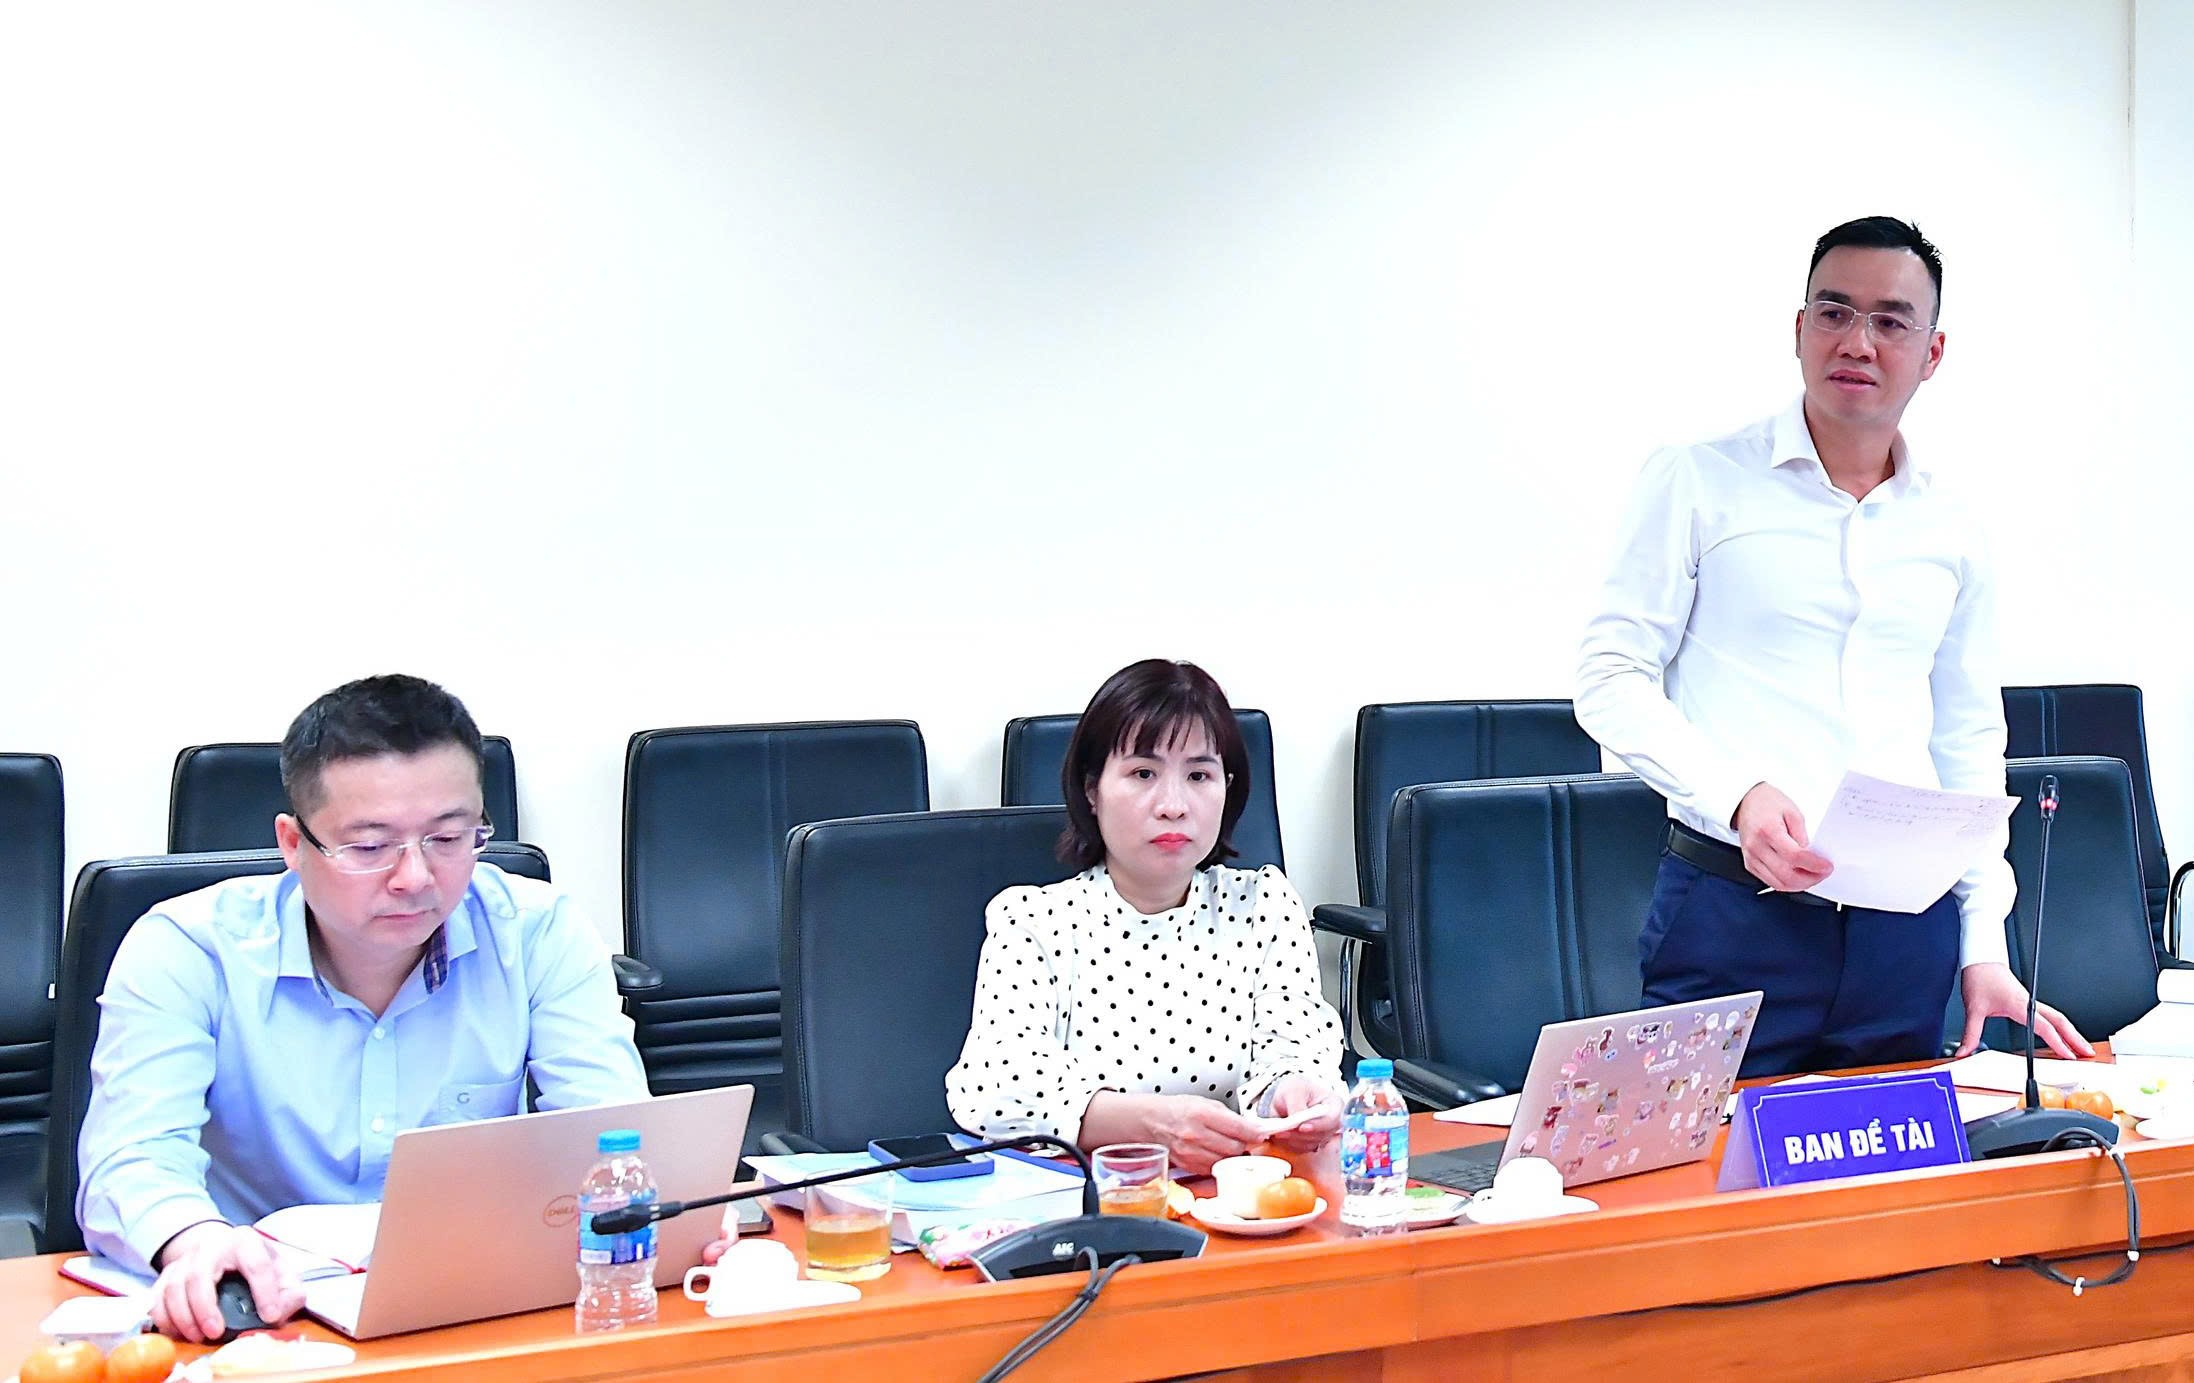
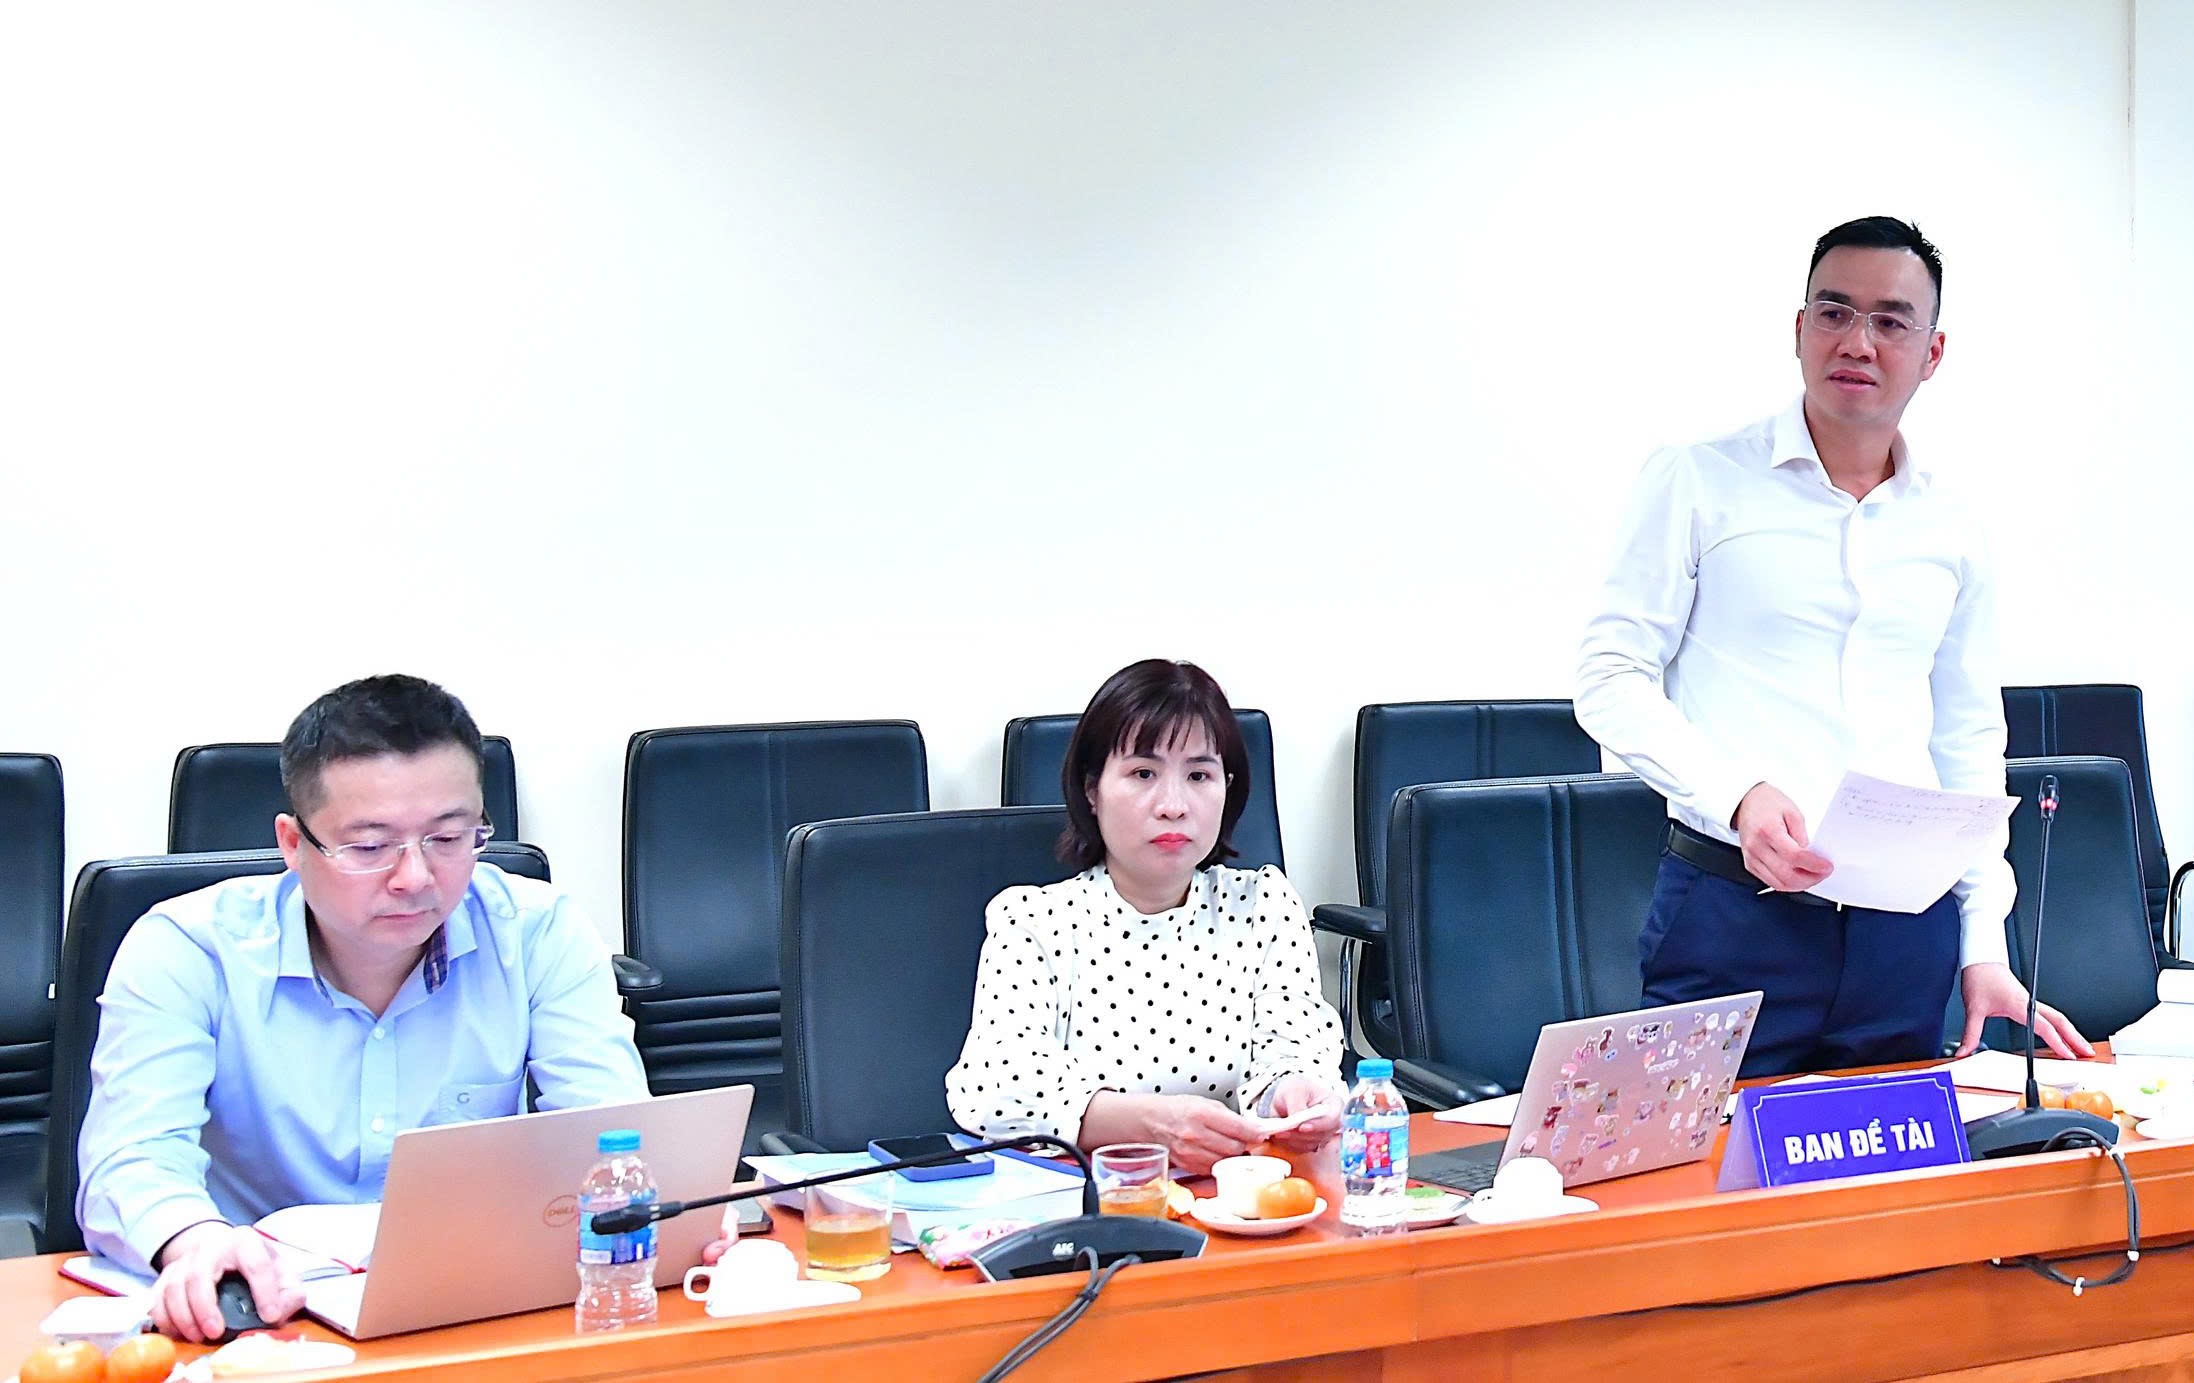 TS. Nguyễn Tuấn Trung, Phó Vụ trưởng Vụ Tổng hợp, Chủ nhiệm đề tài trình bày tóm tắt kết quả nghiên cứu
Trên cơ sở đó, đề tài nghiên cứu hệ thống pháp luật về quản lý, sử dụng tài chính công, tài sản công, tập trung chủ yếu những mâu thuẫn, bất cập trong hệ thống pháp luật đã được chỉ ra thông qua hoạt động kiểm toán của Kiểm toán nhà nước giai đoạn 2015-2024 (không bao gồm lĩnh vực an ninh, quốc phòng, tài chính đảng do có các cơ chế quản lý đặc thù và thường ban hành theo chế độ Mật) nhằm hệ thống hóa các vấn đề lý luận về hệ thống pháp luật về quản lý tài chính công, tài sản công; vai trò của Kiểm toán nhà nước trong hoàn thiện hệ thống pháp luật về quản lý, sử dụng tài chính công, tài sản công; Đánh giá, phân tích thực trạng các mâu thuẫn, bất cập trong hệ thống pháp luật về quản lý tài chính công, tài sản công qua hoạt động kiểm toán của Kiểm toán nhà nước; từ đó đưa ra các kiến nghị và đề xuất giải pháp góp phần khắc phục, hạn chế những mâu thuẫn, bất cập trong hệ thống pháp luật về quản lý, sử dụng tài chính công, tài sản công gắn với vai trò kiểm toán của Kiểm toán nhà nước.
Kết quả nghiên cứu của đề tài hệ thống hóa các mâu thuẫn, bất cập mà Kiểm toán nhà nước đã phát hiện từ năm 2015 đến năm 2024; đồng thời, trình bày một số kết quả rà soát của các cơ quan có thẩm quyền thời gian qua về các mâu thuẫn, bất cập trong pháp luật quản lý, sử dụng sử dụng tài chính công, tài sản công. Từ đó giúp cho các cơ quan quản lý nhà nước, Kiểm toán nhà nước có cái nhìn tổng thể về tổng quan về hệ thống pháp luật nói chung và pháp luật quản lý, sử dụng sử dụng tài chính công, tài sản công nói riêng; nhận diện về mâu thuẫn, bất cập trong hệ thống pháp luật và tác động của mâu thuẫn, bất cập; vai trò của Kiểm toán nhà nước đối với việc phát hiện các mâu thuẫn, bất cập trong pháp luật quản lý, sử dụng sử dụng tài chính công, tài sản công. Các giải pháp mà đề tài đưa ra giúp cho cơ quan có thẩm quyền có thể nghiên cứu để áp dụng vào thực tế ban hành chính sách pháp luật của nhà nước nhằm hạn chế mâu thuẫn, bất cập giữa các văn bản luật, giữa văn bản dưới luật với luật được ban hành. Đồng thời, cơ quan Kiểm toán nhà nước cũng nhận thức rõ hơn vai trò của mình trong công tác kiểm toán để xây dựng kế hoạch kiểm toán phù hợp đáp ứng được kỳ vọng của cấp có thẩm quyền.
 Các thành viên Hội đồng đánh giá cao kết quả nghiên cứu của Đề tài
Đánh giá cao ý nghĩa lý luận và thực tiễn của Đề tài, Hội đồng nghiệm thu cho rằng trên cơ sở nghiên cứu lý luận về hệ thống pháp luật và mâu thuẫn, bất cập trong hệ thống pháp luật quản lý tài chính công, tài sản công, đề tài đã phân tích, đánh giá thực trạng mâu thuẫn, bất cập trong hệ thống pháp luật quản lý tài chính công, tài sản công thông qua kết quả kiểm toán của Kiểm toán nhà nước; đề xuất một số giải pháp nhằm góp phần khắc phục mâu thuẫn, bất cập trong hệ thống pháp luật quản lý tài chính công, tài sản công gắn với vai trò của Kiểm toán nhà nước.
Để hoàn thiện đề tài, Hội đồng đề nghị Nhóm nghiên cứu làm rõ các khái niệm chính liên quan trực tiếp đến vấn đề nghiên cứu. Cần biên tập rõ các nguyên nhân của mâu thuẫn, bất cập, tránh nhầm lẫn với biểu hiện mâu thuẫn, bất cập; rà soát bổ sung đầy đủ hệ thống văn bản quy phạm pháp luật đối với từng lĩnh vực quản lý, sử dụng tài chính công, tài sản công; Làm rõ hơn đặc điểm hệ thống pháp luật ảnh hưởng tới việc xác định và phát hiện các mâu thuẫn, bất cập trong hệ thống pháp luật; cơ chế, cách thức phát hiện và xử lý các mâu thuẫn, bất cập trong hệ thống pháp luật quản lý, sử dụng tài chính công, tài sản công.
Đề tài cần nghiên cứu bổ sung đánh giá ảnh hưởng của mâu thuẫn, bất cập trong hệ thống pháp luật đến tính minh bạch, giải trình của các cơ quan quản lý nhà nước trong việc quản lý tài chính công, tài sản công; bổ sung đánh giá nguyên nhân (chủ quan, khách quan) gắn với vai trò của Kiểm toán nhà nước; phân tích rõ hơn tác động tiêu cực của việc chậm thực hiện kiến nghị kiểm toán của Kiểm toán nhà nước về sửa đổi, bổ sung, thay thế văn bản. Các giải pháp đề ra cần cụ thể, gắn với vai trò của Kiểm toán nhà nước, giải quyết các mâu thuẫn, bất cập của hệ thống pháp luật quản lý, sử dụng tài chính công, tài sản công đã đề cập.
Đề tài được Hội đồng nghiệm thu xếp loại xuất sắc.