Theo báo cáo Ước tính KQKD Q3/2026 của SSI Research, bức tranh lợi nhuận quý III/2026 giữa các doanh nghiệp có sự phân hóa rõ. Một số doanh nghiệp được hưởng lợi từ giá hàng hóa, sản lượng, bàn giao dự án hoặc sự phục hồi của tiêu dùng. Ngược lại, nhóm bất động sản và một số ngân hàng chịu tác động bởi nền so sánh cao, chi phí tăng hoặc tiến độ ghi nhận doanh thu chậm hơn.
Loạt doanh nghiệp có thể tăng trưởng ba chữ số
Viglacera (VGC) nằm trong nhóm có mức tăng trưởng lợi nhuận cao nhất. SSI Research ước tính lợi nhuận sau thuế quý III/2026 đạt 331 tỷ đồng, tăng 183% so với cùng kỳ, dù giảm 60% so với quý II.
Động lực chính đến từ việc VGC bắt đầu ghi nhận doanh thu cho thuê đất tại KCN Tràng Yên, với khoảng 290 tỷ đồng, cùng sự phục hồi của mảng sản xuất kính. Kết quả kinh doanh còn được hỗ trợ bởi lãi suất tiền gửi tăng và chính sách thuế mới đối với sản phẩm kính xây dựng.
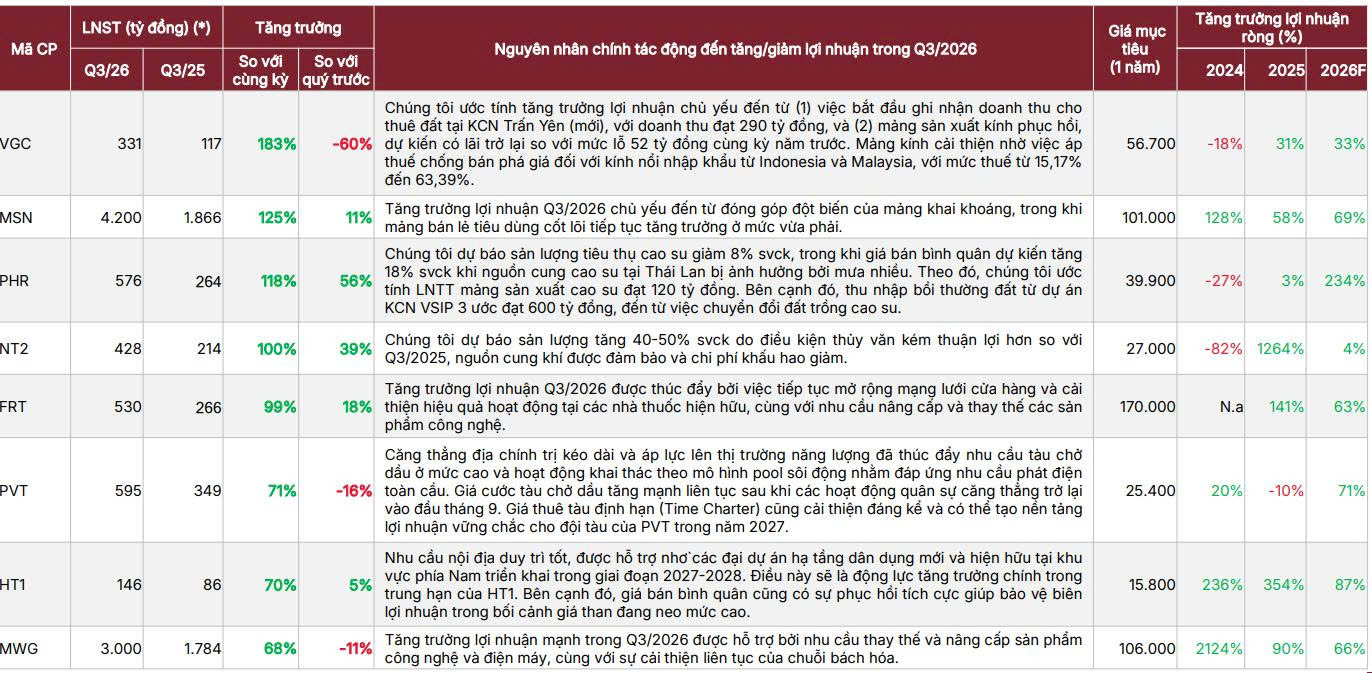
 Dự báo kết quả kinh doanh của SSI Research
SSI Research cũng đề cập mức thuế chống bán phá giá đối với kính nổi nhập khẩu từ Indonesia và Malaysia ở mức 15,17%-63,39%.
Với Masan (MSN), lợi nhuận sau thuế quý III/2026 được SSI Research ước tính đạt 4.200 tỷ đồng, tăng 125% so với cùng kỳ và tăng 11% so với quý trước. Mức tăng chủ yếu đến từ đóng góp đột biến của mảng khai khoáng, trong khi bán lẻ tiếp tục được kỳ vọng duy trì tăng trưởng.
PHR cũng được dự báo đạt lợi nhuận sau thuế 576 tỷ đồng, tăng 118% so với cùng kỳ và 56% so với quý II. SSI Research dự báo sản lượng tiêu thụ cao su giảm khoảng 8%, nhưng giá bán bình quân tăng khoảng 18%. Đáng chú ý, lợi nhuận cả năm 2026 của PHR được dự báo tăng tới 234%.
Trong nhóm tăng trưởng ba chữ số, NT2 được dự báo đạt 428 tỷ đồng lợi nhuận sau thuế, gấp đôi cùng kỳ, dù giảm 39% so với quý trước. Sản lượng điện khí được kỳ vọng tăng 40-50% nhờ nguồn cung khí được đảm bảo và chi phí khấu hao giảm.
Bán lẻ, ngân hàng duy trì đà tăng trưởng
Ở lĩnh vực bán lẻ, FRT được SSI Research dự báo đạt 530 tỷ đồng lợi nhuận sau thuế, tăng 99% so với cùng kỳ và 18% so với quý II. Động lực đến từ việc mở rộng mạng lưới cửa hàng, hiệu quả hoạt động của chuỗi nhà thuốc và sự cải thiện của nhu cầu sản phẩm công nghệ.
MWG được dự báo đạt 3.000 tỷ đồng lợi nhuận, tăng 68% so với cùng kỳ nhưng giảm 11% so với quý trước. SSI Research kỳ vọng nhu cầu thay thế, nâng cấp sản phẩm công nghệ, điện máy và sự cải thiện của chuỗi bách hóa tiếp tục hỗ trợ kết quả kinh doanh.
Trong nhóm ngân hàng, HDB được dự báo đạt 7.000 tỷ đồng lợi nhuận, tăng 48%; MBB đạt 10.000 tỷ đồng, tăng 38%; MSB đạt 2.100 tỷ đồng, tăng 32%. Một số ngân hàng khác cũng được dự báo tăng trưởng như TPB 31%, BID và CTG cùng 27%, VIB 23%, TCB 15% và VCB 14%.
Riêng VPB, SSI Research ước tính lợi nhuận sau thuế quý III đạt 10.000 tỷ đồng, tăng 9% so với cùng kỳ nhưng giảm 9% so với quý trước. Tăng trưởng tín dụng tiếp tục là động lực chính, trong khi thu nhập ngoài lãi được hỗ trợ bởi hoạt động tư vấn phát hành trái phiếu doanh nghiệp.
Dầu khí, điện và cảng biển: lợi nhuận tiếp tục cải thiện
Ở nhóm năng lượng, GAS được dự báo đạt 4.076 tỷ đồng lợi nhuận sau thuế, tăng 60% so với cùng kỳ. PVT đạt khoảng 595 tỷ đồng, tăng 71%, trong khi POW đạt 1.103 tỷ đồng, tăng 36%.
Với POW, sản lượng điện được kỳ vọng tăng 35-45%, nhờ các nhà máy nhiệt điện hiện hữu và đóng góp của dự án Nhơn Trạch 3&4. SSI Research dự báo lợi nhuận cả năm 2026 của POW tăng tới 156%.
GMD cũng được dự báo đạt 720 tỷ đồng lợi nhuận, tăng 67%. Động lực đến từ sản lượng qua cảng Gemalink và lợi nhuận mảng vận tải biển. SSI Research đồng thời đề cập khoản hoàn nhập dự phòng bất thường 624 tỷ đồng từ thoái vốn tại CJ Logistics trong quý II/2026.
Bất động sản phân hóa mạnh
Ở nhóm bất động sản, VHM được SSI Research ước tính đạt 4.601 tỷ đồng lợi nhuận sau thuế trong quý III, tăng 3,7% so với cùng kỳ nhưng giảm tới 83% so với quý trước. Lợi nhuận chủ yếu đến từ bàn giao các dự án Golden City, Wonder City, Royal Island và Green Paradise.
NLG được dự báo đạt 236 tỷ đồng, tăng nhẹ 1% so với cùng kỳ. Trong khi đó, KDH có thể đạt 185 tỷ đồng, giảm 22%. Lợi nhuận KDH chủ yếu đến từ bàn giao sản phẩm thấp tầng tại dự án Gladia, trong khi quý trước có nền lợi nhuận cao và khoản lãi tài chính bất thường từ việc ngừng hợp nhất Bình Trưng Mới.
HDG cũng nằm trong nhóm suy giảm, với lợi nhuận dự báo 176 tỷ đồng, giảm 38%. Đối với PVD, lợi nhuận được dự báo đạt 200 tỷ đồng, giảm 28%, do chi phí tăng từ khoản đầu tư giàn PVD IX trong quý III.
IDC, STB chịu áp lực giảm lợi nhuận
Ở chiều ngược lại, IDC là một trong những doanh nghiệp được dự báo giảm lợi nhuận mạnh nhất. SSI Research ước tính lợi nhuận sau thuế quý III đạt 457 tỷ đồng, giảm 53% so với cùng kỳ và 29% so với quý II.
Nguyên nhân chủ yếu là diện tích đất khu công nghiệp bàn giao trong quý III dự kiến chỉ khoảng 10 ha, giảm 71% so với cùng kỳ. Trong đó, KCN Hựu Thạnh và KCN Phú Mỹ II mở rộng đóng góp chính. Giá cho thuê đất được dự báo khoảng 140 USD/m²/chu kỳ thuê, tăng 3%.
Tại ngân hàng, STB được dự báo đạt 2.000 tỷ đồng lợi nhuận, giảm 45% so với cùng kỳ. SSI Research cho rằng chi phí dự phòng vẫn ở mức cao, dù tăng trưởng tín dụng được kỳ vọng cải thiện từ quý III.
Đáng chú ý, HPG lại được dự báo tăng 37%, lên 5.500 tỷ đồng, nhưng giảm 14% so với quý trước. SSI Research cho rằng chi phí đầu vào tăng nhanh hơn giá thép trong quý III, trong khi mặt bằng lãi suất cao hơn làm gia tăng chi phí lãi vay.